Az adósságok és a "privátcsőd"
Az adósságok és
a „privátcsőd”
Kiadó: Nőügyi és Fogyasztóvédelmi Minisztérium, Bécs, 1999.
Előszó
1. Út az eladósodás felé, az adósságspirál
2. Bezárva az „adósok börtönébe”
3. Kiutak az eladósodásból
4. Kulcsszavak kisszótára
2. Bezárva az „adósok börtönébe”
2.1. A fizetésképtelenség szokásos és kellemetlen (übl(ich)e) kísérőjelenségei
Az átlagháztartás számára teljesen természetes adósságokat csinálni és adósságokkal élni a huszadik században. Az egész gazdasági rendszerünk elképzelhetetlen lenne adósságok nélkül, az emberek nagy részének nem jelent problémát az adósságok rendszerezett kifizetése. Mi történik azonban, ha valakinek az adósságok hirtelen nagy problémává válnak?
Mi a fizetésképtelenség, illetve az eladósodás - a törvényhozó szempontjából?
Legrosszabb esetben az adós fizetésképtelenné válik, ami azt jelenti, hogy nem képes a gazdasági összhelyzete alapján az esedékes adósságait a megfelelő időn belül az általános létfenntartás maradékából kiegyenlíteni. Ez akkor következik be, ha az adós rendelkezésére álló források és a teljes adósságterhelés között aránytalanság van. Az adós erőforrásai közé számít elsősorban a személyes teljesítőképessége, a vagyona és a hitelképessége. Természetes személyek esetén a törvényhozó fizetésképtelenségről beszél, jogi személyeknél eladósodásról. A két kifejezés jelentése azonos.
Az érintett szemszögéből?
A fizetésképtelenség ill. eladósodás sokszor egy kizökkent állapotba taszítja az érintetett, aki dühös, mert a szituációnak, illetve a hitelezőknek teljesen kiszolgáltatva érzi magát, anélkül, hogy belátható időn belül újra ura lehetne a bevételeinek és kiadásainak. Az eladósodás számára azt jelenti, hogy nincs esélye az általános fogyasztásban részt venni; legalábbis, ha nem akar a törvénnyel összeütközésbe kerülni. Mindezek mellett az adósnak állandóan számolnia kell még azzal is, hogy a következő fizetési letiltás (bérzálog) talán a munkahelyébe kerülhet, vagy a bírósági végrehajtó az élet utolsó kellemes dolgait is lefoglalja. Az érintett háztartás nem tudja a fizetési kötelességeit rendszeresen teljesíteni és eközben az életszínvonalát is oly mértékben korlátoznia kell a végrehajtás kritériumai szerint, hogy az emberhez méltó élet csak épphogy lehetséges marad.
Sok eladósodott ember úgy érzi, hogy ennek a negatív szituációnak hosszú távon, védtelenül ki van szolgáltatva. Ebből az életérzésből fakad a kilátástalanság, a passzivitás érzése, és az ezzel összefüggő személyes, szociális és anyagi tünetek egész palettája. Így aztán az érintett önsegítő képessége és teljesítménymotivációja jelentősen meggyengül.
Különösen veszélyt rejt a fizetési problémákkal küzdő adós számára a büntetőjog. A büntető törvénykönyv úgy próbálja védeni a köz és a hitelezők érdekeit, hogy bizonyos cselekedeteket és mulasztásokat bírsággal sújt (pl. mint a fizetésképtelenség gondatlan, vagy bűnös előidézését, a kridát; a hamis vagyonjegyzék bemutatását stb. - ld. „Börtönbe jutni az adósságok miatt?” c. fej.). Ezért adósságproblémák esetén büntetőjogi szempontból különösen figyelemmel kell kísérnünk saját cselekedeteinket.
Az adósságkrízis gyakori következményei:
- A (fenyegető) kilakoltatás, a lakás elvesztése,
- Az állás (lehetséges) elvesztése a fizetési letiltások miatt,
- Nem képes és kész többé a létfenntartását mint munkavállaló fedezni,
- Pszichikai megterhelések a végrehajtó gyakori látogatása és a munkahelyi nehézségek miatt,
- Az alkohol- és egyéb drogfogyasztás növekedése, a valóságtól való menekülés egyéb formáinak keresése,
- Teljes bátortalanság azon felismerés alapján, hogy a kamatok és a költségek miatt egy egész életen át is képtelenség lenne visszafizetni adósságait,
- Családi feszültségek, a gyerekek elhanyagolásával vagy kihasználásával összefonódva, házasságok szétesése,
- Bűncselekmény elkövetése, szerencsejáték és játékfüggőség, hogy az adósságot a gyorsan megkeresett pénzzel ki tudja fizetni,
- Depresszív viselkedés elharapódzása, egészen az öngyilkosság veszélyéig.
Örvendetes azonban, hogy a bemutatott élmények sok érintettet a problémák józan elemzésére, és a nyomorúságból kivezető utak öntudatos keresésére motiválnak. A helyzet bizonyos mértékű megkönnyítéséhez és javításához tulajdonképpen sosincs késő.
2.2. Hogy jut a pénzéhez a hitelező?
A komoly hitelezőnek csak két kívánsága van. Valamit el akar adni, legyen az áru vagy hitel, és egy megbeszélt időpontban az ellenértékét, akár az eladási árat, vagy a kamatokat, vagy a kölcsönzött tőkét meg akarja kapni. A legtöbb esetben ez nem probléma, az adós kifizet minden részletet a megbeszélt időpontig. Mi történik azonban, ha az adós nem tartja magát a kötelezettségeihez és szó nélkül felfüggeszti a fizetést, vagy egyáltalán eltűnik? Az ököljog és az adósok börtöne megszűnt, a hitelezőnek a jogállam előírásai alapján kell lépnie.
2.2.1. Felszólítás
A hitelező csak akkor igényelheti követelésének teljesítését, ha ez a követelés már esedékes. Többnyire már a szerződés megkötésekor megegyeznek az esedékesség dátumáról, vagy a kifizetés időtartamáról (pl. a szállítás utáni két héten belül), alkalmanként a törvény is megállapítja az esedékesség életbelépését. Ha az esedékes adósságokat nem fizetik ki időn belül, akkor a hitelező a fizetési késedelem alapján rögtön, előzetes felszólítás nélkül bírósági panaszt nyújthat be. Ha nem egyeztek meg pontos esedékességi határidőről, akkor a hitelező bármikor esedékessé teheti követelését az adós felszólításával. Tehát legkésőbb az első felszólítás kézhezvétele után mindenképp esedékessé válik a teljesítés, akkor is, ha sokan tévesen úgy gondolják, hogy a hitelezőnek a panasztétel előtt háromszor kell az adóst felszólítania.
Ha részletfizetésről egyeznek meg, akkor a mindenkori részlet a szerződésben lefektetett időpontban esedékes. A szerződés, vagy az általános üzleti feltételek általában betervezik az ún. „határidővesztést”. Ez jogosulttá teszi a hitelezőt arra, hogy fizetési késedelem esetén bizonyos részletre a teljes még fennmaradt adósságot esedékessé tegye, és az összkövetelés egyszeri kifizetését igényelje. A fogyasztóvédelmi törvény szerint a határidőmulasztás csak akkor léphet érvénybe, ha az adós egy részlettel legalább 6 hetet késik, és a hitelező az adóst felszólította, hogy az esedékes részösszeget minimum kéthetes időtartamon belül fizesse ki. Aki tehát esedékességkor vagy akár határidőmulasztáskor nem fizet és inkább további felszólításokra vár, az csak növekedni láthatja adósságait!
Felszólítási költségek? A legtöbb felszólításban az eredeti adósságok mellett késedelmi kamatokat és felszólítási költségeket, vagy akár ügyvédi költségeket is követelnek. Akkor kell felszólítási és ügyvédi költségeket fizetni, ha az illető arra szerződésben (kimondottan a vásárlási szerződésben, vagy a hitelszerződésben, ill. az általános üzleti feltételek elfogadásával) kötelezte magát. Ha nincs megfelelő szerződés, csak azokat a költségeket lehet megtéríttetni, amelyek a szabályos behajtáshoz elengedhetetlenek voltak. Feltétel még, hogy a kötelezettnek felróható okból következett be a fizetési késedelem. Azonban itt is érvényes, mint minden más követelésnél, hogy a jogtalan követeléseket a bíróság elutasítja. Mint ismeretes, a jogerős végrehajtási határozat az egész megítélt követelés kifizetésére kötelez.
2.2.2. Az inkasszó (behajtási) iroda
A hitelezők az adósságok behajtását gyakran egy behajtási irodára bízzák. Ez ugyan leegyszerűsíti a behajtást a hitelező számára, ezzel szemben az adósnak különösen figyelmesnek kell lennie, ettől kezdve ugyanis nagyon drágává válhat a dolog.
A behajtási iroda megpróbálja az adósságokat írásbeli fizetési felszólítás útján vagy személyes lakáslátogatással behajtani. Amint a behajtási iroda az adósságokra emlékeztet, haladéktalanul fel kell venni személyesen a kapcsolatot a hitelezővel, költséget és idegeskedést megkímélendő. Sok esetben a legjobb egy levelet fogalmazni, amely tartalmaz egy konkrét fizetési javaslatot (halasztás, részletfizetés, stb.) és abból egy másolatot a behajtási irodának is elküldeni. A hitelező ugyan visszairányíthatja az adóst a behajtási irodához, azonban semmiféleképpen nem kötelezheti arra, hogy a irodai alkalmazottat beengedje a lakásába. Mindenképp követelni kell a hitelezőtől vagy az inkasszóirodától a teljes követelés felosztását tőke, kamatok és összköltség alapján, és ezeket az adatokat helyességük és megfelelőségük szerint felül kell vizsgálni.
Az inkasszóirodá k gyakran felajánlanak egy részletfizetési szerződést. Első parancs: Fordítsunk időt az írás figyelmes átolvasására és az elfogadhatatlan bekezdések kihúzására. Ha kétségeink vagy kérdéseink vannak, mindenképp még az aláírás előtt kérjük ki egy komoly tanácsadó véleményét, és vegyük fel a közvetlen kapcsolatot a hitelezővel. Sokszor tartalmazzák a felajánlott részletmegegyezések az inkasszóköltségek elismerését is. Ezáltal az adós kötelezi magát a sokszor kifejezetten magas költségek teljes, egyszeri megfizetésére. Önmagában az adósnak csak a megfelelő inkasszóköltségeket kellene kifizetnie, és azt is csak akkor, ha erre szerződés, pl. az általános üzleti feltételek kötelezik. Egyébként a hitelező csak azokért a tevékenységekért számolhat fel megfelelő inkasszóköltségeket, amelyekre ő maga vagy az ügyvédje nem lenne képes. Az inkasszóköltségek felső határa a Gazdasági Minisztérium erről szóló rendeletében van megszabva.
A behajtási iroda másik tevékenységi területe a már elévült követelések behajtása. A vállalkozások fogyasztókkal szemben támasztott követeléseinek nagy része az esedékesség utáni három éven belül elévül, ha bíróságilag nem lett bepanaszolva. Ezért megéri felülvizsgálni, hogy a követelt adósság már elévült-e; ebben az esetben a hitelező bírósági panasza egy elévülési javaslattal visszautasítható.
Ha mindennek ellenére a behajtási iroda látogatásának alkalmából aláírunk egy „adósságelismervényt” vagy egy ”megállapodást a részletekről”, akkor is még az ezt követő héten belül a szerződéstől írásbeli nyilatkozatban visszaléphetünk. Ha az adós nem tud erről a visszalépési jogról, ez a jog határidő nélkül rendelkezésére áll. Ez a visszalépési jog persze csak az újabb megállapodásokra vonatkozik (pl. inkasszóköltségek, „címfelkutatási díj” stb.), az eredeti követelés a jogos felszólítási és behajtási költségekkel továbbra is fennáll.
2.2.3. Az ügyvéd
Mielőtt végül a bíróság is bekapcsolódna, az adós általában kap még egy levelet egy ügyvédtől, melyben felszólítják, hogy az adósságait költségekkel együtt fizesse be, különben panaszt emelnek ellene. Legkésőbb ekkor fel kell venni a kapcsolatot a hitelezővel vagy annak ügyvédjével.
Gyakran eddigre már az eredetileg csekély összegű adósságok is megtöbbszöröződtek (tőke követelés+ kamatok + késedelmi kamatok + felszólítási költség + inkasszóköltség + ügyvédi honorárium). Ezt a költségrobbanást a hitelezőkkel való tárgyalással és a bírósági panasz elkerülésével féken lehet tartani.
2.2.4. A bírósági kereset és a végrehajtás
Ha a bíróságon kívüli behajtási kísérletek nem érték el a kívánt eredményt, akkor a hitelező előbb-utóbb keresetet nyújt be az illetékes polgári bíróságon. Speciális esetekben büntetőpert is indíthat egy büntetőjogi feljelentéssel. (Értékes információkat talál erről az egész jogi területről a fogyasztói tanácsadó iroda „A fogyasztó és a bíróság” c. brosúrájában.)
A hitelező számára két okból fontos a javára szóló jogerős bírósági döntés. Először is megkapja általa az adós ellen a végrehajtási jogcímet, és bírósági végrehajtási intézkedéseket kérvényezhet, pl. jövedelem lefoglalás, vagy ingatlanvégrehajtás. Másrészt legalább 30 éve van arra, hogy követeléseit behajtsa, anélkül, hogy bármiféle elévülésen kellene törni a fejét.
Azon keresetek esetében, ahol a vitatott érték maximum S 130.000- („felszólítási keresetek”), a helyi kerületi bíróság illetékes. A bíróság anélkül, hogy ellenőrizte volna, hogy a hitelező által leírt adatok stimmelnek-e, küld az adósnak egy ún. „fizetési felszólítást”. 130.000 S feletti követelésnél a tartományi bíróság az illetékes, az adós kap egy keresetet az első ülésre való behívással. Mindkét esetben küld a bíróság egy VILk (Rsa)-levelet (visszaigazoló levél, kék ajánlott levél nálunk), ezt a levelet a fogadónak személyesen kell átvennie. Ha ez nem lehetséges, a postásnak még egyszer meg kell próbálnia a levelet átadni, egy adott időpontra bejelentkezve. Ha ez a próbálkozás is sikertelen marad, akkor az Rsa levelet leteszi a postán, és a címzett a postaládában egy elviteli felszólítást talál. A letétel első napjától fut a határidő! Ez azt jelenti, hogy a levél kézhez kapottnak számít, akkor is, ha az embernek fogalma sincs a tartalmáról. Ezt csak úgy lehet megcáfolni, ha bizonyítható, hogy az Rsa levél nem érkezett szabályosan kézhez, vagy nem lett szabályosan lerakva.
Ha a bepanaszolt követelés nem, vagy legalábbis nem olyan mértékben áll fenn, akkor a bepanaszoltnak aktívan képviselni kell az érdekeit. A „feltételes fizetési meghagyás” (felszólítási kereset) ellen a kézhezvétel utáni 14 napon belül kell fellebbezni. Ehhez elegendő kitölteni, és a bíróságnak visszaküldeni a küldeményben található „Fellebbezés” feliratú űrlapot. Tartománybírósági eljárás esetén (S 130.000- felett) a bepanaszoltnak vagy ügyvédjének pontosan meg kell jelennie az első ülésen, és a panaszos követelést meg kell támadnia. Ezen lépések következményeként bíróság előtti polgári pert bonyolítanak le, a bizonyítékok felvételével és végül ítélettel lezárva. Ha nem nyújtanak be fellebbezést, vagy nem jelennek meg az első ülésen, akkor mulasztási ítélet következik, azaz a panaszos megnyeri a pert minden további eljárás nélkül.
Mit tegyünk a mulasztási ítélet ellen? A vesztes a kézhezvétel utáni 14 napon belül nyújthat be jogi megkeresést („ellenvetés”, vagy „az előző állapotba való visszahelyezés”), a bírósági eljárást ekkor folytatják. Természetesen ennek semmi értelme, ha a bepanaszolt követelés jogos. A bírósági per rengeteg pénzbe kerülhet, és mindet a vesztes fizeti ki (újabb adósság keletkezhet: tőkekövetelés + kamatok + késedelmi kamatok + felszólítási költség + inkasszóköltség + ügyvédi honorárium + bírósági költségek).
Minden bírósági eljárás végül egy jogerős és végrehajtható döntéssel végződik (lehetséges persze, hogy a hitelező visszavonja a keresetét, pl. mert a teljes követelés ki lett fizetve, vagy – még ritkábban – egy új fizetési megegyezést kötöttek). Ezek a bírósági döntések megtámadhatatlanok, akkor is, ha az adós szemszögéből hamisak. A hitelező számára végrehajtási jogcímet jelentenek, amellyel legalább 30 évig belenyúlhat az adós vagyonába és jövedelmébe (jövedelem-letiltás, bírósági végrehajtó stb.). Még ekkor is meg lehet akadályozni a helyzet további romlását a hitelezőkkel való megfelelő tárgyalásokkal. Tehát: Rezignáció helyett reakció! A hitelezők füle mindig nyitva áll a célravezető és bizonyíthatóan a helyzetnek megfelelő kezelési javaslatok számára. Mindenesetre ha nem jutunk egyezségre, előbb-utóbb a bírósági végrehajtó és a jövedelem-letiltás következik.
2.3. A jövedelem-letiltás és annak következményei
Alapjában véve jogerős végrehajtási jogcím esetén minden követelést legalábbis részben lefoglalnak, azt is, amit az adós maga egy másik adós ellen érvényesíteni tud. A lefoglalt követelésekből származó nyereség a szorgalmazó hitelezőt illeti.
Lefoglalhatók az önálló vállalkozók nyereségei csakúgy, mint minden, amit az adós mástól kell kapjon (pl. az eladott autó még kifizetetlen ára, kölcsönadott pénz, vagy akár a folyó jövedelem). Az adós részére ebből csak annyit kell meghagyni, amennyi megfelelő időn belül elegendő önmaga és eltartásra jogosultjai számára a minimális létfenntartáshoz. A legjelentősebb és valóban leggyakoribb esete a „követelési végzésnek” a jövedelem-letiltás.
Ha az adós rendszeres jövedelemmel rendelkezik, a hitelező annak egy bizonyos részét bíróságilag lefoglaltathatja. Jövedelem alatt nemcsak a munkavállalásból adódó havi jövedelmet értjük, hanem (kivételek vannak – ld. lent) minden rendszeres juttatást. Tehát a nyugdíjat, táppénzt, munkanélküli segélyt stb. is.
A "harmadadóst"' (ez a kifizető hely, pl. a munkaadó, a nyugdíjbiztosító-intézet stb.) a bíróság értesíti arról, hogy a jövőben a juttatás lefoglalható részét közvetlenül a hitelezőnek kell kifizetnie. Még akkor is csak a lefoglalási határig szabad a bért csökkenteni, ha azt egyszerre több hitelező is le akarja foglalni. Azt a hitelezőt, aki elsőnek nyújtja be az aktuális munkaadónak a végrehajtási kérelmét, egészében (költségek + kamatok + tőke) ki kell elégíteni, csak utána lehet a következőnek fizetni („rangsor”). Mindenesetre ez a rangsor csak egyazon harmadadósnál (pl. munkaadó) érvényes. A harmadadós megváltozásakor a hitelezők harcba szállnak a minél előrébb levő, legjobb helyért. Ha egy adott munkaviszony egy megszakítás után kevesebb, mint 6 hónap után folytatódik, a régi rangsor újra érvénybe lép.
A munkabér lefoglalható részének feltárását általában a harmadadós végzi. A végrehajtási szabály lefoglalási határokat ír elő, kivételt bírósági rendelkezés útján lehet tenni. A viszonylag bonyolult számítás megkönnyítésére és ellenőrzésére az Igazságügyi Minisztérium a lefoglalható összegekről táblázatokat állít ki.
A konkrétan lefoglalható összeg kiszámítása (az 1999. júliusi állapot alapján)
A havi számolási alapból - pl. a nettó fizetésből - az adósnál legalább egy 8110 S-nyi összegnek (általános alapösszeg) kell maradnia. Ez az összeg személyenként még 1500 S-al emelkedik (eltartási alapösszeg), azok számára, akiket az adósnak el kell tartania (de max. 7500 S eltartási alapösszeg az összes eltartottnak). Ha a havi számolási alap magasabb, mint ezen alapösszegek együttesen, akkor a fennmaradó különbözetből annak 30 %-át "általános növelési összegként", illetve 10-10 %-át "eltartási növelési összegként" eltartottanként még le kell számítani, hogy a ténylegesen lefoglalható jövedelemrészhez jussunk. (De a számítási alapösszeg és az általános, illetve eltartási alapösszegek különbözetének 20 %-a mindig lefoglalható.)
A számítási alapösszegnek a havi 33.700 S-t meghaladó része mindenképpen egészében lefoglalható.
Kivétel: Ha az adós munkanélküli segélyt, táppénzt vagy egyéb olyan juttatásokat kap, melyeket évente csak 12-szer fizetnek ki, akkor egy magasabb, 9.360 S-es számítási alapösszegből kell kiindulni.
Példa
Házaspár két eltartásra jogosult gyerekkel. Az asszony kb. 5.600 S-nyi táppénzt kap havonként. A férjének a havi nettó jövedelme (viszonyítási alap) 15.000 S. A bért a férj adósságai miatt foglalják le.
Számítási alap S 15.000-
Általános alapösszeg S 8110-
Eltartási alapösszegek az eltartásra jogosult
feleség és két gyerek után S 4.500-
Alapösszegek együttesen: S 12.610-
A számítási alap fennmaradó részéből (nettóbevétel S 15.000-, mínusz S 12.610-) tehát S 2.390-ból levonandó a 30%-os általános növelési összeg, valamint háromszor a 10%-os eltartási növelési összeg eltartottanként (összesen tehát a maradék 60%-a), vagyis:
Különbözet (S 2.390-) - Növelési összegek (S 1.434-) = S 1.431-
Összegezve:
A számítási alap: 15.000-
Nem lefoglalható
Alapösszegek együttesen: 12.610-
Növelési összegek 1.434-
Nem lefoglalható együttesen 14.044-
Lefoglalható: 956-
Tehát a számítás szerint a jövedelem-letiltásnak kitett adós (S 8.110- + S 4.500- az alapösszegek, + S 1.434- a növelési összegekv) együttesen S 14.044-t kap a munkaadójától.
Eltartásra jogosult
A házastárs, ha nincs vagy csekély a jövedelme; az elvált házastárs, ha bírósági eltartási kötelezettség áll fenn; a házasságon belüli és kívüli gyerekek és egyéb hozzátartozók, ha az eltartásra törvényesen jogosultak.
Számítási alap
Minden lefoglalható juttatás összege, a lefoglalható természetbeni juttatásokkal együtt. A több pénzbeli vagy természetbeni teljesítésre vonatkozó lefoglalható követelést együtt kell számolni. Ha különböző harmadadósokkal szemben vannak követelések, a végrehajtási bíróság dönt összevonásukról; a bíróság azokkal a harmadadósokkal is foglalkozik, akiknek a kifizetései foglalástól mentesek.
Lefoglalható juttatások
Munkajövedelem (bér, jövedelem, honorárium stb.) minden lefoglalható természetbeni juttatással, nyugdíj, munkanélküli segély, szükség (?) segély, gyerektartás (mármint amit kap az anya), táppénz és hasonlók. A 13. és 14. havi fizetés (karácsonyi remuneráció és nyaralási pénz), és az egyéb extra fizetések csakúgy lefoglalhatók, mint bármilyen másik havi juttatás. Minden juttatás esetén, amit évente 12-szer fizetnek ki, mint például a munkanélküli segély és a táppénz, az általános alapösszeg S 9.100.
Nem lefoglalható juttatások
Táppénz, rendkívüli szociális segély, valódi ráfordítási kártalanítások, ösztöndíjak, bérleti-lakhatási segély, házassági és születési segély, családi pótlékok, szociális segély, védtelenségi támogatás és egyéb hasonló juttatások. Ha nem világos bizonyos juttatások lefoglalhatósága, a bíróságnak kell kérvény alapján a lefoglalás engedélyeztetéséről dönteni. Kérvényezhet az adós, a hitelező, vagy a harmadadós.
A lefoglalható összeg növelése (csak ha tartásdíj-hátralékok miatt történik a végrehajtás)
Ha az adósságok miatt az eltartási kötelezettségekből is lefoglalnak, akkor a szabályos lefoglalási határon felül lefoglalható még:
a) az érintett eltartási összeg (S 1.500-)
b) az érintett eltartási növelő összeg és
c) még 25%-a a fennmaradó szokásos „létminimumnak”.
Ha az így kiszámolt összeg még mindig nem elég a folyó eltartási kötelezettségekre, akkor a lefoglalható összeg bírósági határozattal tovább növelhető. A kötelezettnek ebben az esetben csak akkora összeg kell maradjon, amennyi a saját testi és szellemi eltartásához és munkaképességének megőrzéséhez szükséges. A lefoglalható összeg kiszámítása tartásdíj-adósságoknál mindenesetre némi szaktudást igényel.
A lefoglalható összeg csökkentése
Kérelemre (írásban vagy szóban jegyzőkönyvbe véve) növelheti a bíróság a nem lefoglalható szabad összeget, ha ez elkerülhetetlen többletköltségekre való tekintettel sürgősen ajánlottnak tűnik. A többletkiadások figyelembe vehető okai lehetnek a védtelenség, betegség, vagy hasonló vészhelyzetek, de mindenekelőtt azok az elkerülhetetlen lakásköltségek, amelyek az életvezetésre fennmaradó összeghez képest aránytalanul magasak.
A következő táblázat a könnyebb megértést és az átláthatóságot szolgálja. Leolvasható belőle, mennyit fizethet ki a munkaadó az adósnak a bérből (normális esetben, azaz 14-szeri bér évente, tartásdíj miatti foglalás nélkül). A maradékot a végrehajtó hitelező kapja meg.
Számítási alap (S) | Nem lefoglalható összeg 0-5 eltartásra jogosult személy esetén, 14 havi fizetés mellett | |||||
0 | 1 | 2 | 3 | 4 | 5 | |
8.000.- | minden | minden | minden | minden | minden | Minden |
9.000.- | 8377 | minden | minden | minden | minden | minden |
10.000.- | 8677 | 9766 | minden | minden | minden | minden |
11.000.- | 8977 | 10166 | minden | minden | minden | minden |
12.000.- | 9277 | 10566 | 11555 | minden | minden | minden |
13.000.- | 9577 | 10966 | 12055 | 12844 | minden | minden |
14.000.- | 9877 | 11366 | 12555 | 13444 | minden | minden |
15.000.- | 10177 | 11766 | 13055 | 14044 | 14733 | minden |
16.000.- | 10477 | 12166 | 13555 | 14644 | 15433 | 15922 |
17.000.- | 10777 | 12566 | 14055 | 152444 | 16133 | 16722 |
18.000.- | 11077 | 12966 | 14555 | 15844 | 16833 | 17522 |
19.000.- | 11377 | 13366 | 15055 | 16444 | 17533 | 18322 |
20.000.- | 11677 | 13766 | 15555 | 17044 | 18233 | 19122 |
21.000.- | 11977 | 14166 | 16055 | 17644 | 18933 | 19922 |
22.000.- | 12277 | 14566 | 16555 | 18244 | 19633 | 20722 |
25.000.- | 13177 | 15766 | 18055 | 20044 | 21733 | 23122 |
30.000.- | 14677 | 17766 | 20555 | 23044 | 25233 | 27122 |
(1999.01.01.-kori állapot. Az általános alapösszeg megfelel a "kiegyezési pótlék" (?) mindenkori nagyságának. A nem lefoglalható összegek a kiegyezési pótlék díjtételeihez alkalmazkodnak.)
Elszámolás a hitelezővel, elismervény kiállítása
Évente egyszer, valamint a stabil összegek (tőke és költségek a végrehajtási jogcím szerint) törlésekor igényelheti az adós és a harmadadós, hogy a befizetett összegekről és a maradék követelés nagyságáról elismervényt állítsanak ki. Ha a hitelező nem tesz ennek eleget, akkor a végrehajtási bíróságnak le kell állítania az adós kérésére a végrehajtást.
Kétséges kérdések
A végrehajtási bíróságot a következő kérdések tisztázására kérhetjük meg:
- figyelembe kell-e venni a létminimum kiszámításakor az eltartási kötelezettségeket;
- egy juttatás vagy juttatásrész lefoglalható-e és milyen mértékben;
- a ráfordítási kártalanítások megfelelnek-e a ténylegesen előállt többletráfordításoknak;
- azok a juttatások, amelyeknek a lefoglalását a bíróság jóváhagyta, ténylegesen, jogosan lefoglalhatók-e.
A kérvényezésre jogosult az adós, a hitelező és a harmadadós.
Kényszerítő jog
A lefoglalás-védelmi előírások alkalmazását nem korlátozhatja vagy érvénytelenítheti a kötelezett és a hitelező közti megállapodás. Az előírásoknak ellentmondó rendelkezéseknek („cesszió”) - akár átadás, elzálogosítás vagy más jogi cselekedet által történnek - nincs jogi hatásuk.
Különleges eset: „Lefoglalás-védelem” a bankkal szemben számla-túlterhelés esetén
Gyakran előfordul, hogy a számlát vezető pénzintézet megtagadja a letiltással terhelt számláról a számlatulajdonos (az adós) részére történő kifizetéseket vagy levételeket, habár pl. éppen akkor futott be a havi fizetés. A számlatulajdonos hiába utal a jövedelem-letiltási határra. A lefoglalási határ csak bírósági foglalásoknál érvényes, de a beérkezett összegek visszatartása a folyton folyvást követelésekkel túlterhelt bankszámlán nem számít foglalásnak. Inkább az ottani adósságok nyelték el a számlabevételt, nincs is pénz a számlán, ezért minden további kifizetés újra túlterhelné a számlát; megfelelő megegyezés nélkül azonban nem kell a banknak újabb túlterhelést teljesíteni. Ebben az esetben tehát az adóson áll, hogy tárgyalások útján megszerezze a bank ilyenfajta jóváhagyását. Nem utolsósorban ezeknek a kellemetlen meglepetéseknek az elkerülése miatt érdemel a számla túlterhelés az adós részéről különösen figyelmet.
2.4. Kellemetlen látogatás, a bírósági végrehajtó
Ha a hitelező jogerős végrehajtási ítélettel rendelkezik, akkor lehetősége van arra, hogy elküldje a bírósági végrehajtót az adós lakására ill. üzleti helyiségeibe.
A hitelező választhat a különböző végrehajtó eszközök, mindenekelőtt a jövedelem vagy ingatlanfoglalás közül, alapjában véve többféle módot is kérvényezhet egyszerre. Az már kezdetben is világos, hogy ha a kérvényezett végrehajtási eszközök egy része is elég a hitelező kielégítésére, akkor a bíróságnak csak ezt az egyet kell jóváhagynia. Ha a jövedelem-letiltással egyidejűleg, vagy annak kérvényezése után ingatlanfoglalásra is kérvényt nyújtanak be, az ingatlan lefoglalás csak a jövedelem-letiltás sikertelensége esetén hajtható végre.
A bírósági végrehajtó általában bejelentés nélkül érkezik egy ügyvéd kíséretében, szükség esetén csendőrséggel, ill. rendőrséggel. Ha nem tud bejutni a lakásba (akár azért, mert senki sincs otthon), akkor azt akár erőszakkal is kinyittathatja egy lakatossal. A sok más végrehajtási költség mellett még a lakatost és az új zárat is az adósnak kell megfizetnie!
A lefoglalt tárgyakat a lefoglalási jegyzőkönyvbe veszik, ha lehetséges, lefoglalási jellel ("kakukk") látják el. Alapvetően ezek a tárgyak az adós tulajdonában maradnak. Azonban nem szabad, azaz büntetendő a lefoglalt tárgyakat a lakásából eltávolítania, sem másképp nem rendelkezhet az adós felettük. A kényszerű árverezés kezdetéig még kiválthatja az adós a tárgyait, ha kifizeti a teljes adósságot kamatokkal és végrehajtási költségekkel együtt.
Mivel az adóstól nem szabad minden életfeltételt megvonni, a törvényhozónak bizonyos tárgyakat lefoglalhatatlannak kell minősítenie. Lényegében az adós és családja számára megfelelő, emberhez méltó egyszerű életvitelről, az ehhez elengedhetetlen dolgokról van itt szó; a készpénz is mindenképp „dolognak” számít.
A sikertelen foglalási kísérlet után a végrehajtónak 6 hónapot várnia kell a következő próbálkozással (általános zárlati határidő). Ezelőtt csak akkor lehet foglalni, ha a hitelező hitelesen állítja, hogy az adós időközben új foglalható tárgyakat szerzett be.
Nem lefoglalható tárgyak
A készpénz, ha a mindenkori jövedelem nem lefoglalható részéhez tartozik, vagy ha egyébként is nem lefoglalható juttatás. Az egyéb összegekből annyit kell meghagyni az adósnak, amennyire a következő fizetési időpontig szüksége van, hogy a megélhetését és folyó eltartási kötelezettségeit teljesíteni tudja. (Figyelem: A megspórolt pénzre is leselkedik a lefoglalás veszélye!)
A nélkülözhetetlen használati tárgyak és bútorok, mint pl. az ágy, a ruhásszekrény, a konyhabútor, az étkezőasztal és a székek, bizonyos körülmények közt a mosógép és a TV; egyszerű ruhák; élelmiszerek és fűtőanyagok, a munkavégzéshez szükséges tárgyak; nagyon fontos személyes tárgyak, mint a jegygyűrű, a képek és a kitüntetések; a nem eladásra szánt háziállatok, akikhez érzelmi viszony fűzi az adóst (S10.000- értékig); azok a dolgok, amelyek bizonyíthatóan nem az adóshoz tartoznak; azok a tárgyak, melyek elárverezéséből származó bevétel előreláthatólag még a végrehajtási költségeket sem fedezi.
Minden egyéb, amit a bírósági végrehajtó az adós lakásán vagy üzleti célú helyiségeiben talál, alapjában véve lefoglalható. A végrehajtó figyelmét rögtön fel kell hívni arra, melyek a nem saját tárgyai az adósnak (tulajdonfenntartás, kölcsön stb.). A számlákat és egyéb papírokat, melyek bizonyítják, hogy ezek a tárgyak nem az adós tulajdonai, rögtön be kell mutatni. A végrehajtó ezt feltünteti a lefoglalási jegyzőkönyvben, azonban ha kétségei vannak, ennek ellenére lefoglalhatja azokat. Azok a dolgok, amelyekről jogilag kimondták, hogy nem lehet lefoglalni, csak akkor foglalhatók le, ha nincs már más könnyen hasznosítható és előre láthatólag a hitelezőt teljes mértékben kielégítő tárgy. Ha mindennek ellenére lefoglalnak idegen tárgyakat, az adósnak a valós tulajdonost kártalanítási kötelezettség mellett haladéktalanul értesítenie kell. A tulajdonosnak fel kell szólítania a hitelezőt a végrehajtás felfüggesztésére. Ha ezt is megtagadják, akkor már csak bírósági „excindálási keresetet” tehet.
„Zsebfoglalás”
A bírósági végrehajtó bárhol találkozik az adóssal, feltartóztathatja. Joga van az adós ruházatát lefoglalható tárgyak után átkutatni. A végrehajtási jóváhagyásnak nem kell ehhez speciális engedélyt tartalmaznia.
Cserefoglalás
A nagyon drága, önmagában nem lefoglalható tárgyakat le lehet foglalni, ha a szorgalmazó hitelező valamilyen pótlékot ajánl fel érte (pl. egy egyszerűbb télikabátot egy bundáért, ami egyébként télen az adós egyetlen meleg ruhadarabja lenne).
Vagyonjegyzék, vagyonnyilatkozat (korábban nyilatkozati eskü)
Ha a foglalások nem vezetnek kielégítő eredményhez, akkor az adós be kell mutasson a végrehajtónak egy aláírt vagyonjegyzéket. Ezen az űrlapon az adósnak fel kell sorolnia minden vagyontárgyát, és a saját követeléseit a hely és a tulajdonos, ill. a követelésben adós megadásával. A korábbi „nyilatkozati eskütől” ez annyiban különbözik, hogy nem kell a bíróság előtt esküt tenni róla. A hamis vagy hiányos vagyonjegyzék leadása bíróságilag büntetendő. A bemutatást és aláírást kényszerítő elővezetéssel és rabsággal ki lehet kényszeríteni. A vagyonjegyzék keletkezése után egy évvel lehet újabbat igényelni. Ezelőtt csak akkor, ha a hitelező bizonyítani tudja, hogy időközben az adós újabb vagyonhoz jutott.
A kényszerítő végrehajtási intézkedések a vagyonjegyzék bemutatása után is érvényesek maradnak, akár újra kérvényezni is lehet őket! A vagyonjegyzék tehát nem könnyíti meg az adós dolgát.
2.5. A lakás, vagy a ház kényszerárverezése
Az öröklakás, a telek, vagy a sorlakás sincs védve a hitelezőktől. Sokszor ezek jelentik az adós legértékesebb vagyontárgyát, értékállóak és csak nehezen lehet a hitelező elől elrejteni, vagy elvonni őket. Ennek megfelelően a hitelezők szívesen jegyeztetnek be rá kényszerűen, vagy megegyezéssel jelzálogot biztosítékként.
A fizetésképtelenség kellemetlen következményeit rögtön elmagyarázzuk. Áttekinthető és kalkulálható eladósodás esetén egy utána számolás, egy megfelelő bevétel/kiadás/vagyoni stratégia is megakadályozhatja a helyzet további romlását. Józan megfontolás alapján sok ingatlantulajdonos bölcsen tenné, ha inkább a valószínűleg fájdalmasabb utat választaná, és a házát vagy a lakását önszántából elárvereztetné. A szabad eladás általában jelentősen nagyobb bevételt hoz a konyhára, mint a bírósági kényszerárverezés, és ezért ez a hitelezőnek is érdeke. Ha ezt a lépést az adós túlságosan elhúzza, vagy egészen elkerüli, akkor sok, egyébként elkerülhető kamat és költség mellett végül mégis sor kerül a kényszerárverezésre.
Minden hitelező, akinek a követeléseit az adós nem szabályosan teljesíti - a jelzáloggal nem biztosított hitelező is - kaphat végrehajtási jogcímet, és szorgalmazhatja az ingatlan elárverezését. A hitelező kérésére a kényszerárverezést, ha minden szükséges feltétel megvan, jóváhagyják, a telekkönyvbe bevezetik és értesítik a feleket és a telekkönyvbe bejegyzett többi hitelezőt. Ezután az árverezési időpont előkészítése következik, mindenekelőtt egy szakértő becslése, majd a szorgalmazó hitelezőnek be kell mutatnia az árverezés feltételeit. Az időpontot rögzítik és nyilvánosan közzé teszik.
A végrehajtási jogszabály nem támogatja az adós elleni „idegháborút”.A gyakorlatban azonban alig lehetséges, hogy ezeket a mellékjelenségeket teljesen elkerüljék, végül is a törvényhozásnak a hitelező jogait és érdekeit is védeni kell. Mindenesetre azoknak a hitelezőknek az árverezési kérelmét, akik a hitelezők sorában kilátástalanul hátul vannak, ha az adós maga nem is, a sorban jobb helyen álló hitelezők általában le tudják szerelni.
Természetesen az ingatlant nem szabad elpazarolni, az árverezés keretein belül a lehető legjobb nyereséget kell elérni; a legcsekélyebb ajánlat kb. a becslési érték felénél lehet. A szorgalmazó hitelező az árverezés kezdetéig elállhat a végrehajtás elvégzésétől. A végrehajtás jóváhagyása és a konkrét árverezési időpont között legalább 3 hónapnak kell eltelnie.
Azok licitálhatnak az árverésen, akik az ún. „óvadékot”, azaz a becsült árnak többnyire a tizedét, letétbe rakták a biztonság kedvéért; a legtöbbet ajánló kapja meg az ingatlant. Az árverezési bevételt az eljárási költségek levonása után a telekkönyvi bejegyzéseknek megfelelő rangsor alapján kiosztják a hitelezőknek.
Az árverezési határozat szerint az adósnak el kell hagynia az ingatlant, ha ezt megtagadja, akkor a bírósági végrehajtó az embereket és a tárgyakat kényszerrel eltávolítja a lakásból ill. házból. A munkaerő, szállítás és tárolás miatti költségeket ugyan a hitelező előlegezi meg, de az adósnak végül ezeket a költségeket is ki kell fizetnie; a mindenkori időnyereséget tehát nagyon drágán megfizeti. Ezért itt is sokkal kedvezőbb időben új szállásról gondoskodni. Ha ez nem sikerül, akkor lehet tárgyalni az új tulajdonossal kiköltözési haladékról, vagy ezen tárgyalások bukásakor be lehet nyújtani bírósági kérvényt a kiköltözési haladékról.
2.6. Kényszerű kiköltözés a bérlakásból
A fenyegető vagy fellépő lakástalanság az egyik különösen nyomasztó és egyszersmind veszélyes következménye az adósságproblémáknak, és nem csak a lakástulajdonosok számára, hanem a bérlőknek is. Nyomasztó adósságok mellett a lakhatási költségek (bérleti díj, fűtés, áram, fenntartási költségek stb.) finanszírozása nagy gond, és a hajléktalanság még sokkal jobban kiélezi az adóssági problémákat. A pszichikai megterhelés nagy, a lakáskeresés felőröl, a munkahelyi teljesítmény romlik, és nem utolsósorban az adósságproblémák szanálása is igencsak megnehezedik a lakástalanság révén. Ezért a lakás tartós biztosítása éppen az adósságproblémáknál elsődleges cél. A lakhatási költségeket minden esetben, még nagyon csekély háztartási bevétel esetében is ki kell fizetni, ha fizetési nehézségek merülnek fel, idejében beszélni kell a bérbeadóval a fizetés megkönnyítéséről. Különösen nehéz helyzetekben segítő szolgáltatások segítségére is számíthatunk, a megfelelő kérvényeket határidőn belül hamis szégyenkezés nélkül be kell nyújtani.
A legostobább viselkedés lakásproblémáknál is az, ha csak a homokba dugjuk a fejünket. Ha a lakás elvesztése elkerülhetetlenül előttünk áll, lehetőleg idejében körül kell nézni új lakhatási lehetőségért, bírósági lakásfelmondáskor szükség szerint be kell nyújtani a kérvényt a kiköltözés elhalasztásának engedélyezésére.
Nagyobb lakbér-elmaradás esetén hosszabb-rövidebb idő alatt minden bérbeadó meg tudja szerezni a jogerős kilakoltatási vagy felmondási ítéletet. A következő lépés az ún. „delogálás”, azaz a bírósági felmondás vagy a kilakoltatási végzés. A hitelező kérelmére az embereket és a tárgyakat a bírósági végrehajtó eltávolítja az érintett lakterekből. A hitelezőnek rendelkezésre kell ehhez bocsátania a szükséges munkaerőt és szállítási eszközt. Ha a bérlő megtagadja a lakás elhagyását, kényszerrel, pl. a csendőrség vagy a rendőrség bevetésével is el lehet szállítani. A hitelezőnek szükség esetén ugyan a kilakoltatással járó minden költséget meg kell előlegezni, végül azonban az adósnak még ezt is ki kell fizetnie. Ha az adós a delogálási eljárás alatt a lakást még időben elhagyja, kérvényt kell benyújtania a végrehajtás leállításáért, hogy a szükségtelen kényszer-kilakoltatás fennmaradó költségeit elkerülhesse.
Ha a bérlő a lakás vagy a lakhelyiség kényszerű elhagyása miatt hajléktalanságnak van kitéve, akkor kérésére a kilakoltatási végrehajtást el kell halasztani. A megfelelő kérvényt már a kilakoltatási eljárás alatt be kell nyújtani, de ez az ítélet jogerőssé válása után is lehetséges. A kiköltözési haladék jóváhagyásának feltétele egyrészt a fenyegető fedélnélküliség, ill. azok az okok, amikre különösen tekintettel kell lenni, pl. betegség, kisgyerekek stb., másrészt a bérbeadó terhelhetősége. A meghosszabbított kiköltözési idő nem lépheti túl a három hónapot, de mindenesetre maximum egy évre lehet kihúzni. Ha a bérlő a halasztás jóváhagyása után újabb felmondási okot szolgáltat, pl. újra késik a fizetéssel, akkor a kiköltözési határidőt a saját akaratú kiköltözéshez feltétlenül szükséges mértékre korlátozni lehet.
2.7. Mit tegyünk hirtelen, meglepő végrehajtáskor?
1. Az igazi adós?
Ellenőrizze, hogy a végrehajtott követelés jogos-e, hogy valóban az igazi adóstól foglaltak-e le. Ha a követelés tényleg áll, akkor a formai hibák megtámadásával ugyan időt nyerhet, de plusz költségeket okoz, melyeket végül az adósnak kell megfizetnie. Ha figyelmetlenségből, pl. névhasonlóság miatt, nem az igazi adóstól foglaltak le, kérvényezni kell a bíróságnál a téves foglalás bizonyításával az eljárás beszüntetését.
2. Jogerős-e a végrehajtási jogcím?
Ha a követelés nem jogos, felül kell vizsgálni, hogy van-e jogerős végrehajtási jogcím, ill. hogy annak jogerőssége formai hibák alapján megtámadható-e. A legtöbb végrehajtási jogcím mulasztási ítélet, mely az adós tartalmi befolyása nélkül született, pl. mert az adós egyáltalán nem is tudott a bírósági perről, merthogy nem kapta kézhez az értesítést. Ebben az esetben a nem jogos követelést a jogerős ítélet ellenére meg lehet támadni. E célból az illetékes bíróságon kérvényezni kell az újrafelvételt, maximum 14 nappal azután, hogy tudomást szerzett a végrehajtási jogcímről.
Ha az érintet követelést már kifizette, kérvényeznie kell az adósnak az eljárás beszüntetését, és bizonyítania kell a tényleges fizetést; csupán egy átutalási megbízás nem elegendő bizonyíték.
3. A lefoglalás határait figyelembe vették-e?
A havi jövedelem-letiltás nagyságát a harmadadós számolja ki, az adósnak ezeket a számításokat felül kell vizsgálnia. Előfordulhat, hogy pl. nem az aktuális foglalási határokat vette figyelembe, vagy az adós valamilyen eltartási kötelezettségét nem veszi észre. Ha az adósnak valamilyen speciális szükséglete van, bíróságilag kérvényezheti a foglalási összeg csökkentését.
4. Más dolgainak lefoglalása?
Ha más tárgyait foglalják le (tulajdonfenntartás, más dolgai a közös háztartásban, kölcsön dolgok stb.), a valós tulajdonost haladéktalanul értesíteni kell. Ha a végrehajtó hitelező az idegen tulajdon bizonyítása ellenére nem mond le a lefoglalásról és értékesítésről, akkor a tulajdonosnak a bíróságon excendálási keresetet kell tennie.
5. A végrehajtás önszándékú leállítása?
A teljes adósság kifizetése (behajtási költségek + kamatok + tőke) előtt a végrehajtási eljárást csak a hitelező egyetértésével lehet leállítani. Ezért meg kell próbálni a hitelezővel új fizetési megállapodásokat kötni. Ilyenkor ugyan az ember rá van utalva a hitelező jóakaratára, a komoly hitelező azonban a tárgyilagosan megalapozott ajánlatot minden valószínűség szerint elfogadja. Saját biztonsága érdekében mindenesetre csak akkor állíttatja le a jövedelem-letiltást, ha megőrizheti helyét a hitelezők sorában. Ez azt jelenti, hogy a jövedelem-letiltás a szorgalmazó hitelező javára újra érvénybe lép, ha újabb végrehajtási kérelmeket nyújtanak be a munkaadónak, vagy az új megállapodásokat az adós nem tartja be.
6. Bírósági halasztás és beszüntetés?
Bizonyos vitatott jogi kérdések végleges tisztázásáig, pl. hogy jogerős volt-e a kézbesítés, kérvényezhető a végrehajtási bíróságon a végrehajtás elhalasztása. Minden olyan kérvény, mely a végzés beszüntetését célozza meg, összeköthető a halasztási kérvénnyel; ha a halasztást jóváhagyják, akkor a végrehajtást nem folytatják, amíg nem születik döntés a beszüntetésről.
A végrehajtás-beszüntetési kérvényt bármelyik fél bármikor benyújthatja. A beszüntetés okait fel kell vezetni és be kell bizonyítani. A beszüntetés okai lehetnek mindenekelőtt: az adósság kifizetése, új megállapodások a hitelezővel, a lefoglalt tárgyak más vagyonát képezik, az előrelátható bevétel nem fedezi az árverezési költségeket.
2.8. Lehet-e börtönbe kerülni az adósságok miatt -
az adósságok és a büntetőjog
Sok adós azt hiszi, hogy az adósságaik miatt előbb-utóbb büntetőbíróhoz, majd börtönbe kerülnek. Ez a félelem többnyire megalapozatlan, bizonyos viselkedésmódok azonban valóban büntetendők. Mire figyeljünk tehát oda?
Büntetendő cselekmény miatt természetesen mindig csak akkor ítélhetnek el, ha egy - többnyire hosszantartó és idegőrlő - büntetőper keretein belül bizonyították a jogi előírások bűnös megsértését. A mindenkori bűn mellett pluszban persze még egy csomó ártatlanul okozott kárt is meg kell fizetni. A bírósági lefölözési eljárás során (ld. „az új privátcsőd”) a korábbi büntetőügyből származó kötelezettségeket nem számítják be a maradék adósságok elhagyásakor. Mivel ezeket a hitelezőket nem lehet lemondásra kényszeríteni, ezért ezeket a követeléseket egészében ki kell fizetni, vagy kiegészítő, bíróságon kívüli megállapodást kell kötni róluk, és így kell finanszírozni őket.
A büntethetőség és a büntetés nagysága természetesen attól is függ, hogy az adós mennyire igyekezett a károkat korlátozni, újra helyrehozni, jóvátenni, ill. tevékenyen megbánni. Már emiatt is megéri éppen a nagyon húzós adósságproblémáknál, ha az ember tudatosan és célratörően gondolkodik adóssági helyzetéről.
A büntetőjogi elítélés minden lehetséges következményével együtt (pl. pénzbíráság, elzárás, felvétel a priusz-regiszterbe, nem kerülhet lefölözési eljárásba a maradék adósságok elhagyásával a privátcsőd során) bizonyos büntetőjogi tényállások teljesülését feltételezi. A fizetési nehézségekkel küzdő adósoknak legfőképpen a következő tényállásokra kell figyelniük.
Csalás (§§ 146 BTK)
Rávesz valakit egy cselekményre, annak eltűrésére vagy elmulasztására a tényekről való megtévesztés által, azzal a szándékkal, hogy egy harmadik személyt jogtalanul gazdagítson.
Tehát büntetendő csalás az, ha pl. egy már fizetésképtelen adós további adósságokat halmoz fel, és közben szándékosan elhallgatja, hogy ezeket az új adósságokat minden bizonnyal már nem tudja visszafizetni. A legfontosabb itt az, hogy az adós ezáltal gazdagodni akart, és a hitelezőt szándékosan megtévesztette a fizetésképtelenség tényével kapcsolatban.
Csaló krida (a fizetésképtelenség csaló előidézése), idegen hitelezők megkárosítása (§§156, 157 BTK)
Aki a vagyonának egy részét eltitkolja, eltávolítja, elidegeníti vagy megkárosítja, egy nem létező kötelezettséggel mentegetőzik, vagy ilyet elismer, vagy a vagyonát máshogy ténylegesen, vagy látszólag csökkenti, és ezáltal meghiúsítja, vagy kisebbíti a hitelezői kielégítését, büntetendő cselekményt követ el. Büntetendő csakígy az is, aki ezeket a cselekedeteket az adós tudta nélkül helyette megteszi. Egy példa: Az adós odaajándékozza szüleinek az új hifijét, hogy megóvja azt a mindenkori foglalásoktól. Megállapodás szerint a készülék az otthonában és az ő tulajdonában marad, a végrehajtónak azonban azt mondja, hogy más tulajdona. Ennél a példánál nem arról van szó, hogy bizonyítható-e a tényállás, hanem sokkal inkább azt kell megtalálni, hogy hol van a megengedhető trükkök határa.
A kényszer-megegyezési eljárás megindításának kérvénye nem engedélyezhető, ha az adós a fizetésképtelenség kezdete után jogerősen elítéltetett csaló kridáért. Ezenkívül a lefölözési eljárás elvégzésének kérését is vissza kell utasítani, ha az adóst ilyen bűncselekményért már elítélték, és az ítéletet még nem törölték.
Kedvezés egy hitelezőnek (§158BTK)
Büntetendő az, aki fizetésképtelenség kezdete után egy hitelezőt fizetésekkel vagy biztosításokkal kedvezményekben részesít, és ezáltal a többi hitelezőt háttérbe szorítja. A hitelezőt azonban, aki az adóst a biztosításra és a fizetésre rávette a rendelkezésére álló követelés nyomásával, nem büntethető.
Ha ezért jogerős, még nem töröltetett ítélet van érvényben, akkor az megakadályozza a lefölözési eljárás bevezetését, vagy annak leállításához vezethet.
A fizetésképtelen adós tehát a saját fizetőeszközét csak százalékosan egyenlően, a követelés mindenkori nagyságának megfelelően oszthatja fel a hitelezők között, ha egyébként egy hitelező megkárosítása volna várható. A bíróságon kívüli megegyezésben, melyet az adós saját pénzéből fedez, minden hitelezőnek ugyanazt a kvótát kell kifizetni. Ha a pénz egy harmadik oldalról áll rendelkezésre, akkor a fenti alapvetés nem érvényes, mert még a különböző nagyságú kvóták is csak a hitelezők jobb helyzetéhez vezetnek. Természetesen az sem büntetendő, ha a hitelezőket végzés vagy hitelbiztonság miatt kezelik egyenlőtlenül, vagy ha minden hitelező elfogadja az egyenlőtlen fizetési javaslatot.
Gondatlan krida (a fizetésképtelenség gondatlan előidézése, §159 BTK)
Több hitelező adósa gondatlanul fizetésképtelenséget idéz elő, különösen ha mértéken felül pazarol, léhán és viszonyainak nem megfelelően hitelt vesz fel, vagy nyújt, vagy vagyonának egy részét elherdálja.
Legalább egy hitelező kielégítésének gondatlan meghiúsítása, vagy megrövidítése a fizetésképtelenség tudatában, vagy annak gondatlan nem ismerésében, különösen új adósságok halmozása, vagy a csőd megnyitásának elkésett kérelmezése által.
Büntetőperrel kell tehát annak számolnia, aki
- anyagilag veszélyes helyzetben gondatlanul úgy cselekszik, hogy azzal fizetésképtelenné teszi magát
- fizetésképtelen adósként hitelezőinek helyzetét tovább rontja, pl. megfelelő lépések elmulasztásával.
A végrehajtás megakadályozása (másnak a javára) (§§162,163 BTK)
Egy hitelező szándékos megkárosítása egy folyó, vagy konkrétan fennálló végrehajtási eljárás keretein belül, még nem lefoglalt vagyonrészek elhallgatásával, eltávolításával vagy károsításával, nem létező adósságok elismerésével, vagy ezekkel való mentegetődzéssel, vagy a vagyon egyéb valós, vagy látszólagos csökkentésével. Az is egyaránt bűnös, aki ezeket a cselekményeket az adós beleegyezése nélkül elköveti. Ez a bűncselekmény a csaló kridához hasonlít, de olyan cselekedeteket érint, amelyek a hitelező kielégítését egy bizonyos kényszervégrehajtás vonatkozásában veszélyeztetik, vagy csökkentik. Példa: Az adós gyorsan elrejti értékes fényképező felszerelését, mielőtt a végrehajtó előtt ajtót nyitna. Példa 2: A végrehajtó ennek ellenére felfedezi a fényképezőt, és az adós azt állítja, hogy az a sógoráé.
Ebben a bűncselekményben meglévő jogerős, még nem töröltetett ítélet megakadályozza a lefölözési eljárás megkezdését, ill. annak leállításához vezethet.
Az eltartási (tartásdíj) kötelezettség megszegése (§198BTK)
A tartásdíj kötelezettségének megszegése akkor áll fenn, ha az erre kötelezett a törvényesen előírt, vagy bíróságilag megállapított tartásdíj fizetését bűnösen elmulasztja. Amennyiben az eltartásra jogosult nevelése, vagy eltartása veszélyeztetve van, vagy más oldalról jövő segítség nélkül veszélyeztetve lenne. Az is megsérti eltartási kötelezettségét, aki elmulasztja, hogy megfelelő pénzkereső foglalkozás után járjon, és ezért nem tud fizetni. Ha minden fáradozás ellenére az anyagi nehézségek az eltartási kötelességet is veszélyeztetik, haladéktalanul egyetértésre kell jutni az eltartásra jogosultakkal, vagy bírósági megállapítás lehetőségei szerint kérvényezni kell egy teljesíthető tartásdíjat.
Mint minden más szándékosan elkövetett tiltott cselekedetből származó adósságot, vagy büntetőjogba ütköző mulasztást, így az efféle tartásdíjhátralékokat sem érinti az adósságelhagyás a lefölözési eljárás során.
A végrehajtás meghiúsítása (§271 BTK)
Egy bíróságilag lefoglalt tárgy összetörése, károsítása, eltorzítása, használhatatlanná tétele, vagy a lefoglalástól való elvonása. Tehát mindenki büntetőeljárást kockáztat, aki egy lefoglalt tárgyat értéktelenné tesz, vagy elrejt, legyen ennek az oka harag, vagy az, hogy az árverezésen ne legyen már senkinek vonzó, vagy akármi más.
Hamis vagyonjegyzék/nyilatkozat (§292 a,b BTK)
Büntetendő az is, aki a bíróság, vagy a végrehajtási szerv előtt szándékosan hamis, vagy hiányos vagyonjegyzéket ír alá, és ezáltal a hitelezők kielégítését veszélyezteti. A korábbi nyilatkozati esküt a vagyonnyilatkozat helyettesíti. Erre a vagyon- és jövedelemnyilatkozatra ugyan nem kell többé a bíróság előtt megesküdni, de a hamis és hiányos adatok büntethetőek maradtak.
Ebben a bűncselekményben meglévő jogerős, még nem töröltetett ítélet megakadályozza a lefölözési eljárás megkezdését, ill. annak leállításához vezethet.
2.9. Eladósodva élni
Eladósodásról, ill. fizetésképtelenségről akkor beszelhetünk, ha az adós nem tudja kötelezettségeit az általános létfenntartás maradékából a megfelelő időn belül kiegyenlíteni. Ebben a helyzetben általában a folyó foglalások miatt nem tud még pluszban fizetni a hitelezőknek. A tartós adósságkezelés egy bizonyos „játékteret” (elegendő jövedelem, szanálási hitel stb.) és az adós megfelelő, kitartó motivációját feltételezi. Ha ezeknek a feltételeknek csak az egyike is hiányzik, akkor hosszútávon alig lehetséges az adósságok börtönéből kiszabadulni, akár bíróságon kívül, akár privátcsőddel. Akármit is vállal el az ember ebben a helyzetben, úgy tűnik, hogy az adóssághegy robbanásszerűen és megállíthatatlanul nő.
Ezek az életkörülmények erősen rombolólag hathatnak az adós és családja életére (ld. „A fizetésképtelenség szokásos és kellemetlen kísérőjelenségei” c. fej.). Mindennek ellenére lehetséges ebben a helyzetben is emberhez méltóan élni, mind anyagi, mind lelki vonatkozásban.
Mire kell Önnek, mint érintett adósnak, különösen figyelnie?
1. Kárkorlátozás
Korlátozza a károkat, hogy legalább a jövőbeni kezelésnek legyenek esélyei. Bizonyítsa hitelezői előtt helyzetét, és kérje meg őket, hogy mondjanak le az igen költséges, ám céltalan behajtási kísérletekről és kamatszámításokról. Egy hitelező sem tud fizetést kicsikarni a nem lefoglalható bevételből. Minden fizetés, amit Ön ennek ellenére teljesít, mutatja a fizetési szándékát; de az adóssági helyzet ezáltal bizonyára alig változik. Készítsen egy nagy lapot azokról az adósságkezelési módokról, amik az adóssághegyet csak növelhetik (pl. csökönyös adósság-átszervezési próbálkozások hitelközvetítőkön keresztül és hasonlók). A barátai és rokonai hálásak lesznek, ha nem rántja őket is magával az örvénybe, pl. baráti kölcsönökkel, vagy kezességekkel.
Beszéljen nyíltan mindenkivel, akit érintenek az adóssági problémái (pl. házastárs, élettárs, család, kezesek és adóstársak).
2. Áttekintés
Próbáljon átfogó képet nyerni adóssági helyzetéről úgy, hogy elkészíti a hitelezők teljes listáját (ld. „Mik az adósságok?” c. fej.). „Markában tarthatja” – legalábbis a szó szerinti értelmében – összes hitelezőjét, ha az összes papírt, ami csak az adósságokkal összefüggésben áll, hitelező és összefüggés szerint rendezi. Ha átláthatóan elhelyezi ezeket egy mappában, rögtön hozzáfér az összes anyaghoz és időközben még ki is egészítheti őket. Így talán újra lesz bátorsága szembe nézni az egyébként átláthatatlan és alig érthető papírhalmokkal. És a későbbi adósságkezeléshez ("sohase mond hogy vége") így is, úgy is szüksége lesz a dokumentumok mappájára.
3. Lakás
Biztosítsa magának a lakását; a hajléktalanság a legjobb táptalaja a további problémák kialakulásának. Ez azt jelenti, hogy a lakbér és a lakhatási költségek kifizetése a legfontosabb. Szorgalmazzon egy megfelelő fizetési megállapodást a bérbeadóval, és igyekezzen a mindenkori egyéb segítségeket is megszerezni.
4. Munka
Gondoskodjon tartós munkahelyről akkor is, ha a jövedelmét lefoglalják; ez mutatja, hogy gondol az adósságkezeléssel, rendszeres bevételt biztosít, és nagyon fontos lehet az önértékelése szempontjából is.
5. Bevételek / kiadások
Segítsen háztartásának költségvetésén, és vezessen következetesen háztartási könyvet és tervezze meg megfelelően feladatait (ld. „A saját háztartásom…” c. fej.). Kerülje a szükségtelen anyagi megterheléseket, és próbálja meg emelni bevételeit.
6. Lefoglalási védelem
Tájékozódjon a lefoglalás határairól és a bírósági végrehajtó jogairól és kötelességeiről. Csak így tudja jogait figyelembe venni, s az ismert veszély kevésbé rémisztő. Bizonyos keretek között az ember teljesen legálisan megvédheti magát a lefoglalásoktól.
7. Büntetőjog
A büntetőjogi ítélet még jobban rontja a helyzetét, ezért kerülje el ennek minden kockázatát (ld. „Lehet-e börtönbe kerülni az adósságok miatt - az adósságok és a büntetőjog” c. fej.). Tévedés, hogy egy bűncselekményből származó bevétellel kiválthatja magát az adósságok börtönéből - ez már sok valós szanálási lehetőséget és sok életet tönkretett.
8. Kiegyensúlyozottság
Ne hagyja, hogy az adóssági problémák életének állandó, meghatározó középpontjává váljanak, hogy még lélegezni se merjen. A lakosság eladósodására vonatkozó riasztó számok azt mutatják, hogy nem ön az egyetlen hajótöröttje a modern fogyasztói világnak. A professzionális, gyakran ingyenes tanácsadó és gondozó állomások már sokszor bizonyították létjogosultságukat lelki krízisekben; ha szüksége van rá, hasznosítsa ezt.
2.10. Az adósságtorony - összefoglalás
Adósságokat csinálni és adósságokkal élni bizonyos mértékben és bizonyos célokra teljesen normális egy átlagháztartásban a XX. sz.-ban. Teljes gazdasági rendszerünk elképzelhetetlen lenne adósságok nélkül és az emberek nagy részének nem is jelent problémát adósságainak szabályos kifizetése. Ha az ember hiányosan tervez, figyelmetlen, vagy a hitelezési lehetőségeket nem elég óvatosan használja, s ez még egy előreláthatatlan esemény bekövetkeztével is összekapcsolódik - akár a modern „adósok börtönébe” is juthat.
Korábban az embert tényleg bezárhatták adósságainak teljes kifizetéséig az igazi adósok börtönébe. Ma már ez alapjában véve nem lehetséges, a modern adósok börtöne sokkal inkább a fizetésképtelenség, vagy eladósodás következményeiből áll. A fizetésképtelen adós nem tudja a határidőnek megfelelően teljesíteni a fizetési kötelezettségeit, a hitelezőknek meg kell próbálni követeléseiket bírósági végrehajtási lépések útján behajtani. A felszólítás, kereset és a bírósági végrehajtó, vagy a jövedelem-letiltás nagy többletköltségeket okoznak, és ezeket a plusz adósságokat az adós nem igazán tudja kifizetni; szorosan bezárva ül az adósok börtönében.
Ekkor már nehéz - de nem feltétlenül drága - jó tanácsot adni; az adóstanácsadókat sajnos többnyire túl későn keresik fel. De jó tanácsot kapni lehetséges, és megéri tájékozódni, és tudásunkat helyesbíteni.
Ugyan lehetséges a fizetésképtelenséggel is tartósan, de emberhez méltóan együttélni, a legtöbb esetben azonban van kiút az eladósodásból.
3. Kiutak az eladósodásból 
3.5. Bíróságon kívüli kezelési lehetőségek
Az adósságkezelés célja az adós teljes anyagi helyzetét elfogadható időn belül úgy javítani, hogy az érintett az eljárás végén teljesen megszabaduljon az adósságaitól, de legalábbis adósságaival együtt rendezett, végrehajtásoktól mentes életet élhessen. Emellett arról is gondoskodni kell, hogy az adós és hozzátartozói a kezelési eljárás alatt is emberhez méltó életet élhessenek. Ezen feltételek megteremtése nélkül az új eljárás, a „privátcsőd” sem célravezető megoldás. Az adóssághegy leépítése mindenesetre nagyon mélyreható intézkedésekkel fonódik össze, melyek az érintett motivációját keményen próbára teszik. Az adósságtömeg felgyűlése sokszor évekig tartott, a teljes leépítés sem lehetséges máról holnapra.
Minden adósságkezelési kísérlethez elengedhetetlen - legyen az bírósági vagy azon kívüli -, hogy a bevételek és a kiadások viszonya, amennyire csak lehet egyenesbe jöjjön. Egyszerűbben fogalmazva: bevételnövelés, kiadáscsökkentés, háztartási terv készítés és annak betartása.
1. lépés: Állapotfelvétel
A célravezető és keresztülvihető adósságkezelési tervhez szükséges a megfontolt állapotfelvétel. Tekintse tehát át helyzetét, és készítsen el egy őszinte és átfogó bevétel/kiadás listát (ld. „Saját háztartásom” c. fej.) és sorolja fel kötöttségeit (ld. „Mik az adósságok” c. fej.).
Fontolja meg a bevétel/kiadás lista alapján, hol lehet esetleg spórolni, illetve mely lépésekkel növelhetők bevételei. Természetesen a jövedelme jövőbeni fejlődését a lehetőségek szerint kell átgondolni. Ezen az alapon egyszerűen kiszámítható, havonta mekkora összeget szánhat adósságtörlesztésre, ez ugyanakkor kiindulási alapul szolgál a rendezési tervhez.
2. lépés: Összefüggő stratégia
Második lépésben az egyedi teljesítőképességnek és az eladósodási helyzetnek megfelelő összefüggő stratégiát kell kiépíteni. Ez állhat a különböző, alább bemutatott szabályozási lehetőségekből is, de nincs rá általános recept, a döntések alapja mindig az ön teljesen egyedi helyzete.
3. lépés: Tárgyalások
A harmadik lépésben megfelelő tárgyalások útján meg kell szerezni az összes hitelező beleegyezését a javasolt adósságkezelési tervhez. A hitelező célja mindig az, hogy lehetőleg a teljes szorgalmazott összeget visszakapja. Ezen célból bírósági keresetet nyújthat be, vagy végrehajtási eljárást indíthat az adós ellen. Ha azonban ez az adós anyagi helyzete alapján bizonyíthatóan nem célravezető, akkor a komoly hitelezők igyekeznek a káraikat csökkenteni, korlátozni. Az engedmények határát az adós aktuális és jövőbeli teljesítőképessége szabja meg. A hitelezők ilyenkor mindig csak a tárgyilagosan megalapozott érvelést követik, és óvják magukat a többé vagy kevésbé ügyes trükköktől. A tárgyalás lehet szóbeli vagy írásbeli (ld. „Hogyan tárgyaljunk hitelezőinkkel?” c. fej.), a végeredményt mindenesetre írásba kell foglalni és gondosan meg kell őrizni.
Az adósságkezelés szokásos módszerei:
3.5.1. Megállapodás a részletekről; a részletek módosítása
A részletekről való megállapodás egy, a hitelezővel kötött szerződés, mely azon összeg részletekben való kifizetését engedélyezi, amely egyébként egyben, egyszerre lenne esedékes. Egy ilyen megállapodásnak tehát akkor van értelme, ha az adós a teljes összeget egyszerre nem tudja kifizetni, csak részletekben. Ez a legtöbb bírósági díjnál, bírósági és közigazgatási büntetésnél és a pénzügyi hivatal előírásainál lehetséges is. Az értelmes részletösszeg függ az egyéni fizetőképességtől, az adósság összegétől, és a kamatterhektől is. Minél alacsonyabb a részletösszeg, annál hosszabb a futamidő, és annál több lesz ezzel a kamatszolgáltatás. Olyan részletek, amelyek alacsonyabbak a folyó kamatoknál, egyedi esetekben, rövidtávon elkerülhetetlenek lehetnek, hosszútávon azonban abszurdak.
Mint a fizetési terv és az adósságkezelés minden formájának, a részletekről való megállapodásnak is egy átgondolt háztartási tervbe kell illeszkednie. A havi részlet nem töltheti ki a fix és létfenntartási összegek mellett szabadon maradó teljes mozgásteret. Ha a megbeszélt részlet fizetése nehézségekbe ütközik, időben gondoskodni kell a részlet nagyságának változtatásáról. Mindamellett meggondolandó, hogy a hosszabb futamidő jelentősen növeli a teljes terhelést.
3.5.2. (Fizetés)halasztás
A követeléseket esedékességükkor ki kell fizetni, fizetési késedelem esetén a hitelező jogi, végrehajtási lépéseket tehet. Ezek a lépések az adós és hitelező közti, a halasztásról való megállapodással elkerülhetőek. A megállapodás a halasztás vagy a követelés esedékességét tolja ki, vagy - azonos esedékesség mellett - a követelések bírósági érvényesítését késlelteti. A halasztás abban az esetben célravezető, ha segítségével további bírósági lépések kerülhetők el az adós szűkös anyagi helyzete esetén. Ha a részletfizetések nem megfelelően magasak, meghosszabbodik a futamidő, és ezáltal több kamatot kell fizetni. Már a halasztási kérelemben meg kell adni, hogy a futamidő hosszabbodjon, vagy inkább a részlet összege növekedjen. Az adós halasztási ajánlata kötelező beleegyezési és konkrét fizetési határidőt kell tartalmazzon. A hitelező számára elfogadhatatlan az a javaslat, hogy az adós a fizetést majd újra megkezdi, „ha újra jobban megy”. Ugyanígy kilátástalan egy nagyon hosszú távú halasztási kérvény - hat hónapnál tovább például egy hitelező sem vár szívesen a következő fizetésre.
Figyelem: A kamatok a halasztás alatt tovább futnak, és ezáltal igen jelentős összeg gyűlhet fel. Ezért gyakran szükséges a hitelezőkkel kamatfelfüggesztésről tárgyalni.
3.5.3. Kamatfelfüggesztés, ill. (késedelmi) kamatcsökkentés
Magas adósság és/vagy magas kamatok esetén az adós folyó fizetései sokszor még a kamatokat sem fedezik. A befolyó fizetéseket ugyanis először a behajtási költségekre fordítják, aztán a kamatokra, és csak legvégül a tényleges alaptőkére. Ésszerű érvekkel azonban mindenről lehet beszélni a hitelezőkkel, akár alacsonyabb kamatokról, vagy a kamatok elhagyásáról is. A tárgyalások sikerének esélyét az adós hitelképessége határozza meg. Ha a bonitás nagyon jó, azért fog engedni a hitelező, hogy ne veszítse el a vevőt. Nagy fizetési nehézségeknél vagy akár fizetésképtelenség esetén a hitelező többnyire boldog, ha legalább az adódó behajtási költségeket és az alaptőkét visszakapja. Fizetési késedelem esetén a hitelezőnek joga van késedelmi kamatot felszámolni a mindenkori elmaradásra, teljes esedékességkor tehát az adósság teljes összegére. A késedelmi kamat mértékéről általában szerződésben megegyeznek, egyébként a hitelező csak saját, bizonyíthatóan a késedelem által előállt költségeit követelheti. A fogyasztóvédelmi törvény szerint a megbeszélt késedelmi kamat maximum 5%-kal lehet több a szerződésben megállapított kamatnál azon szerződések esetén, melyek 1997.01.01. után zárultak le. Az új fizetési megállapodások betartása során azonban a komoly hitelezők készek elállni ezen joguktól, és lemondani a (késedelmi) kamatokról. Mindenesetre ezt szorgalmazni általában az adós dolga.
3.5.4. Adósságátszervezés
Drága vagy átláthatatlanul sok adósság esetén célravezető a (részleges) adósságátszervezés. Egyszerűbb csak egy hitelezővel megállapodni a részletekről, mint tíz hitelezővel igen alacsony részletekről; az adósságtömeg nagysága azonban egyelőre ezzel a módszerrel nem változik. Egy ügyes adósságátszervezés mindenesetre jelentősen kedvezőbb feltételeket (kamatok, részletek nagysága, hitelbiztonság) eredményezhet, miáltal a teljes terhelés is csökken.
Hosszútávú adósságkezelés csak olyan adósságátszervezés segítségével lehetséges, mely egy hosszútávon betartható háztartási és fizetési terv része. A fizetési problémákkal küzdő adós csekély hitelképessége miatt különösen nehezen kap átszervezési hitelt megfelelő feltételekkel. Éppen ezért kell a mindenkori hitelajánlatokat a legpontosabban felülvizsgálni, és az összterhelés alapján összehasonlítani. Az 1994. januárja előtt lezárt hitelszerződések esetén előfordulhat, hogy a régebbi hitelező a tőkeösszeg kifizetésekor meglehetős plusz kamatokat és költségeket számol föl. Ezt is tisztázni kell az adósságátszervezés előtt, az adóssági szerződés vizsgálatával és a bankkal való megbeszéléssel. Sok későbbi hitel esetén, ha az adós előbb fizet, a megbeszélt futamidő végéig nem szabad kamatokat felszámolni. Ha az adósság átszervezési hitelt egészében egy régi bankhitel fedezésére használjuk fel, akkor az állami hiteladót sem biztos, hogy képes lesz az adós befizetni. Az új hitelező figyelmét fel kell hívni az adósságátszervezés céljára. A szükséges formalitásokat a régi és új hitelező valamint a pénzügyi hivatal bonyolítja le egymás között.
Figyelem: Sok átszervezési ajánlat egyszerű csalogató álajánlat, mely figyelmesebben megvizsgálva nem tartja, amit megígért. Ekkor is sok pénzt és idegeskedést spórolhatunk meg, ha az ajánlatot idejében és pontosan megvizsgáljuk.
3.5.5. Bíróságon kívüli megegyezés
A bíróságon kívüli megegyezés több ponton megfelel a bírósági (kényszer-) megegyezésnek, csak éppen a felek a bíróságon kívül tárgyalnak, és állapodnak meg. Sikeres bíróságon kívüli eljárás esetén az összes hitelező lemond követeléseinek egy részéről, az adós a megbeszélt kvótát rögtön vagy részletekben kifizeti, és ezáltal megszabadul a maradék adósságaitól. Mindenesetre egy hitelezőt sem lehet a megegyezés elfogadására kényszeríteni. A bíróságon kívüli megegyezés részleteiről, melyet gyakran bíróságon kívüli kiegyezésnek vagy törlesztőrészlet-fizetésnek is neveznek, a „Privátcsőd” című fejezetben olvashatnak.
3.6. A „privátcsőd”
A „privátcsőd” köznyelvi kifejezés, mely egy sor eljárási módot és jogi előírást ír le. Egyszerűbben úgy mondhatnánk, hogy a csőd egy próbálkozás arra, hogy a hitelező és az adós számára egy szabályozott eljárás keretében megmentsük, ami még menthető. Bár a „csődszabályozás” csak a bírósági csőd- és adósságkezelési eljárásokat szabályozza, de az úgynevezett „privátcsőd” magába foglal mind bírósági, mind pedig bíróságon kívüli módszereket.
3.6.1. A bíróságon kívüli megegyezés
A magáncsőd meghatározásából fakad, hogy támogatja a bíróságon kívüli megegyezést. A hitelező számára azért érdekes ez az eljárás, mert nincsenek eljárási költségek, és ezért az adós fizetései egészében befolynak a hitelezőknek. A bíróságon kívüli tárgyalások során a hitelezők követeléseiket olyan összegre csökkentik, amely megfelel az adós fizetőképességének, illetve a mindenkori követelési biztonságnak. A hitelezőket azonban nem lehet a fizetési ajánlat elfogadására kötelezni. Egyetértés és időbeli fizetés esetén ezek a részlet-, ill. törlesztő fizetések kioltják a maradék adósságokat, és a végrehajtási végzés elveszti érvényességét. A biztonság kedvéért a hitelezőket fel kell szólítani, hogy függesszék fel a végrehajtást a bíróságon, de legalábbis az adóst felfüggesztési felhatalmazáshoz jutassák. A bírósági csődeljárástól a sikeres bíróságon kívüli megegyezés abban is különbözik, hogy a mindenkori kezest is megszabadítja a felelősségtől.
Egy bíróságon kívüli megegyezés megkötése és annak saját költségű finanszírozása csak akkor értelmes, illetve csak akkor megengedett, ha az összes hitelező egyetért az érintett megállapodásokkal. Egyrészt az adós a hitelező jogellenes egyenlőtlen kezelésével büntetőeljárást kockáztat, másrészt neki úgyis csak egy olyan adósságkezelés szolgál a javára, amely az összes követelést magába foglalja. Ha az adós a megegyezést saját erőből finanszírozza, és ennek ellenére csődbe jut, például, mert nem minden hitelezővel sikerült megegyezésre jutni, vagy mert egy követelésről megfeledkezett, akkor visszakövetelheti a csődtömegbe az utolsó hat hónap összes kifizetését. Nagyon sok adósság és csekély jövedelem, vagy átláthatatlan mennyiségű (ismeretlen) hitelező esetén a bíróságon kívüli megegyezés gyakorlatilag kilátástalan. A tapasztalatok szerint ez a próbálkozás sikertelen, ha több mint 15 hitelezővel kell tárgyalni.
A bírósági adósságkezelési eljárás általában egy bíróságon kívüli megegyezést feltételez. A privátcsőd ugyanis csak költségelőleg fizetése esetén nyitható meg, vagy ha van egy tanúsítvány, mely igazolja, hogy a bíróságon kívüli eljárás megbukott, vagy megbukott volna. Ez az az eset, amikor a hitelezőknek felajánlottak egy megfelelő fizetési javaslatot, valamint kiszabtak egy megfelelő, kb. hat hetes gondolkodási időt. Ez a megegyezési kísérlet nem szabad, hogy a csődeljárás elnyújtását szolgálja.
Tárgyalási alapként szolgálhatnak a bíróságon kívüli megegyezés során azok az összegek, amelyek a hitelezőket (mindenesetre csak hosszútávon) a bírósági „lefölözési” eljárásban (ld. lent) megilletik. A hitelezők inkább egy megfelelően magas, egyszeri fizetést akceptálnak, de a megegyezési összeg tetszés szerinti részletekben is felajánlható. Ha az adós bevétele ingadozó, akkor jobb egy magasabb részletet nagyobb időszakonként, pl. félévenként megállapítani.
A mindenkori megegyezéseket mindenképpen írásban kell lezárni, és benne kell foglaltassanak legalább a következő fontos pontok: a követelés megjelölése (bankszámlaszám, fizetett számla száma stb.); teljes eladósodási helyzet az alaptőke szerint, kamatok és költségek; a törlesztő részlet nagysága és esedékességének dátuma; a maradék adósságról való lemondási nyilatkozat és a folyó végrehajtási eljárás felfüggesztése. Mint minden bírósági, vagy azon kívüli szabályozásnál, a fizetésképtelen adósnak itt is figyelembe kell vennie a büntetőjogi előírásokat, mindenekelőtt a hitelezők kielégítésére vonatkozókat.
3.6.2. A bírósági inszolvencia (magáncsőd) eljárásról általában
Közismert, hogy egy csődbe jutott céget a kényszermegegyezéssel összekötött csődeljárás szanálni tud. Ugyanerre van esélye a fizetésképtelen fogyasztónak is a privátcsőd által. Sőt, a fizetésképtelen adósnak kötelessége csődeljárást kérelmezni. Annak, aki megkárosítja hitelezőjét azzal, hogy késlelteti a csődeljárás megkezdését, büntetőeljárással kell számolnia. Ezért a fizetési nehézségekkel küzdő adósnak lehetőleg időben és minden alkalmas eszközzel azon kell lennie, hogy a problémákon újra úrrá legyen. Sok esetben megfelelő eszköz erre a privátcsőd.
A bírósági adósságkezelési eljárás célja az, hogy reális esélyeket nyújtson a tisztességes és motivált adósnak az anyagi újrakezdéshez. A fizetésképtelen adós lehetőséget kap arra, hogy saját erőből, egy kényszermegegyezés, fizetési terv, avagy egy lefölözési eljárás keretében kijusson a pénzügyi zsákutcából.
A fogyasztók csődeljárásában az a kerületi bíróság illetékes, melynek közigazgatási körzetébe az adós szokásos lakóhelye esik. A legtöbb privátcsődöt a végrehajtási ügyosztály jogi gondozói hajtják végre.
A jogi gondozók a bíróság speciálisan képzett munkatársai.
A bírók csak akkor illetékesek, ha az adós vagyona több mint 500.000 S. A speciális döntések is (pl. szavazati jog eldöntése, jóváhagyási alapok) a bíró hatáskörébe tartoznak.
A „jogi eljárás előtti” adóstanácsadóknak nagy jelentősége van a privátcsőd során. Ezek az ingyenes tanácsadó intézmények támogathatják az adóst a bírósági, vagy azon kívüli eljárás során és képviselhetik őt a bíróságon is.
Az adóstanácsadás összefogó szervezete (Adóstanácsadók Munkaközössége) rendelkezésre áll a lefölözési eljárásban, mint megbízott vagyonkezelő. A címeket és telefonszámokat a brosúra végén megtalálja.
3.6.3. „A privátcsőd” eljárás menete
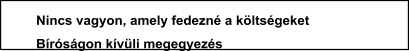
Sikertelenség esetén:
kerületi bíróság
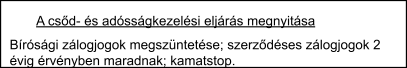
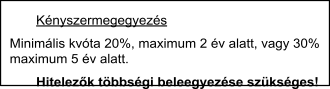
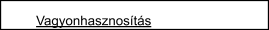
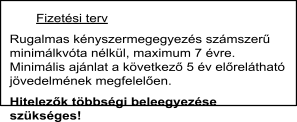
Bukás esetén
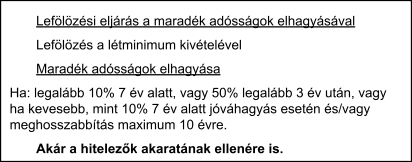
A bírósági csőd- és adósságkezelési eljárás lényegében a polgári per előírásai szerint fut le, a részleteket itt most nem mutatjuk be. Az eljárást az adós, vagy egy hitelező kérvényezheti. Az adós a bíróság útmutatása szerint, esetleg egy adóstanácsadótól képviselve megbíz egy jogászt, vagy valamilyen szakembert, hogy az megtegye a szükséges eljárási lépéseket, illetve javaslatokat és kérelmeket tegyen. A kérvények és eljárások lefutása messzemenően formalizált, bizonyos kérelmeket össze is lehet kötni. A bíróságnál, vagy adóstanácsadónál minden kérelemhez található megfelelő űrlap. Kérelmeket azonban a bíróságnál akár szóban, „jegyzőkönyvbe mondva” is tehetünk.
Csődkérelem költségelőleggel
A legegyszerűbb és leggyorsabb a csődeljárást úgy megnyitni, hogy az adós kifizeti a költségelőleget. Ennek a költségelőlegnek minimum az eljárás indítási költségeit fedeznie kell és a kérelem beadásakor fizetendő ki. Az összeget a kerületi bíróság szabja meg, és a bíróságtól illetve az adós helyzetétől függően 2500-30000 S.-re rúghat. A legtöbb bíróságnál a csődkérelem telefonos bejelentkezéssel szóban jegyzőkönyvbe mondható, ehhez csak egy űrlap szükséges, mely a vagyonjegyzéket és a hitelezők listáját tartalmazza. A következő adatok szükségesek a jegyzőkönyvbe vételhez: személyes adatok (név, aláírás, születési dátum, társadalombiztosítási szám…), a fizetésképtelenség oka, kapcsolódó bírósági eljárások. Továbbá az adósnak le kell adnia a hitelezők teljes listáját, azoknak és képviselőiknek aláírásával ellátva, valamint egy kitöltött vagyonjegyzéket (formanyomtatvány).
Bizonyos esetekben a költségelőleget ki kell fizetni. Mindenekelőtt, ha a pontos eladósodási helyzet ismeretlen, ha nem próbált az adós bíróságon kívül megegyezni, vagy nincsen elzálogosítható vagyon (ld. 3.6.1. Fej.). A csődkérelem benyújtása előtt természetesen meg kell bizonyosodni arról, hogy az adós a hitelezőknek megfelelő fizetési javaslatot mutat be, és azt képes finanszírozni. Ha ugyanis megbukik a privátcsődeljárás, akkor a költségelőleg elveszik.
Csődkérelem költségelőleg nélkül
A legtöbb adós nem képes kifizetni a költségelőleget a csődkérelem benyújtásakor. Bár a privátcsőd ennek ellenére lehetséges, viszont az adósnak szigorú formális feltételeknek kell megfelelnie. Bizonyítania kell, hogy a bíróságon kívüli eljárás megbukott, vagy megbukott volna, valamint be kell mutatnia egy pontos vagyonjegyzéket és egy megbízható fizetési tervet. Továbbá indítványoznia kell a „lefölözési eljárást a maradék adósság elhagyásával” és igazolnia, illetve tanúsítania kell, hogy várható a maradék adósságok elhagyásának kérvényezése. Ha a költségelőleget sem tudja kifizetni, még inkább ajánlatos egy adóstanácsadó irodától támogatást kérni!
A további eljárás
Ha a kérelem minden formális kritériumnak megfelelt, akkor a kerületi bíróság határozatával megnyílik a csődeljárás. Erre az ülésre az adósnak mindenképp el kell jönnie személyesen, mert különben a kérelme visszavontnak minősül. Ekkor vizsgálják fölül, hogy a hitelezők a követeléseiket a mindenkori jogos mértékben jelentették-e be. Sokszor azonban ez a „szavazóülés” egy későbbi időpontban kerül sorra.
A privátcsőd eljárás általában 2-6 hónapig tart, nagyon nehéz jogi esetben (pl. fellebbezési ügyben, vagy vagyonhasznosítás esetén) tovább. A csődeljárást beszüntetik, ha a kényszermegegyezést vagy a fizetési tervet a szükséges hitelezői többség elfogadja, és a bíróság azt jog szerint megerősíti, vagy a lefölözési eljárást jogszerűen megkezdik. Csődbeszüntetéskor megszűnik az adós minden korlátozása. Magától értetődő, hogy attól fogva a kényszermegegyezés, illetve a fizetési terv teljesítésére kell figyelnie, illetve a lefölözési eljárás bevezetésekor az előírt feladatok teljesítésére. A bíróság döntései a csődeljárás során határozatok formájában születnek meg. Ezeket a határozatokat óvás segítségével kétségbe lehet vonni, melyet annál a bíróságnál kell benyújtani, melynek a határozatával nem értünk egyet.
3.6.4. A kényszermegegyezés
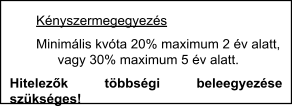
A kényszermegegyezési ajánlatban az adós megígéri a hitelezőknek, hogy adósságainak egy részét („kvóta”) adott időn belül kifizeti. Egy kényszermegegyezés megkötése elsősorban annak az adósnak az érdeke, aki rendelkezik egy bizonyos vagyon, pl. egy kifizettet öröklakás fölött; a vagyon hasznosítása ugyanis ebben az esetben nem kötelezően előírt. Természetesen csak egy olyan kényszermegegyezésnek van esélye a sikerre, mely az adós anyagi helyzetének, azaz a vagyonának is, megfelel. Ha az ajánlat nem eléggé vonzó, nem fogja megkapni a szükséges hitelezői többséget. Ezen kívül visszautasíthatja a bíróság a kényszermegegyezési javaslatot akkor, ha annak teljesítése előreláthatólag nem lehetséges. Ha 10 éven belül már lefolytattak egy lefölözési eljárást, vagy az adóst jogerősen elítélték csaló csődvétségért, a kényszermegegyezés szintén nem megengedhető.
A hitelező különösen védett jogait (ld. lent) nem szabad a kényszermegegyezésben megsérteni, ezeket a követeléseket tehát az eljárási költségek mellett teljes egészében ki kell fizetni. A többi hitelezőnek („csődhitelezők”) fel kell ajánlani legalább 20%-os kvótát 2 éven belül, vagy legalább 30%-ot 2-5 éven belül. Legalább a szavazáskor megjelent hitelezők felével (létszámtöbbség) el kell fogadtatni az elővezetett fizetési tervet. Ezeknek a hitelezőknek kell birtokolniuk legalább a 75%-át a jelenlevő, szavazásra jogosult követeléseknek (összegtöbbség). Ha az egyik többség hiányzik, a fizetési terv megbukik. Ezért kell az ajánlatnak vonzónak lennie és legalább a lefölözési eljárásban előrelátható kvótának megfelelnie. Mindehhez még a bíróságnak is meg kell erősítenie a kényszermegegyezést. A megerősített és kifizetett kényszermegegyezés megszabadítja az adóst a maradék adósságaitól, és a csődeljárás megnyitása óta összegyűlt kamatoktól.
Ha a hitelezők visszautasítják a kényszermegegyezést, vagy az kilátástalannak, ill. értelmetlennek tűnik, akkor az adós szorgalmazhatja a fizetési terv eljárást, vagy a jövedelemelvonási (lefölözési) eljárást.
3.6.5. A fizetési terv
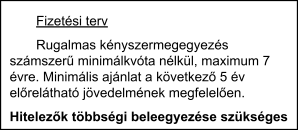
A fizetési terv-eljárás lényegében megfelel a kényszermegegyezési eljárásnak, mindenesetre azonban rugalmasabb kvótát, valamint hosszabb fizetési időtartamot tesz lehetővé és vagyonhasznosításra kényszerít. A fizetési tervet korábbi kényszermegegyezési próbálkozás nélkül is lehet igényelni. A fizetési terv eljárásának megkezdését - annak bukása esetére - egyszerre kell kérvényezzük a lefölözési eljárás megkezdésével; egy későbbi, csak ezt igénylő kérvényre ugyanis nincs lehetőség. Az adósnak legalább akkora kvótát kell felajánlania a csődhitelezőknek, amely a következő ötévi jövedelmi helyzetének megfelel; minimális kvóta nincsen. A fizetési időtartam nem lépheti túl a hét évet. A fizetési terv rögtön a kényszermegegyezéskor nem engedélyezhető, ha kevesebb, mint tíz év letelte előtt megkezdődik a jövedelemelvonási eljárás.
A fizetési terv eljárásban is el kell fogadniuk a hitelezőknek (létszám-, vagy összegtöbbséggel) az adós ajánlatát, az ajánlatnak ennek megfelelően vonzónak kell lennie. A hitelezőknek azonban a fizetési terv elutasítása esetén jövedelemelvonási eljárással kell számolniuk, amely az adóst akár az ő akaratuk ellenére megszabadíthatja a maradék adósságaitól.
Ha elfogadják a fizetési tervet, de az adós jövedelmi és vagyoni helyzete saját hibáján kívül annyira megromlik a fizetési idő alatt, hogy az esedékes kötelezettségeit nem képes teljesiteni, akkor a hitelezők felszólítását követően 14 napon belül kérvényeznie kell a fizetési terv megváltoztatását és a jövedelemelvonási eljárás megkezdését. Az eredeti követelések csak a fizetési terv megerősítésének megtagadását, illetve a lefölözési eljárás visszautasítását követően támadnak újra fel. Ha az adós bizonyos befizetésekkel késik, anélkül, hogy kérte volna a fizetési terv módosítását, csak a mindenkor érintett követelések lesznek egyszerre esedékesek. Ha a megállapodott részlet egy részét kifizeti, akkor csak a teljes részlet kifizetetlen maradéka válik újra érvényessé; a követelés azon része kifizetettnek minősül, amellyel a részletösszeg kifizetetté válik („kvótának megfelelő feléledés”).
A kényszermegegyezés előnye az, hogy az adósnak nem kell feltétlenül a vagyonát hasznosítania. Ennek ellenére a fizetési terv eljárás többnyire ajánlatos. Míg a kényszermegegyezés esetén az eljárási költségeket rögtön annak megerősítésekor ki kell fizetni a bíróságon keresztül, a fizetési tervnél egy maximum három éves időt jelölnek meg a költségek kifizetésére. Ezen kívül a jogerős kényszermegegyezés az adós jövedelmi és vagyoni helyzetének önhibán kívüli romlásakor már nem megváltoztatható, míg a fizetési tervnél benyújtható egy változtatási kérvény!
3.6.6. Lefölözési / jövedelemelvonási eljárás a maradék adósságok elhagyásával
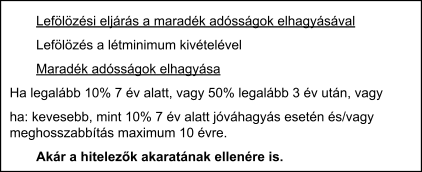
A jövedelemelvonási eljárás csak tisztességes adóssal, a fizetési terv (ld. fent) elutasítása után áll rendelkezésre. A megfelelő kérvény legkésőbb a fizetési terv felvételének, illetve megváltoztatásának kérvényezésével nyújtható be. A lefölözési eljárás keretében a hitelező nem egy meghatározott kvótát kap, belegyezése sem kötelező már; az engedélyezésről, végrehajtásról és a maradék adósságok elhagyásáról egyedül a bíróság dönt.
Az adós kötelezi magát, hogy hét éven keresztül megpróbál megfelelő kereső tevékenységet folytatni és bevételének lefoglalható részét egy vagyonkezelő rendelkezésére bízza. Az örökségek és az ajándékok stb. is a hitelezők javára hasznosíttatnak. A bíróság által megbízott vagyonkezelő félévenként elosztja a hitelezők közt a befolyt összegeket. Ennek során a vagyonkövetelések és az eljárás költségei előnyt élveznek. Többnyire az ASB-t (AMK, Adóstanácsadók Munkaközössége) vagy a KVS-t (HVE, Hitelvédő Egyesület, 1870 óta) jelölik meg vagyonkezelőként.
Figyelem: Az adóssal szemben támasztott követelmények nagyon magasak a lefölözési eljárás során, minden adósnak jól meg kell fontolnia, hogy ezeknek a követelményeknek előreláthatólag meg fog-e tudni felelni az elkövetkezendő 7 évben. Ugyanis a jövedelmelvonási eljárás bukásával az adós további 10 évre egy újabb kényszermegegyezési és fizetési terv eljárásra kötelezhető, valamint akár 20 évig egy újabb lefölözési eljárással korlátozható.
Maradék adósságok elhagyása a lefölözési eljárás során
A hét év elteltével a bíróság kimondja a maradék adósságok elhagyását, az adós mentesül adósságainak még kifizetetlen részétől. Mindenesetre ennek előfeltétele, hogy néhány követelést (eljárási költségek stb., melyek egy az egyben kifizetendők) egészében kifizessen, és minden csődhitelező megkapja legalább a követeléseinek 10%-át. Ekkor figyelembe kell venni, hogy amikor a bevételeket egy hitelező javára foglalják le, illetve adják át, akkor a többiek 2 évig semmit sem kapnak, tehát csak 5 év marad a minimális 10% elérésére. Ha a 10%-os kvótát nem érik el, a bíróság jóváhagyás szerint megfontolhatja, hogy kell-e és mennyit pluszban fizetni. A fizetési időtartam meghosszabbítható maximum 3 évvel e célból.
A bíróságnak a jövedelmelvonási eljárást akkor is be kell szüntetnie, és a maradék adósságok elhagyását el kell rendelnie, ha a futamidőből eltelt három év, és a hitelezők legalább követeléseik felét megkapták, valamint az eljárási költségek is ki lettek fizetve.
Ha az adósságok előzőleg elkövetet tiltott kereskedésből, vagy büntetőjogba ütköző mulasztásból származnak, vagy esetleg olyan kötelezettségekből, melyeket az adós saját hibájából figyelmen kívül hagyott, akkor ezek nem esnek az adósságelhagyás körébe. A hitelezők részt vesznek a jövedelemelvonási eljárásban. Ennek befejezése után a fent említett követelések kerülnek elő.
A maradék adósságok elhagyásának lehetősége a lefölözési eljárás során mindenesetre csak a tisztességes és nagyon motivált adósoknak áll nyitva. A hitelezők védelmére szigorú bevezetési korlátozások és együttműködési kötelezettségek állnak fenn. Ha az adós feladatait bűnösen hanyagolja, és a hitelezők kielégítését ezáltal hátráltatja, akkor az adósságkezelési eljárás a hitelezők kérésére idő előtt lezáratik. Ez azt jelenti, hogy a régi adósságok kamatokkal együtt újra érvénybe lépnek, és az adós ellen újra végrehajtás adható ki.
Az eljárás bevezetésének korlátozásai
Lefölözési eljárást csak 20 évvel az előző eljárás bevezetése után lehet kérvényezni, és akkor is függetlenül az akkori eljárás sikerétől. Ezért lehetőleg kerülni kell az elsietett, személyesen rosszul előkészített lefölözési eljárást.
A jövedelemelvonást el kell utasítani, ha az adós büntetőjogilag el volt ítélve csaló csődvétségért, egy hitelezőnek való kedvezésért, bírósági ítélet végrehajtásának megakadályozásáért, vagy hamis vagyonigazolvány benyújtásáért és ez a jogerős ítélet még nem töröltetett, illetve korlátozott felvilágosításnak, informálásnak van alávetve. Aki úgy kapott hitelt, hogy írásban helytelen és nem teljes adatokat közölt az anyagi helyzetéről (a hiteladó megelőző közreműködése nélkül!), akár ki is zárható. Annak az adósnak sem kell a lefölözési eljárást engedélyezni, azaz azt hogy a hitelezői akarata ellenére megszabadulhasson adósságaitól, aki a csődeljárás megnyitását megelőző három évben pazarolta vagyonát, vagy helyzetének nem megfelelően magas adósságokba ment bele.
A jövedelemelvonási eljárás bevezetését csak a hitelező kérésére lehet visszautasítani. A hitelezőnek hiteles okot kell felmutatnia a visszautasításra.
Együttműködési kötelezettségek
Az adósnak megfelelő kereső tevékenységet kell végeznie, illetve ezt kell szorgalmaznia; nem utasíthat vissza semmilyen elviselhető munkát. Foglalkozásától idegen, azon kívül eső tevékenységeket csak kisegítő, vagy alkalmi munkaként köteles elvállalnia. Az adós nem hallgathat el semmilyen bevételt, vagy vagyont, és a tehermentes adományokat, mint pl. az ajándékok és örökségek is ki kell adnia.
Új, jogilag engedélyezett üzleti adósságokat, pl. vásárlással, vagy hitelfelvétellel, csak akkor csinálhat a lefölözési eljárás alatt az adós, ha azt a nem lefoglalható jövedelemrészéből fedezni tudja.
Az együttműködési kötelezettségek bűnös megsértése esetén a bíróság egy hitelező kérésére beszüntetheti a lefölözési eljárást, ha a csődhitelező kielégítését az adós magatartása jelentősen hátráltatja. Ha az adós bizonyíthatóan elhanyagolta feladatait, akkor a már megítélt adósságelhagyás még 2 évvel az ítélet után is visszavonható. Az eljárás továbbá beszüntethető még, ha az adóst a lefölözés ideje alatt jogerősen elítélik bizonyos bűncselekményekért (ld. fent).
Ha az adósságelhagyást nem ítélik meg, vagy utólag visszavonják, kamatokkal együtt újra érvényessé válnak az elhagyott adósságok, és azokat a hitelező bíróságilag behajtathatja. Ezenkívül az adóst 20 évre eltiltják a lefölözési eljárástól, és 10 évre a kényszermegegyezési, ill. a fizetési terv eljárástól.
3.6.7. A kényszermegegyezés, a fizetésmentes adományok, a fizetési terv és a jövedelemelvonási eljárás általános szabályai
Kérvény benyújtása és bírósági illetékesség: Csőd- és adósságkezelési eljárás megkezdésére kérvényt nyújthat be a szokásos tartózkodási helyéhez tartozó kerületi bíróságon (Bécsben a végrehajtással foglalkozó mindenkori helyi bíróságon) az az adós, aki semmilyen vállalkozást nem űz, illetve annak hitelezője is. Azok esetében, akik a csődkérelemkor vállalkozók, a helyi tartományi bíróság az illetékes. A kérelmet az adós legkésőbb 60 nappal a fizetésképtelenség kezdete után nyújthatja be, anélkül hogy bűnösen késne. Bíróságon kívüli megegyezési próbálkozások nem számítanak bűnös késésnek, ha gondosan hajtják végre őket. A kérvény benyújtásának egyszerűsítésére megfelelő űrlapok állnak rendelkezésre a bíróságokon és a tanácsadó helyeken.
Jogtalan jogi üzletek megfellebbezése: Az adós a csődeljárást megelőző bizonyos jogi cselekedetei megfellebbezhetők a csődeljárás keretén belül és érvénytelennek mondhatók ki. Ennek a csődfellebbezésnek az a célja, hogy bizonyos jogi cselekedeteket, amelyek a csődeljárás megkezdése előtt jöttek létre, és az adós vagyonát érintik, jogtalanná nyilvánítsanak, és a csődtömeget ezzel növeljék. Megfellebbezhetőek a valakit hátrányosan érintő céllal összefüggő jogi cselekedetek, a vagyonpazarlással, fizetésmentes adományokkal és kedvezéssel (ilyen esetekben akkor is, ha nincs folyamatban csődeljárás) kapcsolatban, illetve ha ezek a fizetésképtelenség tudatában történnek. A megfellebbezésnek a jogi cselekedetek fajtái szerint maximum 10 évre visszamenőleg van helye, ha azok a hitelező kielégítésének esélyeit gyengítik. Fellebbezésre minden hitelezőnek joga van.
Bíróságon kívüli megegyezési kísérlet: Ha az adós az előrelátható költségelőleget nem tudja előteremteni, rögtön a privátcsőd eljárás megnyitására vonatkozó kérvény benyújtásakor írásbeli dokumentumok alapján be kell mutatnia, hogy a bíróságon kívüli megegyezés megbukott, vagy megbukott volna (Tartalmat és lefutást ld. fent). Már ehhez a megegyezési próbálkozáshoz is kaphat az adós tanácsot és segítséget a közhasznú adóstanácsadó irodától.
A hitelező különösen védett jogai:
Kiválasztási jog: fennáll azokra a dolgokra, amelyek a csődtömeg részei, de nem az adóshoz tartoznak (pl. vagyon-fenntartások esetén). Ezekre a jogokra az adósnak rá kell mutatnia a vagyonnyilatkozatában, és akkor a bírósági adósságkezelési eljárás során érintetlenek maradnak. Idegen dolgokat tehát nem hasznosítanak.
Elválasztási jogok: olyan csődhöz kötött követelések az adós dolgainak hasznosítására vonatkozóan, amelyre egy hitelező speciális jogait alapozhatja. Ide tartoznak mindenek előtt a szerződéses, vagy bírósági lefoglalási, ill. zálogjogok. A vagyonjegyzékben az adósnak rá kell mutatnia ezen jogok fennállására. Az elválasztási jogok megszüntetéséig a jövedelem lefoglalható részei az elválasztásra jogosult hitelezőnek folynak be, a többiek ezalatt nem kapnak semmit se.
A szerződés szerinti átengedés, vagy a folyó bevételek elzálogosítása legkésőbb a csődeljárás megkezdése után 2 évvel megszűnik. A harmadadós, pl. a munkaadó cseréjekor az elválasztási jogok is megszűnnek.
A bírósági zálogjogok a folyó bevételekre („jövedelmi végzések”) már a csődeljárás megkezdésekor megszűnnek. (Pontosabban az adott naptári hónap leteltével; ha a hónap 15 –e után kezdődött meg az eljárás, akkor a következő hónap elteltével.)
A szerződéses lefoglalási jogok a tárgyakra és ingatlanokra („jelzálog”), vagy bizonyos egyéni követelések (de nem a folyó jövedelmekből) érvényben maradnak. Azok a bírósági lefoglalási jogok a tárgyakra és az ingatlanokra, melyek a csődeljárás kezdete előtt 60 nappal alakultak, megszűnnek; régebbi bírósági zálogjogok fennmaradnak, és az elválasztásra jogosult hitelező javára hasznosíttatnak.
A hitelező azon jogai, melyek a csődeljárás során korlátozva voltak, bizonyos feltételek mellett, mindenekelőtt a mindenkori adósságkezelési eljárás bukása esetén, újra érvénybe lépnek.
A vagyonkövetelések és az egyéb előnyben részesített követelések annak a hitelezőnek a követelései, akit a kezelési eljárás során (lehetőség szerint) egészében ki kell fizetni a csődvagyonból (ez az adós jövedelmének és vagyonának hasznosítható része). Ide tartoznak elsősorban a bírósági adósságkezelési eljárás költségei, a vagyonkezelő mindenkor esedékes követeléseivel. Ha az eljárási költségeket nem fedezi a csődvagyon, akkor hivatali pénzekből kell azt fedezni (ld. még eljárási költségeknél).
Kezesek, adóstársak: A hitelező jogait a kezesekkel és adóstársakkal szemben nem érinti a közös adós adósságoktól való megszabadítása. Az adóst magát viszont felmentik az adóstársak és kezesek követelései alól. A kezeseknek és adóstársaknak tehát továbbra is fizetniük kell a hitelezőknek, az adóstól azonban csak maximum a mindenkori kvótát követelhetik vissza, mint csődhitelezők az odatartozó eljárásban. Ha a kezes, vagy az adóstárs ezen fizetések által fizetésképtelenné válik, neki is csődeljárást kell szorgalmaznia. A felelősségben részesek különleges helyzetét csak azok saját jövedelemelvonási eljárásának során veheti figyelembe a bíróság, jóváhagyás szerint (ha a minimális kvóta a 10%-ot nem érte el).
Házastársi felelősség, közös adósságok: Minden egyes adósnak saját csőd- és adósságkezelési eljárást kell kezdeményeznie, akkor is, ha többen együttesen felelősek az adósságokért; ez az élettársakra és házastársakra is igaz. A sikeres adósságkezelési eljárás mindig csak a mindenkori egyetlen adóst szabadítja meg maradék adósságaitól (ld. fent „Kezesek, adóstársak”). Bár a gyakorlatban a házastársak összevonhatják kérvényeiket, azonban mindegyiküknek saját, a törvény minimális követelményeinek megfelelő javaslatot kell előterjeszteniük. Ez tehát azt jelenti, hogy a közösen eladósodott házaspároknak a kvótákat, vagy lefölözési összegeket kétszeresen kell előteremteniük!
Önigazgatás / Vagyonkezelő: Az adósságkezelési eljárásban az adós, amennyiben azt a bíróság másképpen nem rendeli, egyedül kezeli a csődvagyont. Vagyonkezelőt csak akkor állítanak ki egy fogyasztói csődhöz, ha az adós vagyoni helyzete nem átlátható (különösen a hitelezők száma és a kötelezettségek nagysága miatt), vagy ha az adós önszabályozása speciális körülmények miatt várhatóan hátrányokat jelentene a hitelezők számára. Egyes speciális nehézségekkel járó tevékenységekhez is rendelhető vagyonkezelő, korlátozott jogi tevékenységi hatáskörrel. Ha nem alkalmazunk vagyonkezelőt, az eljárási költségeket lejjebb lehet tartani, ezáltal az adós többet tud a hitelezőknek kifizetni. A vagyonkezelő szükségességéről a csődbíróság dönt, egyes tartományokban csak kivételes esetekben fordul ez elő, máshol általános. Saját szabályozás esetén az adós vehet át minden postai küldeményt, és a legtöbb jogi cselekedetét egyedül intézheti. Csak akkor hatékony az adósnak rendelkezni a csődvagyon tárgyairól, ha a bíróság ezzel egyetért. Ugyanígy olyan kötelezettségek, melyeket az adós a csőd megnyitása után hozott létre, csak akkor teljesíthetők a csődvagyonból, ha a bíróság annak megalapozottságával egyetért.
A végrehajtás felfüggesztése (végrehajtási stop): A csődeljárás megnyitása után a csődtömegre vonatkozóan nem léphet érvénybe több bírósági zálog- és kielégítési jog, a folyó eljárásokat fel kell függeszteni. Ez elsősorban nem vonatkozik a visszalépésekből vagy elzálogosításokból következő elválasztási jogokra; annak a hitelezőnek, akinek a követelése követelésátadás (cesszió), vagy elzálogosítás (pl. bérelzálogosítás) révén biztosítva van, még két évig a csődmegkezdés után ki kell fizetni a jövedelem zálogképes részét.
Pénzbüntetések: Közigazgatási eljárásból, vagy bírósági büntetőperből származó pénzbüntetések az inszolvencia eljárás alatt nem érvényesíthetők, ezeket az adósnak egyéb bírságok mellett egyben kell kifizetnie. Különösen nehéz esetekben mindenesetre szorgalmazhatja az adós a mindenkori hivatalnál, ill. az illetékes bíróságnál a halasztást, részletfizetést, vagy a bírság csökkentését.
Az összes hitelező egyenlő kezelése: Minden hitelezőnek, aki nem tud semmilyen ki- vagy elválasztási jogot, vagy egyéb védett követelést érvényesíteni, a mindenkori követelésének azonos százalékát kell megkapnia. Egyenlőtlen bánásmód csak a hitelezők többségének formális egyetértése esetén engedélyezhető. Az ellentmondásos megállapodások érvénytelenek, az azokból következő teljesítések 3 évvel a kifizetés utánig a csődvagyonba visszakövetelhetők, és a hitelezők közt szétoszthatók. Ha a kényszermegegyezés, vagy a fizetési terv jogellenes kedvezéssel vált érvényessé, akkor a bírósági megerősítést alapjában véve meg kell tagadni.
Érvényesség minden természetes személy számára: A privátcsőd előírásai alapvetően minden természetes személyre érvényesek, függetlenül attól, hogy van-e valamilyen vállalkozása, vagy nincs. Egyes előírások azonban a vállalkozókra nem alkalmazhatók. Ebben a brosúrában elsősorban a fogyasztók jogi helyzetét mutatjuk be. A csődeljárás során az adóst általában „általános adósnak” nevezik.
Csődfeltételek: Az adós fizetésképtelensége. Az adós akkor fizetésképtelen, ha folyó fizetési kötelességeit tartósan nem tudja teljesíteni. Akár az egyetlenegy hitelezővel rendelkező adós is fizetésképtelenné válhat, és csődbe juthat. A természetes személy csődkérvénye akkor is jóváhagyható, ha 1995.01.01. előtt már egy csődeljárást hatályon kívül helyeztek, vagy a kérvényt költségfedezet hiányában visszautasították. A csőd általában akkor is lehetséges, ha az eljárást 1995 előtt kilátástalanság miatt egyáltalán nem is kérvényezték.
Bérleti szerződések: Az adós és hozzátartozói számára nélkülözhetetlen lakóterekre vonatkozó bérleti és egyéb használati jogokat nem érinti az adósságkezelési eljárás. A szükséges bérleti szerződéseket tehát a csődbíróság nem bonthatja föl spórolási céllal. A bérbeadó maga azonban lakbérhátralék miatt az egyébként szokásos feltételek mellett felmondhat.
Az eljárás beszüntetése vagy az engedély megvonása
A bírósági adósságkezelési eljárás sikeres lezárásához számos formális feltétel teljesítése szükséges. Természetesen az olyan eljárást, amivel nyilvánvalóan visszaélnek (pl. csak a végrehajtás elnyújtását szolgálja) beszüntetik, vagy meg sem kezdik. Ezen kívül be kell szüntetni, ill. nem szabad engedélyezni a privátcsődöt, ha az adós nem állítja össze a teljes vagyonjegyzékét, vagy a bemutatott fizetési terv valamelyik hitelezőt jogellenesen kedvezményben részesítené.
Eljárási költségek: A privátcsőd akkor is lehetséges, ha a kérvény benyújtásakor még nem képes az adós kifizetni a költségelőleget az eljárási költségekre (legalább a megnyitási költséget). Ebben az esetben a megnyitás feltétele egy igazolás arról, hogy a bíróságon kívüli megegyezés megbukott, vagy megbukott volna. Az adósnak be kell mutatnia a pontos vagyonjegyzékét és az engedélyezett fizetési tervet, kérvényeznie kell a lefölözési eljárás bevezetését, igazolnia kell, hogy várhatóan megítélik a maradék adósságok elhagyását. Az adósságelhagyással járó bírósági adósságkezelési eljárás sikeres lezárásának feltétele az eljárási költségek megfizetése. Ha az eljárás megbukik, az adós még három évig az eljárás lezárta után köteles a költségeket visszafizetni, ha és amint képes erre a szükséges minimum felborítása nélkül.
Vagyonjegyzék / vagyonnyilatkozat: A kérvényezőnek pontosan fel kell sorolnia a jövedelmét, vagyonát és adósságait, és a cégbíróság előtt az adatok teljességét aláírásával meg kell erősítenie. A vagyonjegyzék meg kell feleljen bizonyos formális előírásoknak, és nagyon részletesnek kell lennie. A vagyonnyilatkozat összeállítását megkönnyítik a formanyomtatványok.
Hamis, vagy hiányos vagyonnyilatkozat bemutatása kizárási ok lehet, és azonkívül akár büntetőeljárást is vonhat maga után.
Nyilvánosságra hozatal: A fontos határozatokat (pl. a csődmegnyitásra, ill. beszüntetésre, valamint a maradék adósságok elhagyásának visszavonására vonatkozókat) nyilvánosságra hozzák a helyi bírósági hirdető táblán és részben a Bécsi Újság hivatali közlönyében az adós nevének és címének megnevezésével. Ezért számolni kell azzal, hogy ezeket a jelentéseket különböző felsorolásokban és újságokban kinyomtatják. 2000.01.01. óta minden fontosabb adat megjelenik egy saját EDV-adatbankban, a bírósági „fizetésképtelenségi adatbázisban” is.
Képviseltség: A csőd és adósságkezelési eljárás során az adóst képviselheti egy szakértő személy, különösen az adóstanácsadó iroda egyik alkalmazottja, vagy egy ügyvéd. Nem kötelező jogászt fogadni. Csak a fellebbezéseket, melyek a csődbíróság határozatai elleni jogi eszközök, kell egy ügyvédnek aláírnia. Ehelyett azonban jegyzőkönyvbe vehetők a bíróságon is.
A csődeljárás megnyitásának hatásai:
- A nyilvánosságra hozatalt ld. fent.
- Az adósnak részlegesen nem szabad bizonyos jogi cselekedeteket önállóan lezárnia, vagy fizetéseket elvégeznie.
- A kamatok leállítása.
- A végrehajtás azonnali leállítása bírósági lefoglalások esetén.
- Az elzálogosodásból és átadásokból adódó bevételekből számítandó szerződéses zálogjog megszüntetése a csődindítás után két évvel; a tárgyakra és ingatlanokra azonban érvényben marad a zálog/lefoglalási jog. Ha nem ítélik meg a maradék adósságok elhagyását, akkor a fenti hatások is visszavonatnak.
- A csődeljárásban felmerülő állítások által néhány követelés esedékessé válik.
- Ha az adós a felülvizsgálati eljárás alatt a csődeljárás során felmerült követelést nem vitatta, akkor a hitelező az eljárás megszűntével végrehajtási jogcímet kap, adósságelhagyás nélkül. Minden hitelezőt értesítenek a csődeljárás megnyitásáról. A bíróság megbízza őket azzal, hogy követeléseiket a pontos összeg megadásával a megnyitás időpontjáig a bíróságon bejelentsék. Erre azonban nem kötelezettek.
- Azok a hitelezők, akik az értesítés ellenére a csődeljárásban nem vesznek részt, később csak igen nehezen érvényesíthetik követeléseiket.
- Az adós munkaadóját is értesítik a csődeljárás megnyitásáról és megbízzák azzal, hogy a kereset lefoglalható részét utalja át a bíróságnak (kivéve, ha a keresetre szerződéses lefoglalási jogok állnak fenn, akkor a munkaadónak még két évig az érintett hitelezőnek kell átutalnia a lefoglalható részt).
- A (bérfizetési) számlát vezető bankot is értesítik a csődmegnyitásról.
- Sok esetben vagyonkezelőt állítanak. Ő kapja meg az adós teljes postáját, és azt kinyithatja, mielőtt továbbadná az adósnak (az ún. „postazárlat”).
Kamatfelfüggesztés: A csőd megkezdésétől folyó kamatok nem számítanak érvényes csődkövetelésnek. Ez azt jelenti, hogy a csődeljárás megkezdésével kamatfelfüggesztés lép életbe, és a hitelezők a mindenkori kezelési eljárás keretében ettől az időponttól kezdve részletfizetést sem kaphatnak a kamatokból. Ha a csődeljárást beszűntetik anélkül, hogy a maradék adósságok elhagyását kimondták volna, a kamatok visszamenőleg is újra érvénybe lépnek.
3.7. Kiutak az eladósodásból, összefoglalás
Az adósságproblémák, vagy az eladósodás esetén az elsősegély után először is egy átfogó szanálási stratégiát kell kimunkálni. A sorrend adott:
- az aktuális helyzet felmérése (adósságok mértéke, bevételek/kiadások stb.),
- adósságkezelési terv készítése,
- bíróságon kívüli hitelezői tárgyalások, vagy
- a bírósági adósságkezelési eljárás megindítása,
- a maradék adósságok kifizetése.
Ez talán egyszerűbben hangzik, mint amilyen valójában, de csak így lehet összefoglalni.
Vannak bíróságon kívüli utak, a halasztástól a bíróságon kívüli megegyezésig, illetve bírósági adósságkezelési eljárások. Az úgynevezett „privátcsőd” a fizetésképtelen magánembereknek is reális esélyeket nyújt adósságproblémáik középtávú szabályozására. A tartós problémamegoldás ezen útjának előfeltétele az őszinte és kitartó törekvés minden erőnk megfeszítésével megszabadulni az adósságörvényből.
© Budapesti Műhely 2001