Igazságügyi és Rendészeti Minisztérium
Javaslatok a természetes személyek adósságátütemezésére és törlesztési eljárására vonatkozó szabályok kialakítására
- szakmai vitaanyag -
2008. november
Vezetői összefoglaló
A természetes személyek adósságrendezéséről szóló törvény
A törvény két új jogintézmény, két új eljárási rend bevezetéséről rendelkezne: a természetes személy adósságátütemezési megállapodás létrehozására irányuló eljárásáról és a törlesztési eljárásról. A természetes személy adós önmaga ellen ezen eljárásokat opcionálisan kezdeményezhetné az Igazságügyi és Rendészeti Minisztérium Igazságügyi Hivatalánál (a továbbiakban: IRM IH). A természetes személy (ideértve a vele közös háztartásban élőket is) 10 évente csak egy alkalommal vehetné igénybe a két eljárás bármelyikét.
A törvény megalkotása nem érintené a szociális törvénynek a lakhatást védő támogatási rendjét, az új szabályok nem ahelyett, hanem a szociális törvény előírásai mellett kerülnének megalkotásra.
Az adósságátütemezési eljárás és a törlesztési eljárás megindításakor az adós kérhetné, hogy az IRM IH mentesítse az eljárási költségek fedezetéül szolgáló illeték megelőlegezése alól, ezáltal az eljárás lezárultát követően fizetné meg a költségeket, így nem lenne kizárva az eljárásokból pusztán amiatt, hogy nem tudja előzetesen megfizetni a költségeket.
A törvény nem adna lehetőséget az eljárások kezdeményezésére, ha az adós büntetett előéletű vagy ha az eljárást megelőző öt éven belül a bíróság a peres eljárás vagy a bírósági végrehajtási eljárás eredményességének akadályozása miatt marasztalta, bírságolta. A két eljárásból az a személy is kizárásra kerülne, aki hamis adatok szolgáltatása miatt került az ún. banki rosszadós nyilvántartásban feltüntetésre, továbbá, aki a szociális törvényben szabályozott lakhatási adósságrendezési programban részt vett, de vállalását utóbb nem teljesítette. Kezdetben (legalább három évig) azonban nem lenne kizáró ok, ha az adós vagy a vele közös háztartásban élő nagykorú személyek az eljárás kezdeményezését megelőző öt éven belül részesei voltak illegális foglalkoztatási jogviszonynak, akár munkáltatóként, akár alkalmazottként.
Az adósságátütemezési megállapodás létrehozására irányuló eljárás során az adós az IRM IH közreműködésével és a hitelezők törvényben meghatározott többségének jóváhagyásával a kijelölt vagyongondnok adósságrendezési tervet dolgoz ki, amelyet a hitelezői jóváhagyást követően az IRM IH is jóváhagy, majd a terv végrehajtásra kerül.
A törlesztési eljárás jogi lényege, hogy az adós a tulajdonával való rendelkezési jogát meghatározott időre, az erre kijelölt független szakember (a vagyongondnok) javára engedményezi, a vagyongondnok pedig – az új Ptk-ban bevezetésre kerülő bizalmi vagyonkezelőként – eljár a hitelezői követelések törvényben rögzített módon történő kiegyenlítése érdekében. Az eljárás alatt végig, illetve az eljárás befejezéséig megilletné az adóst a fizetési moratórium, hogy egyes hitelezők ne hajthassák be követeléseiket mások hátrányára.
Az adóst fokozott együttműködési kötelezettség terheli a törlesztési eljárás időszakában, mely kötelezettség magában foglalja a releváns információk haladéktalan közlését a vagyongondnokkal, a rendszeres jövedelemmel rendelkezés érdekében az álláskeresési és a megfelelő munkalehetőség elfogadására vonatkozó követelmények teljesítését, az állam által biztosított tanácsadáson, oktatáson való részvételt stb.
Mindkét eljárásban kulcsszereplő lenne a vagyongondnok. Az ő feladata volna az adósságrendezési eljárás során az adósi követelések és tartozások számbavétele, a hitelezőkkel való kapcsolattartás, a hitelezői osztályok értesítése, a hitelezők döntései következményeinek végrehajtása, ezzel összefüggésben is javaslattétel az IRM IH számára, valamint az adósságrendezési terv kidolgozásának koordinálása és végrehajtásának menedzselése. A vagyongondnok a törlesztési eljárás során az adós vagyonát illetően bizalmi vagyonkezelőként járna el, vagyis a tulajdonost megillető jogokat gyakorolná a hitelezők javára, az adós jogos érdekeinek figyelembevételével.
A törvénynek biztosítania kell, hogy a hitelezők az eljárás teljes időszakában annak eseményeiről tájékoztatást kapjanak és az egyes történések kapcsán – ha azokat a törvénnyel ellentétesnek ítélik meg – jogorvoslatot vehessenek igénybe.
A koncepció szerint az adós számára a törvény az emberi méltóságot tiszteletben tartó módon határozná meg azt a vagyoni, jövedelmi kört, amely az eljárások során sem szolgálja a hitelezői követelések kielégítését. Az eljárás során a hitelezők kielégítésére fel nem használható vagyon körét a jövedelem bizonyos százalékához kötné a törvény, amelyről az éves költségvetési törvény határozna. Ennek meghatározása során a közös háztartásban élő hozzátartozók száma is releváns lenne.
Az eljárás az adósi együttműködést mintegy „ellentételezve” a négy éven át folytatott eljárás lezárásakor – kötelező törlesztési minimum előírása nélkül – mentesítené az adóst – a törvényben rögzített kivételektől eltekintve – a még fennmaradt tartozások teljesítése alól, feltéve, hogy az eljárás évei alatt az adós részéről nem merült fel a kedvezményből kizáró ok, akadály. A mentesítést követően a tartozások nem szűnnének meg, de bíróság előtti érvényesítésükre nem volna lehetőség (naturalis obligationak minősülnének). A négy év elteltét követően az adós kezdeményezésére az IRM IH megkeresi a hitelezői választmányt azzal, hogy ha az nem jelent be kifogást, úgy határoz a mentesítésről. A bíróság csak jogorvoslati szerepet kap. Ha a hitelezők kifogással élnek, úgy nem peres eljárásban a helyi bíróság határoz a kifogásról és a mentesítésről is.
A magyar szabályozás leghamarabb 2011. januárjával kerülhetne bevezetésre, a megfelelő felkészülési idő biztosítása érdekében. A szervezeti keretek megteremtése okán alapvető fontosságú és időigényes az IRM IH munkatársai és a végrehajtók/felszámolók megfelelő felkészítése, képzése, ők látnák el ugyanis az eljárások során a kulcsfontosságú döntéseket meghozó vagyongondnok feladatait.
Összegezve, egy viszonylag egyszerű, felesleges költségektől mentes eljárás kialakítására teszünk javaslatot, amely maximalizálja a hitelezői érdekérvényesítés esélyeit, ugyanakkor esélyt ad az adós számára, hogy ismét stabil egzisztenciával rendelkező adófizető állampolgár váljon belőle. A tervezett jogintézmény a hitelezők számára is előnyös, mivel – különösen a mai gazdasági helyzetre tekintettel – a szabályozott keretek között, az adós együttműködésével zajló eljárás lehetőséget biztosíthat a követeléseik legalább részbeni realizálására, amire ennek hiányában igen kicsi lenne az esély.
Bevezetés
A magyar háztartások eladósodottsága gyorsan növekszik, a kedvezőtlen tendenciák erősödésére utal, hogy az eladósodás következtében erőteljesen bővül a Központi Hitelinformációs Rendszerben (KHR) nyilvántartott rossz adósok száma. A 2007. III. negyedévében regisztrált 581.000 bejegyzést igénylő mulasztás 2008. I. negyedévére 795.000-re nőtt, vagyis 17 %-kal emelkedett a negatív adósnyilvántartásba bejegyzett természetes személyek száma.
A Magyar Nemzeti Bank (MNB) idén közzétett jelentése („Jelentés a pénzügyi stabilitásról – 2008”) egyebek között az alábbiakra hívta fel a figyelmet:
- A háztartások eladósodottsága az erős nettó hitelfelvétel következtében növekedett. Amíg a GDP arányos hitel csak 28 %-os, szemben az euroövezetben jellemző 55 %-hoz képest, addig a pénzügyi kötelezettségvállalásoknak az adósok vagyonához, jövedelméhez viszonyított 33 %-os aránya már meghaladja a 27 %-os ún. referenciaszintet.
- A kedvezőtlen jövedelmi pozícióval párhuzamosan jelentősen csökken a háztartások sokktűrő képessége. A veszélyeztetettnek és kockázatosnak tekintett háztartásoknál a megélhetési költségek és a hitelek törlesztésére fordítandó összegek meghaladják a háztartás összjövedelmét. A 2008-as felmérés szerint a kockázatos háztartások aránya 8 % fölé emelkedett, míg a hitelekből való részesedésük már megközelíti a 19 %-ot. (Lásd ezzel kapcsolatban az 1. sz. Mellékletet.)
Ezeket a problémákat hangsúlyozta Várhegyi Éva közelmúltban publikált írásában is, egyebek mellett utalva arra a „bohém felelőtlenségre”, amely a hitelező bankok magatartását esetenként jellemzi. Mint Várhegyi írja: „A felelős hitelező ugyanis megvizsgálja (és a döntése során figyelembe is veszi), hogy az ügyfél képes lesz-e teljesíteni vállalt törlesztéseit. Ebben a szemléletben a hitelező nemcsak azért vizsgálja kuncsaftja potenciális fizetőképességét, hogy ne veszélyeztesse a betétesek pénzét, hanem azért is, hogy magát az adóst is megóvja a törlesztés elmaradása esetén fellépő kellemetlenségektől, pl. a kilakoltatástól”. (Lásd Várhegyi: „Kell-e félnünk a hitelválságtól?” Élet és Irodalom, 2008. augusztus 1.)
Az alábbiakban olvasható koncepció tervezet amellett érvel, hogy szükséges, de önmagában nem elégséges, ha a jogi szabályozás erősíti a bankok megalapozott döntéshozatalát (így pl. a pozitív adósnyilvántartás bevezetésével), a jelenleginél felelősebb hitelnyújtás ösztönzése érdekében a szerződéskötés, módosítás rendje is változtatásra szorul. Az állami beavatkozás nem korlátozódhat továbbá a krízishelyzetbe került emberek sokszor csak átmeneti hatású, „tüneti” megsegítésére, olyan összetett megközelítésre van szükség, amely egyaránt irányul a megelőzésre, az adósság csapdába került személyek reintegrálására és végül a véglegesen támasz és esély nélkül maradó emberek, háztartások megsegítésére, az egzisztenciális katasztrófa elhárítására. A megelőzés, a visszavezetés és a mentés hármas gondolata köré szerveződő szabályozásnak a cél elérésére a piac működését legkevésbé korlátozó eszközöket, jogintézményeket kell választania, figyelembe véve az adós személyhez fűződő jogainak (így pl. információs önrendelkezési jogának) védelmére vonatkozó alkotmányos elvárásokat is.
Az alábbiakban az igen összetett témakörből a természetes személy adósságátütemezési megállapodás létrehozására irányuló eljárás és a törlesztési eljárás bevezetésének szükségessége, feltételei kerülnek bemutatásra, és csak utalni lehet arra, hogy olyan nagy horderejű munkák is megvalósításra várnak a közeljövőben, mint pl. a fogyasztói hitelről szóló 2008/48/EK irányelvnek a hazai jogba történő átültetése.
I. A természetes személy adósra irányadó hatályos rendelkezések Magyarországon és Európában
1. A hatályos magyar szabályozás
A hazai jog – szemben az Amerikai Egyesült Államok és számos EU-tagállam nemzeti jogával – nem ismeri, nem szabályozza a természetes személyre kiterjedő hatályú csődeljárást. A csődeljárásról és felszámolási eljárásról szóló 1991. évi XLIX. törvény (továbbiakban: csődtörvény) alapján a csőd és a felszámolási eljárás alanya adósként a gazdálkodó szervezet lehet (lásd a csődtörvény 3. § (1) bekezdésének b) pontját). Az új Polgári Törvénykönyvnek az Országgyűléshez benyújtott tervezete (lásd a T/5949. számú törvényjavaslatot) a csődtörvény jövőbeli alkalmazási körét kiterjeszteni javasolja azokra az alapítványokra is, amelyek alapító okirata az alapítványt üzletszerű gazdasági tevékenység folytatására jogosítja fel. A várhatóan 2009-ben kidolgozásra kerülő, az egyéni cégről szóló törvény módot adna az egyéni vállalkozóknak arra, hogy cégként regisztráltassák magukat, és ily módon számviteli, adózási és csődjogi vonatkozásban egyaránt gazdálkodó szervezetnek számítsanak.
Annak következtében, hogy a természetes személyre a csődtörvény hatálya (eltérően pl. a holland, az angol vagy a német csődtörvény rendelkezéseitől) nem terjed ki, az eladósodott emberekkel szembeni jogérvényesítésre a Ptk. előírásai, valamint mindenekelőtt a bírósági végrehajtásról szóló 1994. évi LIII. törvény (a továbbiakban: Vht.) rendelkezései az irányadóak. A Vht. 5. §-ának (1) bekezdése alapján „A bírósági végrehajtás során állami kényszerrel is el kell érni, hogy a pénzfizetésre, illetőleg az egyéb magatartásokra kötelezett (a továbbiakban: adós) teljesítse a kötelezettségét”. A végrehajtáshoz, vagyis az állami kényszer igénybevételéhez biztosított jog elévülése a követelés elévülési idejéhez igazodik. A természetes személy adós – eltérően a vállalkozásokkal szemben lefolytatásra kerülő felszámolási eljárással, ahol az adós cég tulajdonosai az eljárás végén, a gazdálkodó szervezet törlését követően akár már másnap új vállalkozással térhetnek vissza a piacra – a sikertelen vagy csak a hitelezői követelést részben teljesítő bírósági végrehajtás nyomán nem írhatja le korábbi tartozásait, nincs olyan eljárás, amelynek a végén az egyén jogszerűen szabadulhatna meg a hitelezők általi fenyegetettség folyamatosan fennálló állapotából.
Mindazonáltal nem alaptalan az a kérdés, hogy ha valaki eladósodott, vajon miért is kellene jogi segítségben részesíteni őt, miért lenne hasznos az adófizető állampolgárok számára, ha meghatározott feltételek teljesítése esetén az adós „tiszta lappal” térhetne vissza a fogyasztói társadalomba?
A fogyasztói csőd 20-25 éves európai szabályozása arra hívta fel a figyelmet, hogy a természetes személyek csődvédelme jogi feltételeinek megteremtését nem csupán emberiességi megfontolások indokolják. Nyilvánvaló ugyanis, hogy az az adós, akinek a kialakult adósságcsapdából esélye sincs a szabadulásra, elveszti motivációját a hitelezőivel való együttműködésre, sőt abban lesz érdekelt, hogy jövedelmét oly módon biztosítsa, hogy arra az államnak és intézményeinek, valamint a hitelezőknek mind kevesebb rálátása legyen. Az eladósodott emberek szigorú feltételekhez kötött mentesítése arra is esélyt ad, hogy az állam a fekete vagy szürke gazdaságból mintegy visszavezesse és újra adófizetővé, a társadalmi költségekből újra részt vállaló polgárokká tegye az eladósodott embereket.
Az emberiességi megfontolások mellett tehát az állami források felhasználásának ésszerűsítését is segítené, ha a természetes személyek eladósodása esetén a jog nemcsak a Vht. intézményrendszerét ajánlaná alkalmazásra. A bírósági végrehajtás ráadásul hitelezői nézőpontból sem jelent feltétlenül kedvező megoldást. Ha ugyanis Magyarországon is létezne olyan eljárás, amely az adóst az általa tett (tulajdonosi jogai korlátozását jelentő) együttműködő gesztusaival arányos mértékben honorálná, úgy a hitelezői kintlevőségek megtérülésére is jellemzően nagyobb esély kínálkozna, mintha az eljárás sikere a végrehajtó és az adós közötti – esetenként a legalitás útjáról is letévedő – küzdelemben dőlne el. Ebből a szempontból nem jelent érdemi megoldást, hogy a szociális igazgatásról és szociális ellátásról szóló 1993. évi III. törvény (a továbbiakban: szociális törvény) 2001-ben bevezette az egyébként hasznos adósságkezelési szolgáltatás intézményét. (Lásd a 2001. évi LXXIX. törvényt, amely a lakhatást segítő önkormányzati támogatási formát először szabályozta.) Az adósságkezelési szolgáltatás funkciója ugyanis mindenekelőtt az, hogy a végső egzisztenciális összeomlást (a közművek kikapcsolását, a kilakoltatást) megakadályozza azáltal, hogy az adósnak önrész vállalása fejében vissza nem térítendő támogatást biztosít. (Lásd ezzel kapcsolatban a 2. sz. mellékletben foglaltakat.)
2. Európai minták a természetes személy csődszabályozására
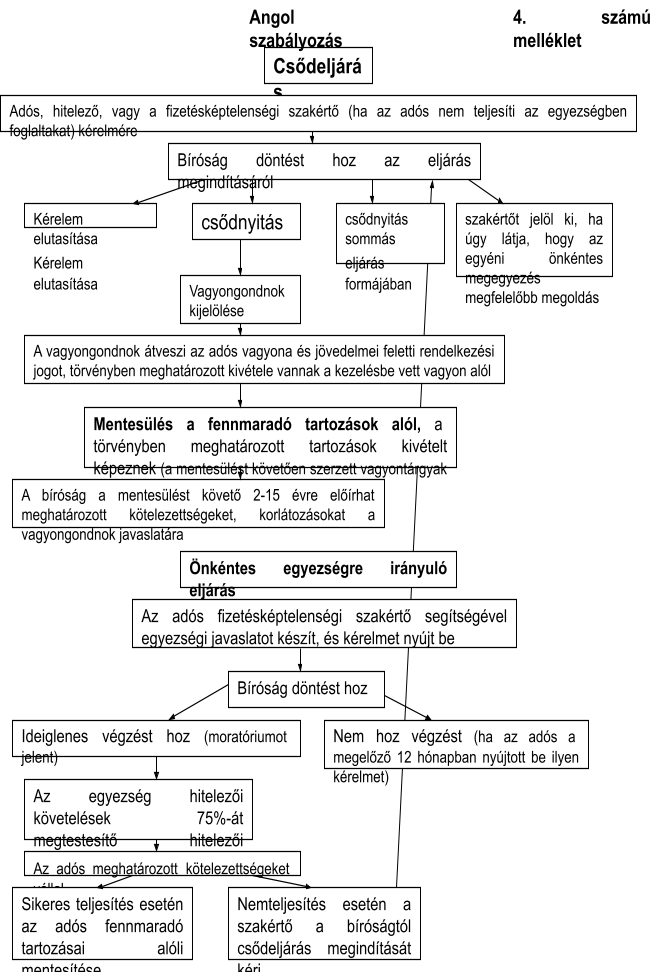
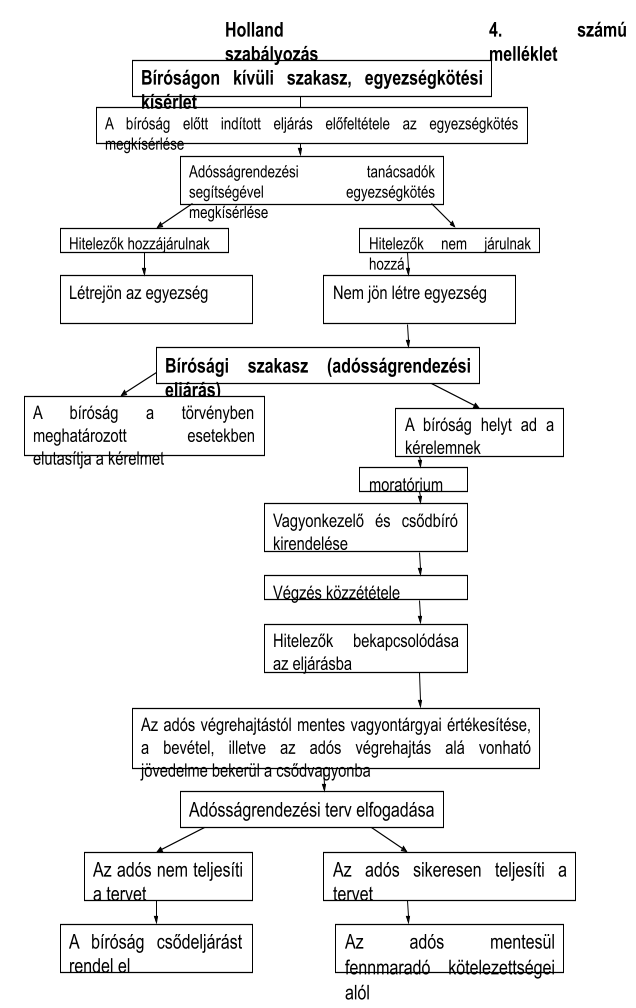
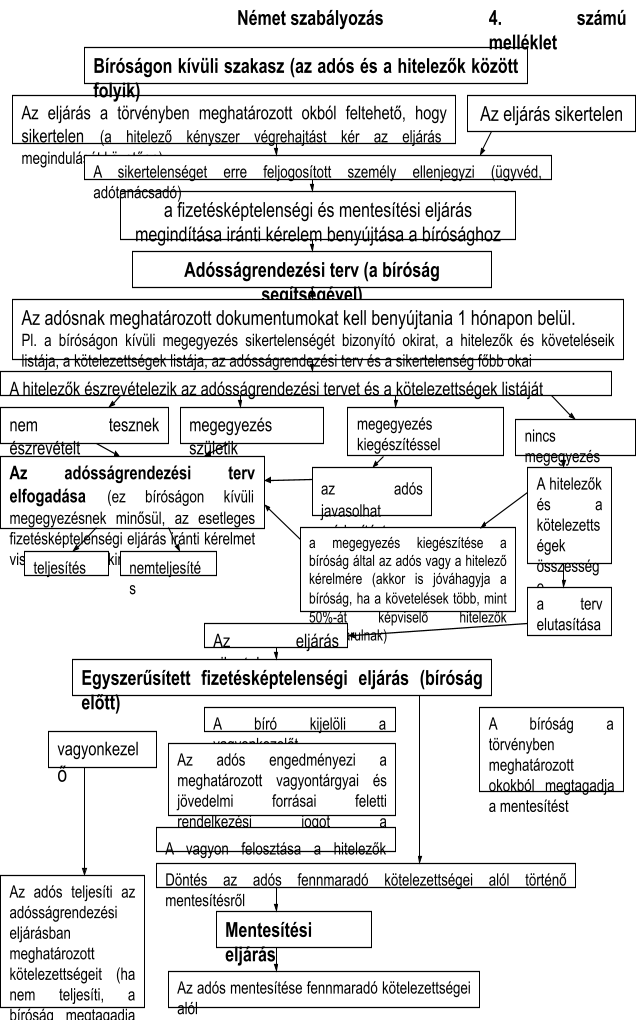
A fogyasztói eladósodás problémáinak enyhítésére számos európai ország vállalkozott az elmúlt 20-25 évben az adósságrendezési illetve csődeljárás szabályainak bevezetésére. A sort 1984-ben Dánia nyitotta meg, 1986-ban az Egyesült Királyságban, 1989-ben Franciaországban, 1993-ban Finnországban és Norvégiában került ún. fogyasztói csődszabályozás elfogadásra. Svédországban, Ausztriában és Németországban 1994-ben született e tárgyban törvény (a német javaslat végül csak 1999-ben lépett hatályba), Hollandia és Belgium 1998-ban, illetve 1999-ben rendelkezett a magánszemélyek csődjéről. Az elmúlt években több helyütt már a gyakorlati tapasztalatokra reagáló módosításokra is sor került, így pl. 2002-ben Angliában, 2004-ben Németországban és 2007-ben Hollandiában, Finnországban és Svédországban. 2008. január 1-jén hatályba lépett az új cseh csődtörvény, amely a nem vállalkozó személyek sajátos csődszabályozását is tartalmazza. (Az egyes nemzeti szabályozások lényegi vonásait a Függelékben olvasható összeállítás ismerteti, a magáncsőd alkalmazására utaló európai statisztikai adatokról a 3. számú melléklet ad áttekintést. A 4. számú melléklet a német, holland és az angol modell folyamatábráját tartalmazza.)
A részleteiben sok ponton egymástól eltérő törvényi megoldások közös vonása, hogy módot kívánnak adni az adósnak, hogy maga és a vele közös háztartásban élők számára az eljárás végén kiérdemelhesse az újrakezdés esélyét. A „kiérdemelt újrakezdés” (earned fresh start) szókapcsolat mindkét eleme fontos:
- az újrakezdést az állam illetve a törvényhozó nem adja „ingyen”, azt több év jóhiszeműségre alapozott adósi együttműködéssel lehet csak kiérdemelni,
- másfelől azonban, ha az adós eleget tett a törvénybe foglalt, a társadalmi igazságérzetet is kifejező elvárásoknak, úgy biztosítani kell számára az újrakezdés lehetőségét.
(Arra vonatkozóan, hogy hány év csőd- illetve adósságkezelési eljárást kell ehhez az adósnak teljesítenie, eltérnek a törvények egymástól: Franciaországban 2 évre, Hollandiában 3 évre, Belgiumban, Dániában, Finnországban és Svédországban 5 évre, Németországban a legutóbbi módosítás óta 7 év helyett 6 évre, Franciaországban és Ausztriában 7 évre van szükség. Az adósságrendezési illetve csődeljárás időtartama és a mentesítés mértéke jellemzően fordítottan aránylik egymáshoz, rövidebb csődeljárás esetén a mentesítő határozatban biztosított kedvezményt sok kivétel jellemzi.)
Az újrakezdés esélye olyan adósi rehabilitációt tételez fel, amelynek következtében – hasonlóképpen a felszámolt vállalkozás tartozásaihoz – az adós természetes személy mentesül korábbi tartozásainak teljesítésére vonatkozó kötelezettsége alól. A mentesítő döntés jellemzően nem függ a letörlesztett adósság mértékétől (Ausztriában azonban a tartozások legalább 10 %-ának letörlesztése a mentesítés előfeltétele) és általában az adósságok jogcíme is irreleváns. A jellemző kivételek közé tartoznak a biztosított követelések, az állam által kiszabott pénzbüntetések, a bűncselekménnyel okozott kár utáni kártérítés. A diákhitel alóli mentesülést kizárja pl. Hollandia, ezzel szemben – a rövidebb eljárási idővel operáló Franciaország kivételével – az adó és más köztartozásokra a mentesítés vonatkozik.
A nemzeti jogalkotók a magáncsőd eljárás első szakaszaként szinte mindenütt a bíróságon kívüli megegyezést írják elő az adós és hitelezői számára. Csak ennek sikertelensége esetén folytatódhat az eljárás a bíróság előtt. Annak ellenére, hogy a megegyezés illetve a kényszeregyezség létrehozására a törvények határidőt szabnak, a legtöbb gyakorlati problémát az egyezségi kísérletek gyors lefolytatása jelenti a közreműködő hatóságok, bíróságok szűk áteresztőképessége miatt. Nehézséget okoz az is, ha a jogalkotó az eljárás igénybevételéhez megköveteli annak igazolását, hogy az adós a tartozás teljesítésére való képtelensége ellenére mindvégig jóhiszemű maradt. Könnyebb a jogalkalmazó helyzete amikor a törvény tételesen felsorolja azokat az eseteket (lásd pl. a finn szabályozást), amikor a jóhiszeműség kizárt, mivel az adós bűncselekményt követett el vagy pl. a hitelezőket megtévesztő információt adott.
A magánszemély csődeljárása szempontjából meghatározó azon vagyontárgyak, jövedelmek (jövedelmi jogcímek) pontos meghatározása, amelyek felett az adós az eljárási idején is megőrzi rendelkezési jogát, szemben azokkal a javakkal, amelyek kikerülnek tulajdonosi fennhatósága alól. A meghatározás történhet tételes lista formájában (lásd pl. a belga szabályozást), és általános törvényi iránymutatással, mint pl. Ausztriában vagy Dániában, ahol az adós egy szolid életszínvonal fenntartására jogosult, tulajdonosként csak az ennek biztosításához szükséges vagyonnal, jövedelemmel rendelkezhet. Ez jellemzően azt is jelenti, hogy az adós által lakott ingatlan nem mentesül automatikusan az értékesíthetőség követelménye alól.
A természetes személy csődeljárására egyetlen vizsgált országban sem kerülhet sor korlátlan számban. Az adós Hollandiában és Németországban 10 évente, de pl. Ausztriában csupán 20 évente egyszer kezdeményezheti igénybevételét.
A vizsgált törvények közös jellemzője, hogy súlyt helyeznek az adós felkészítésére, vagyis arra, hogyha az eljárások sikeres befejezését követően az adós visszanyeri a vagyona, jövedelmei feletti rendelkezési jogot, úgy rendelkezzen azokkal az ismeretekkel, amelyek esélyt adnak egy ismételt eladósodás elkerüléséhez. (A felhasznált nemzetközi szakirodalom listáját az 5. számú melléklet tartalmazza.)
II. Javaslatok a hazai szabályozás megújítására
1. A természetes személy adósságátütemezési megállapodás létrehozására irányuló eljárása és a törlesztési eljárás fogalma, rendeltetése
A törvény két új jogintézmény, két új eljárási rend bevezetéséről rendelkezne: a természetes személy adósságátütemezési megállapodás létrehozására irányuló eljárásról (a továbbiakban: adósságátütemezési eljárás) és a törlesztési eljárásról. A természetes személy adós önmaga ellen ezen eljárásokat opcionálisan kezdeményezhetné az IRM IH-nál. A természetes személy – ideértve a vele közös háztartásban élőket is – 10 évente csak egy alkalommal vehetné igénybe a két eljárás bármelyikét. Bármilyen jogcímen fennálló kötelezettségek esetében lehetne az eljárás elindítását kérni.
(Az adósságátütemezési eljárásban és a törlesztési eljárásban való részvétel törvényi akadálya ugyanakkor nem zárná ki azt, hogy az adós a szociális törvény szerinti állami támogatás elnyeréséért folyamodjon.)
Hangsúlyozandó, hogy miközben a két új jogintézmény bevezetése hasznos lehet, önmagában nem elegendőek ahhoz, hogy a lakossági eladósodás kedvezőtlen tendenciája lassuljon vagy megforduljon. Legalább ilyen fontos, hogy érdemi változás következzen be a hitelnyújtás feltételrendszerében (a felelős hitelezés követelményének érvényre juttatásában) és az állam továbbra is fokozott figyelmet fordítson a támogatási-segélyezési eszköztár fenntartására. Az adósságátütemezési eljárás és a törlesztési eljárás szabályainak megszületése nem érintené a szociális törvénynek a lakhatást védő támogatási rendjét, az új szabályok nem ahelyett, hanem a szociális törvény előírásai mellett kerülnének megalkotásra.
Az adósságátütemezési eljárás rendeltetése, hogy megfelelő jogi keretet és ezáltal érdemi esélyt biztosítson az adós és hitelezői közötti megállapodás (a törvényi feltételek melletti egyezség vagy kényszeregyezség) létrehozására, adósságrendezési terv elfogadására és annak végrehajtására. Az adósságrendezési tervben foglaltak teljesítése lehetőséget kínál arra, hogy az adós kötelezettségei számottevő hányadának teljesítése fejében, az eljárás végén – a törvényben meghatározott szűkkörű kivételektől eltekintve – mentesüljön tartozásai egy része alól és így a társadalomba történő reintegrációjának feltételei javuljanak. Másrészt a hitelezők számára az elfogadott adósságrendezési terv szabályozott és felügyelt rendben történő teljesítése javítja kintlevőségeik érvényesítésének biztonságát, csökkenti az adósi ellenérdekeltséget, az abból következő veszélyeket.
A természetes személy törlesztési eljárásának jogi lényege, hogy az adós a tulajdonával (a csődvagyonba nem tartozó vagyontárgyaival, jövőbeli jövedelmeivel) való rendelkezési jogát meghatározott időre, az erre kijelölt független szakember (a vagyongondnok) javára engedményezi, a vagyongondnok pedig – az új Ptk-ban bevezetésre kerülő bizalmi vagyonkezelőként – eljár a hitelezői követelések törvényben rögzített módon történő kiegyenlítése érdekében. Az adóst fokozott együttműködési kötelezettség terheli az eljárás időtartama alatt, mely kötelezettség magában foglalja a releváns információk haladéktalan közlését a vagyongondnokkal, a rendszeres jövedelemmel rendelkezés érdekében az álláskeresési és a megfelelő munkalehetőség elfogadására vonatkozó követelmények teljesítését, az állam által biztosított tanácsadáson, oktatáson való részvételt stb. A törlesztési eljárás végén (az eljárás kezdetétől számított négy év elteltével) az adósi együttműködést mintegy ellentételezve, az adós mentesülne – a törvényben rögzített kivételektől eltekintve – a még fennmaradt tartozásai teljesítése alól, feltéve, hogy az eljárás évei alatt az adós részéről nem merült fel a kedvezményből kizáró ok, akadály. A mentesítést követően a tartozások nem szűnnének meg, de bíróság előtti érvényesítésükre nem volna lehetőség (naturalis obligationak minősülnének).
2. Az adósságátütemezési eljárás és a törlesztési eljárás szakaszai
Fontos kiemelni, hogy a két eljárás nem szükségszerűen követi egymást, mivel az adósságátütemezési eljárás lefolytatása nem előfeltétele a törlesztési eljárás elindításának. Az adós kérelmezheti közvetlenül a törlesztési eljárás megindítását is, amennyiben valószínűsíteni tudja, hogy úgysem kap hitelezői hozzájárulást. Abban az esetben, ha az IRM IH nem lát esélyt az eljárás lefolytatásának sikerére, az eljárás megindítását megtagadja.
Az adósságátütemezési eljárás
első szakasz: Az adós vagy valamely hitelező kérelmének előterjesztésétől a kérelem befogadásáról való döntés megszületéséig tartó időszak; az eljáró hatóság a törvényben tételesen meghatározott kizáró okok hiányában köteles az eljárás megindításáról határozni; az eljárás ezen szakasza nem haladhatja meg a 15 munkanapot.
második szakasz: Az adósságátütemezési eljárás előkészítő szakasza, amelynek a végén a magukat regisztráló hitelezők határoznának arról, hogy támogatják-e, hogy a vagyongondnok irányítása mellett sor kerüljön az adósságrendezési terv kidolgozására. Ennek érdekében a hatóság által kirendelt vagyongondnok felméri az adós vagyonát, a vagyont terhelő tartozásokat, felhívást tesz közzé internetes oldalon a hitelezők számára annak érdekében, hogy az eljárásban való részvételüket biztosítandó regisztrálják magukat; az eljárás ezen szakasza 60 napot vehet igénybe azzal, hogy szükség esetén a hatóság azt további 30 nappal hosszabbíthatja meg.
harmadik szakasz: A regisztrált hitelezők törvényben előírt (minősített többségi) támogató döntésétől az adósságrendezési terv jóváhagyásra bocsátásáig terjedő időszak; a vagyongondnok irányítása mellett az adós és a hitelezők részvételével kerül sor az adósságrendezési terv kidolgozására, szükség szerint a tartozások átütemezését is meghatározó dokumentum előkészítésére.
negyedik szakasz: Amennyiben a hitelezői osztályok a törvényben meghatározott arányban az adósságrendezési tervet támogatásukról biztosítják, úgy az erre vonatkozó megállapodást – ha az megfelel a törvényi követelményeknek – az IRM IH jóváhagyja; a megállapodás ezt követően a tervet elutasító hitelezőket is köti, az eljárás ezen negyedik szakaszában kerül sor az adósságrendezési tervben foglaltak végrehajtására; ennek időtartamát az érintettek maguk jogosultak meghatározni.
A törlesztési eljárás
első szakasz: Az adós vagy hitelezőinek eljárást kezdeményező kérelmének előterjesztésétől az eljárás elindításáról való döntésig terjedő időszak, amely nem tarthat tovább, mint 15 munkanap.
második szakasz: Az eljárás elindítását követően az adós csődvagyonába tartozó és a vagyongondnok, mint bizalmi vagyonkezelő javára engedményezett vagyonnak az értékesítéséig (az értékesítés megkísérléséig) terjedő időszak.
harmadik szakasz: A törlesztési illetve együttműködési szakasz, amely alatt a vagyongondnok kezeli az adós által javára engedményezett vagyont, eleget tesz a hitelezők felé az adóst terhelő törlesztési feladatának, az adós pedig teljesíti a törvényben előírt kötelezettségeit (pl. tájékoztatási, álláskeresési kötelezettség) és tartózkodik minden, az eljárás sikerét veszélyeztető cselekménytől.
negyedik szakasz: Az értékesítési és a törlesztési időszak az eljárás kezdőnapjától számított negyedik naptári év végéig tart, ennek sikeres elteltét követően az adós kezdeményezheti, hogy a hatóság – a törvényben rögzített kivételektől eltekintve – mentesítse őt a fennmaradt tartozások megfizetése alól. A hatóság – amennyiben a hitelezői választmány nem jelent be kifogást – meghozza a mentesítő határozatot; amennyiben kifogást emelnek, nemperes eljárásban a helyi bíróság határoz a kifogásról és a mentesítésről. A törlesztési eljárás a határozat jogerőre emelkedésével illetve annak a hatóság által vezetett nyilvántartásba való bejegyzésével ér véget.
3. Az eljáráshoz kapcsolódó fogalmak meghatározása, egyes részletszabályok ismertetése
a) Az adósságátütemezési eljárás és a törlesztési eljárás hatálya
A két eljárás személyi hatálya azokra a természetes személyekre terjedne ki, akik Magyarországon állandó lakóhellyel vagy tartózkodási hellyel rendelkeznek. Nem vonatkozna ugyanakkor a törvény a természetes személyekre, mint egyéni vállalkozókra. Az egyéni cégről szóló új törvény megfelelő lehetőséget biztosítana a jövőben az egyéni vállalkozók számára, hogy cégként történő bejegyzésüket követően, az üzleti tevékenységgel kapcsolatosan bekövetkező fizetésképtelenségük esetére a csődtörvényben szabályozott felszámolási eljárás előírásai legyenek alkalmazhatók. Amennyiben az egyéni vállalkozó nem él majd az egyéni cégként való regisztráció lehetőségével, úgy hitelezői a Ptk. és a Vht. rendelkezéseit figyelembe véve érvényesíthetik követeléseiket.
Az új jogintézmények alkalmazása „tárgyi oldalról” nem kerülne korlátozásra, így az adósságátütemezési eljárás és a törlesztési eljárás alkalmazását a törvény nem szűkítené le az adóssal szembeni követelés jogcíme szerint. A tartozás eredhet éppúgy fogyasztási és lakáshitelből, a közműszámlák kifizetésének elmulasztásából, a hitelező lehetne jogi személy és természetes személy.
A törvény alkalmazásában adósnak az a természetes személy minősülne, aki esedékességkor nem képes tartozásai megfizetésére vagy arra várhatóan nem lesz képes. Hitelezőnek az a természetes, jogi személy, jogi személyiséggel nem rendelkező szervezet számítana, akinek illetve amelynek az adóssal szemben az eljárás kezdő időpontjában az adós által elismert, nem vitatott vagy jogerős és végrehajtható bírósági, hatósági határozaton alapuló pénz- vagy pénzben kifejezett vagyoni követelése van. Ez a meghatározás a csődtörvény 3. §-ának (1) bekezdés c) pontjában gazdálkodó szervezet, mint adós csődeljárása során irányadó definícióhoz igazodik.
b) A csődvagyon és az adós szabad rendelkezése alatt maradó vagyon meghatározása
Mindkét eljárás kapcsán a koncepció arra a megfontolásra épít, hogy az eladósodott természetes személytől elvárt fokozott együttműködés feltételezi, hogy az eljárás időtartama (évei) alatt az adós önként feladja, átengedje a vagyonának, jövedelmének döntő hányada feletti rendelkezés jogát, mindaz, ami a tulajdona, vagy ami utóbb azzá válik (a törvényben meghatározott vagyonhányadtól eltekintve) a vagyongondnok uralma alá kerül, aki azt a hitelezők kielégítésére fordítja. Mindennek következtében valamennyi szereplő számára fontos annak pontos ismerete, hogy mi marad az adós tulajdonosi fennhatósága alatt, melyek azok a javak, amelyekkel biztosítani tudja a maga és a vele közös háztartásban élők számára a megélhetést.
A koncepció szerint az adós számára a törvény az emberi méltóságot tiszteletben tartó módon határozná meg azt a vagyoni, jövedelmi kört, amely az eljárások során sem szolgálja a hitelezői követelések kielégítését. Az eljárás alá nem vont vagyon körét egyrészt a jövedelem bizonyos százalékához kötné a törvény azzal, hogy az legalább elér egy bizonyos összeget, amelyről az éves költségvetési törvény határoz. A közös háztartásban élő hozzátartozók száma is releváns lenne.
A szabályozás során másrészt a Vht-ben előírt, a végrehajtás alól mentes vagyontárgyakra, jövedelmi jogcímekre vonatkozó szabályokból lehetne kiindulni, de azzal nem szükségképpen kell, hogy teljesen azonos legyen az új szabályozás.
A törvényben meghatározott, az adós szabad rendelkezése alá sorolt javak védelmet nyújtanának abból a szempontból is, hogy az ezzel összefüggő kogens szabályok figyelembevételéről az adós az adósságrendezési tervben sem mondhatna le és a törlesztési eljárás keretében sem tehetne lemondó nyilatkozatot.
Érdemes továbbá megfontolás tárgyává tenni, hogyha az adós vagyona öröklés jogcímén bővül a két eljárás bármelyikének folyamatban léte alatt, úgy az örökölt hagyaték illetékteherrel csökkentett értékének 50 százaléka a csődvagyont gyarapítsa, csakúgy, mint az eljárás idején befolyó egyéb jövedelmeknek a csődvagyonba sorolt hányada. Az adós erre nézve is előzetesen feltételes kötelezettséget vállalna, illetve az adósságrendezési terv ilyen tartalmú rendelkezést is előírhatna.
c) Új kötelezettségek, tartozások vállalása az eljárások időszakában
A mindennapi élet szokásos ügyleteitől eltekintve az adós az adósságrendezési terv elfogadásával illetve a törlesztési eljárás iránti kérelmének befogadásával érdemi önkorlátozó döntést is hoz: az új kötelezettségek, tartozások vállalásához való joga jelentősen leszűkül. Adósságátütemezési eljárás esetében a hitelezők által elfogadott terv szerinti feltételekkel kerülhet sor új kötelezettség elvállalására. Ha pedig törlesztési eljárás indult, úgy – a törvényben rögzített kivételektől eltekintve – a vagyongondnok előzetes jóváhagyása a szerződéses kötelezettség regisztrált hitelezőkre kiható érvényességének előfeltétele lenne. Ezáltal nagymértékben javulna az eljárás során bejelentkező hitelezők pozíciója, az adós önkorlátozása pedig a már említett együttműködési kötelezettség egyik fontos elemévé válna.
d) Az eljárások megindításának kezdeményezése
Az adós és hitelezői egyaránt jogosultak lennének mindkét eljárás kezdeményezésére. Az eljárás megindítására irányuló kérelem előterjesztésének joga ugyanakkor nem jelentené azt, hogy az adósságátütemezési eljárás vagy a törlesztési eljárás lefolytatható lenne az adós akarata ellenére. Eltérően a vállalkozások elleni felszámolási eljárás indításának jogi rendjétől, az adósságátütemezési eljárás és a törlesztési eljárás esetében sem célszerű, sem alkotmányos nem volna, ha az eljárások hitelezői indítványra (az adós akarata ellenére) elrendelhetők lennének. Nyilvánvaló, hogy az adós kikényszerített eljárás alá vonásával épp az az előny veszne el a hitelezők számára, amely az adós vállalt együttműködési kötelezettségéből fakad. A tulajdonost megillető rendelkezési jogoknak a vagyongondnokra történő engedményezése feltételezi, hogy erről az adós a törvény biztosította garanciális jogi keretek között, az előnyök és a hátrányok mérlegelésével, maga határozhat. (Az adós ezen döntési joga értelemszerűen azt is magában foglalja, hogy utóbb egyoldalúan felmondja a vagyonrendezési terv végrehajtására vonatkozó megállapodást, vagy kérje a törlesztési eljárás idő előtti megszüntetését. Ebben az esetben azonban természetesen viseli a jóhiszemű eljárással össze nem egyeztethető döntésének következményeit.)
Az adósnak kérelméhez csatolnia kellene a vele közös háztartásban élő nagykorú személyek hozzájáruló nyilatkozatát is. Az a nagykorú személy, akinek cselekvőképességét a bíróság a vagyoni jogviszonyokra kiterjedő hatállyal korlátozta, az eljárást csak gondnoka jóváhagyásával kezdeményezhetné, illetve csak a gondnok jóváhagyásával járulhatna hozzá az adós eljárást indító kezdeményezéséhez.
Az adósságátütemezési eljárás és a törlesztési eljárás kezdeményezésére a természetes személy (ide értve a vele közös háztartásban lévő nagykorú személyeket is) 10 évente csak egy alkalommal lenne jogosult. Ezek az eljárások ugyanis egyfajta „végső menedékről” szólnak, ha indítványozásuk korlátlan számban volna ismételhető, úgy az már nem erősítené az adós felelősségvállalását, megkérdőjelezné az eljárás által megcélzott „nevelő funkció” hatékonyságát. Az sem hagyható figyelmen kívül, hogy ez a rendelkezés az állam teherbíró képességét is számításba veszi, ha ui. az eljárások száma irreálisan magas volna, az az intézkedések elhúzódásához és végső soron a jogintézmények alkalmasságának veszélyeztetéséhez vezetne.
A koncepció nem zárná el az adóst az eljárások kezdeményezésétől pusztán azon az alapon, hogy a lejárt adósságtömeg kialakulásáért megfontolatlan döntései miatt felelősség terheli. Eltekintve attól, hogy a felelősség (jobban mondva az adósi felelőtlenség) vizsgálata hosszú és nehézkes bizonyítási eljárás elvégzését igényelné, értelme sem igen lenne annak, ha az állam a magukat meggondolatlanul „túlvállaló” adósokat kötelezően kizárná az eljárások esély-javító alkalmazásából. A két jogintézmény ugyanis részben éppenhogy a hibázó és ezáltal nehéz helyzetbe került embereken kíván segíteni. A törvényi tiltást ezért a kifejezetten rosszhiszeműen, csalárd módon eljárt vagy az alapvető társadalmi elvárásokat más módon szándékosan megsértő adósokra kellene alkalmazni.
A törvény nem adna lehetőséget az eljárások kezdeményezésére, ha az adós büntetett előéletű, vagy ha az eljárást megelőző öt éven belül a bíróság a peres eljárás vagy a bírósági végrehajtási eljárás eredményességének akadályozása miatt marasztalta, bírságolta. A két eljárásból az a személy is kizárásra kerülne, aki hamis adatok szolgáltatása miatt került az ún. banki rosszadós nyilvántartásban feltüntetésre. Nem tarthatna igényt az adósságátütemezési eljárás és a törlesztési eljárás kezdeményezésére az az adós sem, aki a szociális törvényben szabályozott lakhatási adósságrendezési programban részt vett, de vállalását utóbb nem teljesítette. Kezdetben (3 éves átmeneti időszak alatt) az úgynevezett fekete foglalkoztatási jogviszonyban résztvevőket nem zárná el a szabályozás az eljárások igénybevételének lehetőségétől, tekintettel arra, hogy az emberek igen gyakran kényszerből vállalnak „feketemunkát”.
Az előzőekben felsorolt kizáró okokat a törvényben tételes módon kellene szabályozni, az eljáró hatóság nem élvezne szabad mérlegelési jogot akkor, amikor vizsgálná, hogy az adott esetben fennáll-e az eljárás megindítását kötelezően kizáró, az adós rosszhiszemű „előéletét” szankcionáló ok.
Az adósságátütemezési eljárás és a törlesztési eljárás megindításakor az adós kérhetné, hogy az IRM IH mentesítse az eljárási költségek fedezetéül szolgáló illeték megelőlegezése alól, alól, ezáltal az eljárás lezárultát követően fizetné meg a költségeket, így nem lenne kizárva az eljárásokból csak azért, mert nem tudja előzetesen megfizetni a költségeket. A nemzetközi tapasztalatok azt mutatják, hogy az eljárási költségek forrását jelentő illetékteher viselésének az adóshoz telepítése a rászorulók jelentős hányadát elzárja az eljárásban való részvételtől. Így pl. Németországban az adósságrendezési eljárások száma akkor kezdett érdemben emelkedni, amikor az erre vonatkozó előírások rugalmasabbakká váltak. Ugyanakkor az is kétségtelen, hogy ha az adós még az illeték megfizetéséhez szükséges vagyonnal sem rendelkezik, úgy szinte biztosan lehet tudni, hogy az adósságrendezési terv kidolgozásához a hitelezők nem járulnak majd hozzá és a költségek állam általi megelőlegezése sok esetben azzal a nem kívánt hatással járna, hogy az eljárás kudarca csak több hónapos költséges procedúrát követően kerülhet megállapításra.
e) Az eljárásban részt vevő hatóság, bíróság és szakértő
A magáncsőd bevezetésének európai tapasztalatai arra figyelmeztetnek, hogy komoly gondot okoz, ha a törvény a bíróságra aránytalan terhet ró. Annak érdekében, hogy az eljárások elhúzódásának kockázata csökkenthető legyen, a bíróságot nem célszerű menedzselő, az eljárást irányító, vezető hatáskörrel felruházni, elegendő, ha a bíróság jogorvoslati fórumként bírálná el az eljárásokban hozott közigazgatási hatósági határozatokat. A hatósági határozatokkal szemben igénybe vehető bírósági út szabályozása során javasolható, hogy az az általános szabályoktól eltérően ne a megyei bíróság hatáskörébe, hanem az adós lakóhelye szerinti helyi bíróság hatáskörébe tartozzon.
Miközben fontos, hogy a bírósági részvételt hatékonysági megfontolásból a feltétlenül szükséges minimumra korlátozza a törvény, megfontolandó, hogy az új eljárások három érdemi döntési pontján a végső szót a bíróság mondhassa ki. Ezek a meghatározó jelentőségű momentumok: az adósságrendezési terv jóváhagyása, az eljárások idő előtti megszüntetéséről való határozathozatal, valamint az adós mentesítéséről való döntés lenne. A bíróság munkáját ugyanakkor ebben az esetben is az eljáró közigazgatási szerv, az IRM IH segítené azzal, hogy a nemperes eljárás során a döntésre vonatkozó javaslatot tartalmazó kérelmet előterjeszti.
A két eljárásban meghatározó szerepet játszana az IRM IH, az elmúlt tíz évben létrehozott jogi, intézményi infrastruktúra megfelelő volna az adósságátütemezési eljárás és a törlesztési eljárás irányításához, felügyeletéhez. Az IRM IH – ha a törvény az eljárás sajátosságaira tekintettel másként nem rendelkezik – a határozatait a közigazgatási eljárás általános szabályai szerint hozná meg.
Mindkét eljárásban kulcsszereplő lenne a vagyongondnok. Az ő feladata volna az adósságátütemezési eljárás során az adósi követelések és tartozások számbavétele, a hitelezőkkel való kapcsolattartás, a hitelezői osztályok értesítése, a hitelezők döntései következményeinek végrehajtása, ezzel összefüggésben is javaslattétel az IRM IH számára, valamint az adósságrendezési terv kidolgozásának koordinálása és végrehajtásának menedzselése.
A vagyongondnok a törlesztési eljárás során az adós átengedett vagyonát illetően bizalmi vagyonkezelőként járna el, vagyis a tulajdonost megillető jogokat gyakorolná a hitelezők javára, az adós jogos érdekeinek figyelembevételével.
A vagyongondnoki feladatok ellátására a törvénynek olyan hivatásos szakértőket kellene feljogosítania, mint amilyenek a felszámolók és a bírósági végrehajtók. A vagyongondnoki szerepkör betöltésére mindkét szakma képviselői aspirálhatnának, ha vállalják, hogy elvégzik (felszámoló cég esetében az eljárásra feljogosított természetes személy tag, alkalmazott elvégzi) az adósságátütemezési és a törlesztési eljárás irányításához szükséges többletismereteket biztosító tanfolyamot és ezt követően regisztráltatják magukat az IRM IH által vezetett vagyongondnoki elektronikus nyilvántartásban. A regisztrációval egyben vállalnák, hogy a hatóság kirendelése esetén eljárnak törvényben előírt hatáskörükben. A vagyongondnok díjszabását úgy kellene meghatározni, hogy a szigorú eljárási határidők teljesítésében érdekeltek legyenek; a vagyongondnok a hatóság és a bíróság közötti hivatalos kommunikációt fokozatosan elektronikus útra kell majd terelni.
f) A hitelezői osztályok szerepe
A adósságátütemezési eljárás megindításához nincs szükség a hitelezők előzetes jóváhagyására, az IRM IH az eljárás iránti kérelmet köteles befogadni a törvényben rögzített kizáró okok hiányában. Ezt követően azonban a vagyonrendezési terv kidolgozására már csak abban az esetben kerülhetne sor, ha ahhoz a vagyongondnok felhívására bejelentkező hitelezők a hozzájárulásukat adják. A hitelezői támogatás releváns mértékének meghatározásakor a német csődtörvény szerinti ún. kettős többség elve érvényesülne, vagyis az adósnak a regisztrált hitelezők többségének támogatását kellene elnyernie azzal, hogy e hitelezők követelése meghaladja az összes bejegyzett hitelezői követelés többségét. Ugyanez a követelmény érvényesülne az elkészült adósságrendezési terv hitelezői jóváhagyásáról történő határozathozatal során is.
A törlesztési eljárás olyan, a hitelezők szempontjából fontos garanciális szabályokat tételez fel (tekintettel arra, hogy ez esetben a vagyonrendezési tervet nem a jóváhagyásukkal fogadják el), amely az ügyek átlagában a hitelezők követeléseinek kielégítésére az egyébként irányadó általános szabályokhoz képest nagyobb esélyt ad. A törvénynek ehhez képest biztosítania kellene, hogy a hitelezők az eljárás teljes időszakában annak eseményeiről tájékoztatást kapjanak és az egyes történések kapcsán – ha azokat a törvénnyel ellentétesnek ítélik meg – jogorvoslatot vehessenek igénybe.
g) Az eljárások nyilvánossága, regisztrációja
Forgalombiztonsági szempontból fontos, hogy az adóssal üzleti kapcsolatra lépő személy vagy szervezet előzetesen maga is meggyőződhessen arról, hogy partnere nem alanya-e adósságátütemezési vagy törlesztési eljárásnak, vagyona feletti tulajdonosi rendelkezési joga nem esik-e korlátozás alá? Ennek érdekében az adós az eljárás kezdeményezésével ahhoz is hozzájárulását adná, hogy az IRM IH által vezetett elektronikus nyilvántartásban a rá vonatkozó azonosító adatok illetőleg a folyamatban lévő eljárás ténye feltüntetésre kerüljön. Ha az eljárás sikeresen befejeződött, a nyilvántartás az adósra vonatkozó információkat kívülállók számára nem tenné hozzáférhetővé, tovább kezelné azonban annak érdekében, hogy egy esetleges újabb eljárás megindítása iránti kérelem jogszerűsége megítélhető legyen. Az adósnak felróható okból idő előtt lezáruló eljárásokról az adatbázis a forgalom többi szereplőjét is tájékoztatná a törvényben meghatározott időtartamon, vagyis az eljárás befejezését követő 10 éven belül.
h) A követelések egyéni érvényesíthetőségének kizárása az adósságátütemezési eljárásban
A törvény az adósságátütemezési eljárás illetve a törlesztési eljárás megindítása iránti kérelem befogadásáról született határozat közlésétől az eljárás befejezéséig (az eljárást lezáró jogerős határozat közléséig) biztosítaná az adós védelmét a bírósági végrehajtás, valamint a Vht-n kívüli behajtási eljárás érvényesíthetősége alól.
A fizetési moratórium biztosítja, hogy egyes hitelezők ne hajthassák be követeléseiket mások hátrányára.
Az adósságrendezési terv elfogadása azzal a következménnyel jár, hogy az adós vagyonára végrehajtást vezetni, illetve általában a vagyontárgyakat értékesíteni a törvény szerinti módon, feltételek figyelembevételével, a vagyongondnok irányítása mellett lehet.
A törlesztési eljárás esetében az eljárás jogi lényegéhez tartozik, hogy – hasonlóan a vállalkozásokra irányadó felszámolási eljáráshoz – a kollektív követeléskezelés kizárja a hitelezők által kezdeményezett bírósági végrehajtási eljárások megindítását, a vagyongondnok joga és egyben kötelessége az adós vagyonának és tartozásainak a számbavétele, a csődvagyonba tartozó vagyon értékesítése és a törvényben előírtaknak megfelelő felosztási terv szerint a hitelezők arányos kielégítése.
i) A hitelezők egymáshoz viszonyított jogai, a kielégítési sorrend
Az előzőekben írottakból következik, hogy az adósságátütemezési eljárás és a törlesztési eljárás jogi szabályozásának ki kell térnie a hitelezői rangsor meghatározására is. Egyezően a Vht. 165. §-ában foglaltakkal, a törvénynek a nem biztosított követelések között elsőbbségben kell részesítenie a tartási célú kifizetéseket. Kedvezményes helyet kell, hogy kapjon az adóst más magánszeméllyel szemben terhelő kártérítési, kártalanítási kötelezettség, valamint az állam által kiszabott pénzbüntetés, szabálysértési bírság.
A biztosított követelés jogosultja az adósságátütemezési eljárás és a törlesztési eljárás során egyaránt igényt formálhatna arra, hogy a zálogtárgyból – az eljárással összefüggő költségek levonását követően – teljes körű kielégítést kapjon.
j) Az elévülési idő számítása az eljárások folyamatban léte alatt
Az adósságátütemezési eljárás és a törlesztési eljárás időszakában a hitelezői követelések nyugvására kerülne sor a Ptk. vonatkozó szabályai szerint. Ily módon az adós hitelezői, ha az eljárás utóbb úgy fejeződne be, hogy a mentesítési szabályok alkalmazására nem kerül sor, követeléseiket az elévülésből az eljárás kezdő időpontjában fennálló időtartamon belül érvényesíthetnék, az eljárások lefolytatása nem hozná a hitelezőket hátrányosabb helyzetbe. Természetesen, ha az eljárás során a hitelezői követelés részben vagy egészben kielégítésre kerül, úgy a követelés az általános szabályok szerint szűnik meg.
k) Az adósságátütemezési eljárás és a törlesztési eljárás időtartama
Az adósságátütemezési eljárás időtartamát az érintettek a vagyonrendezési tervben maguk állapíthatnák meg, így annak se lenne elvben akadálya, hogy az adós és hitelezői akár hosszabb távra kihatóan rendelkezzenek az adós tartozásának átütemezéséről, teljesítéséről. Miközben az adósságrendezési terv tartalmának kialakításakor a törvénynek az adós és a hitelezők számára kellő mozgásteret kell biztosítania, e rugalmasságnak garanciális szempontból a korlátját jelentené, hogy a tervben tíz évnél hosszabb adósságrendezési időszakról nem lehetne rendelkezni (ez a rendelkezés megegyezne a francia szabályozás előírásával).
A törlesztési eljárás tekintetében a törvénynek szintén rendelkeznie kell arról, hogy az eljárás megnyitásától (az adós kérelmének befogadásától) mennyi időnek kell eltelnie addig, amíg a jóhiszemű, együttműködő adós mentesíthető lesz a még nem teljesített hitelezői követelések terhe alól, mikor térhet vissza „tiszta lappal”a fogyasztói társadalomba. Hitelezői szempontból pedig ez a gondolat úgy írható le, hogy az államnak milyen hosszú időtartamot kell előírnia, amely időszak alatt a hitelezői követelések behajtásának, érvényesítésének feltételei – az adós önkéntesen vállalt jogkorlátozása folytán – jóval kedvezőbbek, mint a magánjog általános szabályozásának alkalmazása esetében.
Az egyes európai országok csődszabályozásra vonatkozó törvényeiben eltérő megoldásokkal találkozhatunk, így pl. még a holland törvény három évről rendelkezik, addig a német kódex csak a közelmúltban csökkentette hétről hat esztendőre a törvényben előírt határidőt. A magyar szabályozás kidolgozása során a törlesztési eljárás időtartamát úgy célszerű meghatározni, hogy az egyfelől ne legyen olyan hosszú, hogy az már az adós együttműködési készségét veszélyeztesse, másfelől viszont ne legyen túl rövid sem, mivel az csökkentheti a hitelezői követelések teljesülésének esélyét és a társadalom nem eladósodott tagjai szemében morálisan megalapozatlanná tenné az új jogintézményt. A törlesztési eljárás négy évben történő előírása (amelyben értelemszerűen nem számítható be az azt megelőző adósságátütemezési eljárás akár több évig is tartó időszaka) ésszerű és arányos megoldásnak tűnik. Megfontolandó, hogy a német csődtörvényhez hasonlóan a jogalkotó az adóst ösztönző olyan megoldással éljen, amely a jóhiszemű és együttműködő adós számára a harmadik év leteltét követően – a törvényben rögzített százalékos keretek között – fokozatosan bővítené a szabad rendelkezésű jövedelemnek minősülő vagyoni kört.
l) A teljesítés sikertelensége a törlesztési eljárás során
Előfordulhat, hogy az adós jogszerűen kezdeményezi a törlesztési eljárás lefolytatását, a költségek megelőlegezésére is képes, de azt követően, hogy a vagyongondnok az adós vagyontárgyait értékesítette, további törlesztésre már nem kerül sor (vagy a törlesztés utóbb abbamarad), mivel az adós nem rendelkezik rendszeres felosztható jövedelemmel, pl. azért, mert nincsen állása. Ez a körülmény a koncepció szerint ugyanakkor nem vonná maga után az eljárás sikertelenségének megállapítását és megszüntetését, feltéve, hogy az adós folyamatosan eleget tesz a törvényben előírt együttműködési kötelezettségének. Ha az adós teljesíti (a vagyongondnok felügyelete mellett) az álláskeresésre, a megfelelő ajánlat elfogadására vonatkozó kötelezettségét, úgy a tényleges törlesztéssel nem járó időszakot is figyelembe kell venni a törlesztési eljárás négyéves időtartamának számítása során. A vagyongondnok az IRM IH felügyelete és a hitelezők rendszeres tájékoztatása mellett természetesen újra és újra köteles a törlesztés folytatására, a rendelkezése alá kerülő vagyontárgyak értékesítésére, már amennyiben erre mód nyílik.
m) Az eljárásoknak az adós hibájából történő idő előtti megszüntetése
A törvény a vagyongondnok kötelezettségévé tenné, hogy az eljárás megszüntetésére az IRM IH felé javaslatot tegyen, ha az adós súlyosan vagy ismételten megszegi a törvényben vagy – adósságátütemezési eljárás esetén – az adósságrendezési tervben foglalt előírásokat. Ilyen jogsértés lehet pl., ha az adós a vagyongondnok előzetes jóváhagyása nélkül vállal új kötelezettséget vagy indokolatlanul zárkózik el a megfelelőnek minősülő állásajánlat elfogadásától, ha hamis adatot szolgáltat vagy amennyiben utólag derül ki, hogy az eljárás megindítása iránti kérelmet el kellett volna korábban utasítani stb. Az eljárás megszüntetését a hitelezők kezdeményezhetnék, de a vagyongondnok hivatalból is köteles lenne eljárni, ha az adós jogellenes, rosszhiszemű magatartásáról vagy mulasztásáról szerez tudomást.
Az arányos szankcionálás feltételezi, hogy a vagyongondnok először ne feltétlenül a legsúlyosabb jogkövetkezmény érvényesítésére tegyen javaslatot, hanem az adós egyfajta „utolsó figyelmeztetésben” részesülhessen.
Az adósságátütemezési eljárás és a törlesztési eljárás idő előtti megszüntetése esetén az adós elesik a mindkét eljárásra irányadó mentesítés kedvezményétől, az eljárás lezárulta időpontjának a vele szemben fennálló követeléseiket a hitelezők az elévülési időn belül, az általános magánjogi szabályok szerint érvényesíthetik. Az adós emellett viseli az eljárás során felmerült költségeket is.
n) Felkészülés a mentesülés utáni életre
Az eljárások folyamán biztosítani kell, hogy az adós olyan tanfolyamon vegyen részt, olyan tanácsadási szolgáltatásban részesüljön, amely csökkenti a jövőbeni eladósodás kialakulásának kockázatát. Ennek során hasznosítható az a szakértelem és szakértő gárda, amely a szociális törvény keretei között nyújt segítséget a támogatás iránt folyamodó adósok részére.
o) Az adós mentesítése fennmaradt tartozásai alól
Mind az adósságátütemezési eljárás, mind pedig a törlesztési eljárás esetén az adós legfőbb motivációja a több évig tartó önkéntes jogkorlátozás „spártai” időszaka alatt, hogy amennyiben teljesíti vállalásait, úgy a törvény ezt azzal honorálja, hogy az eljárások előre rögzített idejének leteltekor mentesül az eljárás végén még fennálló tartozásai teljesítésének kötelezettsége alól. Ez a mentesítés független lenne attól, hogy az eltelt évek során a követelések hány százaléka került kielégítésre, ehelyett az számítana, hogy az adós mindvégig maradéktalanul eleget tett-e vállalt kötelezettségének.
Az IRM IH tehát az adósi együttműködést mintegy ellentételezve, a négy éven keresztül folytatott eljárás lezárásakor – kötelező törlesztési minimum előírása nélkül – mentesítené az adóst – a törvényben rögzített kivételektől eltekintve – a még fennmaradt tartozások teljesítése alól, feltéve, hogy az eljárás évei alatt az adós részéről nem merült fel a kedvezményből kizáró ok, akadály. A mentesítést követően a tartozások nem szűnnének meg, de bíróság előtti érvényesítésükre nem volna lehetőség (a Ptk. szerinti naturalis obligationak minősülnének). A négy év elteltét követően az adós kezdeményezésére az IRM IH megkeresi a hitelezői választmányt azzal, hogy ha az nem jelent be kifogást, úgy határoz a mentesítésről. A bíróság csak jogorvoslati szerepet kap. Amennyiben a hitelezők kifogással élnek, úgy nem peres eljárásban a helyi bíróság határoz a kifogásról és a mentesítésről is.
Megfontolandó lehet az a lehetőség is, hogy a vagyongondnok két év eltelte után az adós mentesítésére tehessen javaslatot abban az esetben, ha az adós maradéktalanul teljesítette a számára az adósságrendezési tervben előírtakat, azonban vagyoni helyzetére tekintettel a hitelezőknek nem fűződik további érdeke az – egyébként az államnak is pénzbe kerülő – eljárás folytatására. A mentesítésről a bíróság határozna ebben az esetben is, azonban ellentétben a négy éven keresztül folytatott eljárás szabályaival, szabadon dönt, mérlegelve az adós körülményeit.
Új jogintézmények bevezetésekor egyaránt szólnak érvek a rugalmasságot erősítő hatósági mérlegelési jogkör biztosítása és a kiszámíthatóságot szolgáló, törvényen alapuló mentesítési kötelezettség előírása mellett. Kezdetben hatékonyabb, ha a törvényhozó arra az álláspontra helyezkedik, hogy az adós és hitelezői szempontjából egyaránt kiemelkedő fontosságú, ha pontosan tudják kalkulálni, hogy az négyéves törlesztési eljárás lezárulta – ha az adós mindvégig tiszteletben tartotta a játékszabályokat – milyen jogkövetkezményekkel jár. Néhány év jogalkalmazói tapasztalatának birtokában lehet majd megfontolás tárgyává tenni a hatóság döntési mozgásterének bővítését, rugalmasabbá tételét.
Az IRM IH mentesítő határozata tárgyi hatályának törvényi kijelölése során az adósi jogkorlátozással az állna arányban, ha főszabályként valamennyi, a vagyongondnok által kezelt és az eljárás lezárultáig nem teljesített tartozás kötelezettsége alól mentesülne az adós. Kivételt képeznének a tartási és életjáradéki jellegű kötelezettségek, a büntető és szabálysértési eljárásban kiszabott pénzbüntetések, bírságok, valamint az adó szándékos károkozásával okozott kár megtérítésére vonatkozó kötelezettség.
Befejezés
A természetes személyek magáncsődjére vonatkozó európai szabályozások tapasztalatai arra utalnak, hogy bár szinte valamennyi, ilyen tárgyú törvényt elfogadó országban a jogszabály módosítása, egyszerűsítése előbb-utóbb szükségessé vált, mivel első alkalommal jellemzően nem sikerült (talán nem is sikerülhetett) az optimálist közelítő megoldás kialakítása, hosszabb távon azonban fontos és elismert jogintézmények kerültek bevezetésre. Magyarország profitálhat a jogalkotói késedelemből azáltal, hogy így legalább részben elkerülheti a másutt elkövetett hibákat. A cselekvés hiányára azonban más ésszerű indok nem hozható fel, az államnak mielőbb bővítenie kell mind a megelőzés, mind pedig az emberek, a háztartások súlyos egzisztenciális válsága kezelésére alkalmas jogi eszköztárát.
1. számú melléklet
A háztartások fogyasztásának, nettó hitelfelvételének kapcsolata, valamint a fogyasztási ráta alakulása

A háztartások nettó hitelfelvételének növekedési üteme

Forrás: Magyar Nemzeti Bank 2008. évi jelentése a pénzügyi stabilitásról
1. számú melléklet
A háztartások jövedelem arányos törlesztési terhe nemzetközi összehasonlításban

A hitelállomány megoszlása és a különböző jövedelmi ötödökbe tartozó háztartások jövedelemarányos törlesztési terhe a kérdőíves felmérés alapján

Forrás: Magyar Nemzeti Bank 2008. évi jelentése a pénzügyi stabilitásról
1. számú melléklet
A hitellel és megtakarítással rendelkező háztartások aránya és átlagos megtakarítása a kérdőíves felmérés alapján

A háztartások eladósodottsági mutatói nemzetközi összehasonlításban

Forrás: Magyar Nemzeti Bank 2008. évi jelentése a pénzügyi stabilitásról
1. számú melléklet
A háztartások tőke- és kamattörlesztése a rendelkezésre álló jövedelemhez viszonyítva

Forrás: Magyar Nemzeti Bank 2008. évi jelentése a pénzügyi stabilitásról
2. számú melléklet
Az adósságkezelési szolgáltatásra vonatkozó hatályos szabályozás
A szociális igazgatásról és szociális ellátásokról szóló1993. évi III. törvény
55. § (1) Az adósságkezelési szolgáltatás a szociálisan rászorult személyek részére nyújtott, lakhatást segítő ellátás. A települési önkormányzat határozatában megjelölt időponttól adósságkezelési szolgáltatásban részesítheti azt a családot vagy személyt,
a) akinek
aa) az adóssága meghaladja az ötvenezer forintot, és akinek a (2) bekezdésben meghatározott adósságok valamelyikénél fennálló tartozása legalább hat havi, vagy
ab) a közüzemi díjtartozása miatt a szolgáltatást kikapcsolták, továbbá
b) akinek a háztartásában az egy főre jutó havi jövedelem nem haladja meg az önkormányzat rendeletében meghatározott összeghatárt, valamint
c) aki a településen elismert minimális lakásnagyságot és minőséget meg nem haladó lakásban lakik, feltéve, hogy vállalja az adósság és a települési önkormányzat által megállapított adósságcsökkentési támogatás különbözetének megfizetését, továbbá az adósságkezelési tanácsadáson való részvételt.
(2) Az (1) bekezdés alkalmazása során adósságnak minősül a lakhatási költségek körébe tartozó
a) közüzemi díjtartozás (vezetékes gáz-, áram-, távhő-szolgáltatási, víz- és csatornahasználati, szemétszállítási, több lakást tartalmazó lakóépületeknél, háztömböknél központi fűtési díjtartozás),
b) közösköltség-hátralék,
c) a lakbérhátralék,
d) a hitelintézettel kötött lakáscélú kölcsönszerződésből fennálló hátralék.
(3) Az (1) bekezdés b) pontjában említett összeghatárt úgy kell szabályozni, hogy az önkormányzat rendelete az öregségi nyugdíj mindenkori legkisebb összegének 150%-ánál, egyedül élő esetén annak 200%-ánál alacsonyabb jövedelmet jogosultsági feltételként nem írhat elő.
(4)
(5) Az adósságkezelési szolgáltatás időtartama - a (6) bekezdés szerinti eset kivételével - legfeljebb tizennyolc hónap, amely indokolt esetben egy alkalommal hat hónappal meghosszabbítható.
(6) Ha a (2) bekezdés d) pontja szerinti adósság az (5) bekezdés szerinti időtartam alatt nem kezelhető, az adósságkezelési szolgáltatás időtartama legalább huszonnégy, de legfeljebb hatvan hónap, amennyiben
a) az adósság összege meghaladja a kettőszázezer forintot,
b) a tartozás meghaladja a hitellel terhelt ingatlan forgalmi értékének 50%-át, és
c) az adós hozzájárul az adósságkezelés időtartamára a támogatás összegét biztosító jelzálogjognak, valamint elidegenítési és terhelési tilalomnak ingatlanára történő bejegyzéséhez, illetőleg feljegyzéséhez.
(7) A jelzálogjog bejegyzésének és az elidegenítési és terhelési tilalom ténye feljegyzésének kezdeményezéséről az adósságkezelési szolgáltatásra való jogosultságot megállapító határozat rendelkezik. A határozat egy példányát az ingatlanügyi hatósághoz meg kell küldeni. Az
ingatlanügyi hatóság a jelzálogjogot és az elidegenítési és terhelési tilalmat az önkormányzat javára az ingatlan-nyilvántartásba bejegyzi, illetőleg feljegyzi.
(8) A Magyar Állam az 1988. december 31-ét megelőzően hatályban volt jogszabályok alapján felvett egyes lakáscélú kölcsönökből eredő adósságok rendezéséről szóló kormányrendelet alapján megvásárolt követelésével összefüggésben történő befizetésről a hitelszerződéssel érintett ingatlan fekvése szerinti települési önkormányzat javára lemond.
(9) Adósságkezelési szolgáltatás ugyanazon lakásra csak egy jogosultnak állapítható meg, függetlenül a lakásban élő személyek és háztartások számától.
(10) A (9) bekezdés alkalmazásában külön lakásnak kell tekinteni a társbérletet, az albérletet és a jogerős bírói határozattal megosztott lakás lakrészeit.
55/A. § (1) Az adósságkezelési szolgáltatás esetén a jogosult
a) adósságkezelési tanácsadásban, és
b) adósságcsökkentési támogatásban
részesül, amelyet az adósságkövetelés jogosultjának kell folyósítani.
(2) Az adósságcsökkentési támogatás mértéke nem haladhatja meg az adósságkezelés körébe bevont adósság 75%-át, és összege legfeljebb kettőszázezer forint, az 55. § (6) bekezdése szerinti esetben legfeljebb négyszázezer forint lehet. A támogatás - az 55. § (6) bekezdése kivételével - egy összegben vagy havi részletekben nyújtható az adós vállalásától függően.
(3) Azon személynek, akinek vezetékes gáz-, illetőleg áramszolgáltatási díjtartozása miatt a szolgáltatást kikapcsolták, a szolgáltatás visszaállítása érdekében előrefizetős gáz- vagy áramszolgáltatást mérő készülék is biztosítható, feltéve, hogy lakásfenntartási támogatásban részesül és tartozásának megfizetése érdekében megállapodást köt a szolgáltatóval, valamint legalább egyéves időtartamra vállalja a készülék rendeltetésszerű használatát.
(4) Az adósságcsökkentés címén nyújtott támogatás vissza nem térítendő szociális támogatásnak minősül.
(5) Az önkormányzat a lakhatást veszélyeztető mértékű adósság felhalmozódásának elkerülése céljából a követelés jogosultjával megállapodást köthet, melynek keretében - az adós írásbeli beleegyezése esetén - a követelés jogosultja az adós lakóhelye szerint illetékes település jegyzőjét félévente tájékoztatja a legalább háromhavi tartozást felhalmozó adósokról.
55/B. § (1) Az adósságcsökkentési támogatás tovább nem folyósítható, és a kifizetett összeget vissza kell téríteni, ha a jogosult
a) az adósságkezelési tanácsadást nem veszi igénybe, vagy
b) az általa vállalt adósságtörlesztés háromhavi részletét nem teljesíti, illetőleg
c) az adósságkezelési szolgáltatás igénybevételének időtartama alatt a lakásfenntartási kiadásokkal kapcsolatos fizetési kötelezettségének három hónapig nem tesz eleget.
(2) Az adósságcsökkentési támogatás (1) bekezdésben foglaltak szerinti megszüntetésétől számított 24 hónapon belül ismételten nem állapítható meg.
(3) Azon család vagy személy, aki adósságkezelési szolgáltatásban részesült és az adott adósságtípus teljes összege kiegyenlítésre került a szolgáltató felé, ugyanazon adósságtípusra vonatkozóan adósságkezelési szolgáltatásban a kiegyenlítést követő 12 hónapon belül ismételten nem részesülhet. Az adósság típusai a következők:
a) vezetékes gázdíjtartozás,
b) áramdíjtartozás,
c) távhő-szolgáltatási díjtartozás,
d) víz- és csatornahasználati díjtartozás,
e) szemétszállítási díjtartozás,
f) központi fűtési díjtartozás,
g) közösköltség-hátralék,
h) lakbérhátralék,
i) hitelintézettel kötött lakáscélú kölcsönszerződésből fennálló hátralék.
55/C. § (1) A települési önkormányzat adósságkezelési szolgáltatást akkor nyújthat, ha
a) az adósságkezelési szolgáltatás működtetéséről önkormányzati rendeletet alkot,
b) adósságkezelési tanácsadást működtet, továbbá
c) az adósságcsökkentési támogatás és a 38. § (5) bekezdés szerinti lakásfenntartási támogatás nyújtásához saját forrást különít el.
(2) A fővárosi kerületi önkormányzat, valamint az a települési önkormányzat, amelyiknek területén negyvenezernél több állandó lakos él, köteles adósságkezelési szolgáltatást nyújtani.
(3) A települési önkormányzat a külön jogszabályban meghatározott feltételek szerint az adósságkezelési tanácsadást saját intézménye vagy más szerv útján biztosíthatja.
(4) Az önkormányzat rendeletében szabályozza az adósságkezelési szolgáltatás részletes szabályait, így különösen a helyben elismerhető lakásnagyságot és minőséget, az 55/B. § (3) bekezdésében meghatározottak közül az adósságkezelési szolgáltatásba bevont adósságtípusok körét és összegük felső határát, az adósságcsökkentési támogatás folyósításának módját, az adósságkezelési szolgáltatásra vonatkozó jövedelmi és vagyoni jogosultsági feltételeket, a hitellel terhelt ingatlan forgalmi értékének megállapítási módját, az eljárási szabályokat, az adósságkezelési tanácsadást végző intézmény által ellátandó feladatokat, az adósságkezelési tanácsadáson való részvétel módját.
A pénzbeli és természetbeni szociális ellátások igénylésének és megállapításának, valamint folyósításának részletes szabályairól szóló 63/2006. (III. 27.) Korm. rendelet
51. § (1) Az adósságkezelési szolgáltatásra irányuló kérelmet - az önkormányzat rendeletében foglaltaknak megfelelően - év közben folyamatosan, vagy évente több alkalommal lehet benyújtani.
(2) Az adósságkezelési szolgáltatás iránti kérelemnek az 1. § (1) bekezdésének a) pontjában foglaltakon túl tartalmaznia kell a támogatást kérő nyilatkozatát
a) a lakásban tartózkodásának jogcíméről,
b) a kérelmezővel közös háztartásban élők számáról,
c) azon adósságának jogcíméről és összegéről, amelynek kezelését kéri,
d) arról, hogy vállalja az adósságkezelési programba bevont adósság és a települési önkormányzat által megállapított adósságcsökkentési támogatás különbözetének megfizetését,
e) arról, hogy vállalja az adósságkezelési tanácsadáson való részvételt,
f) arról, hogy amennyiben részére készüléket [22. § (1) bek.] biztosítanak, vállalja a készülék legalább egyéves időtartamban történő rendeltetésszerű használatát.
(3) Az adósságkezelési szolgáltatás iránti kérelemhez csatolni kell
a) a háztartás tagjainak jövedelméről tett nyilatkozatot,
b) a hitelező által kiállított iratot az adósság jogcíméről és összegéről, vagy a közüzemi szolgáltatás kikapcsolásának tényéről,
c) az adósságkezelési tanácsadó javaslatát a kérelmező adósságkezelési szolgáltatásba történő bevonására.
52. § (1) Ha az adós egyidejűleg többféle adósság kezelését kéri, akkor az adósságcsökkentési támogatást a kezelt adósságok arányának figyelembevételével kell meghatározni. Ekkor arról is rendelkezni kell, hogy a támogatást mely típusú adósságok csökkentéséhez és milyen összegben nyújtják.
(2) Az adósságkezelési szolgáltatásban részesülő személy nem kötelezhető azon adósságtípusba tartozó adósság visszafizetésére, amelyhez kapcsolódóan adósságcsökkentési támogatásban nem részesül.
(3) Az adósságcsökkentési támogatásban részesülő személy az adósságcsökkentési támogatásról szóló jogerős határozat birtokában a hitelezővel szerződést köt a tartozása megfizetéséről.
53. § (1) Az adósságkezelési tanácsadás szakmai feladatellátási feltétele adósságkezelői tanfolyamot végzett személy alkalmazása. Ilyen személy hiányában az adósságkezelési szolgáltatás legfeljebb egy évig működtethető abban az esetben, ha a tanácsadást végző személy az adósságkezelési tanfolyamra időközben jelentkezett.
(2) Az adósságkezelési tanfolyamra történő jelentkezésről és elvégzésének feltételeiről a szociális ágazat irányításáért felelős minisztérium évente közleményt tesz közzé.
(3) Az adósságkezelési tanácsadás keretében a tanácsadó
a) tájékoztatja az adóst az adósságkezelés formáiról, feltételeiről,
b) az adós hozzájárulásával megvizsgálja az adós háztartásának gazdálkodását, fizetési kapacitását és készségét, és ennek alapján javaslatot tesz az adósságkezelési szolgáltatásba történő bevonásra,
c) az adósság rendezésének feltételeiről az adóssal írásos megállapodást (a továbbiakban: adósságkezelési megállapodás) köt,
d) az adósságkezelés időtartama alatt az adóssal kapcsolatot tart és legalább havonta egy személyes találkozás útján folyamatosan figyelemmel kíséri az adósságkezelési megállapodásban foglaltak betartását,
e) szükség esetén kezdeményezi az adósságcsökkentési támogatásra vonatkozó döntés módosítását.
(4) Az adósságkezelési szolgáltatás időtartama alatt az adós együttműködik a tanácsadóval. Az együttműködés során az adós köteles
a) hozzájárulni az adósságára vonatkozó adatok és információk tanácsadó általi megismeréséhez és nyilvántartásához,
b) aktívan közreműködni az adósságkezelési megállapodás kidolgozásában,
c) havonta legalább egy alkalommal a tanácsadóval személyesen találkozni és tájékoztatni az adósságkezelési megállapodásban foglaltak végrehajtásáról.
54. §
55. § (1) A megállapított adósságcsökkentési támogatásnak a követelés jogosultja részére történő folyósításáról a jegyző gondoskodik.
(2) Ha az adósságcsökkentési támogatásban részesülő személy lakcíme a támogatás folyósításának időtartama alatt megváltozik, vagy a jogosult meghal, a változás, illetve a haláleset hónapjára járó támogatást a korábban illetékes folyósító szerv teljes összegben folyósítja, de a támogatás további folyósítását meg kell szüntetni.
56. § (1) Az Szt. 55/B. §-a (1) bekezdése b) pontjának alkalmazásában a jogosult akkor nem teljesíti a vállalt kötelezettségét, ha fizetési kötelezettségének teljesítése során együttvéve háromhavi elmaradás keletkezik.
(2) Az adósságcsökkentési támogatás visszafizetését legfeljebb olyan összegű részletekben lehet elrendelni, mint amilyen összegben a támogatást adták.
3. számú melléklet
Eljárások száma Nyugat Európában[1]
2006 | 2005 | 2004 | 2005-2006 közötti változás százalékban kifejezve | |
Ausztria | 7583 | 6462 | 5627 | 17,3 % |
Németország | 121800 | 99720 | 78990 | 22,1% |
Nagy Britannia | 116929 | 79426 | 48105 | 47,2% |
Hollandia | 3227 | 3311 | 2611 | -2,5% |
Norvégia | 1077 | 1431 | 1614 | -24,7% |
Svédország | 385 | 455 | 406 | -15,4% |
Svájc | 5840 | 5714 | 5469 | 2,2% |
Összesen: | 256,841 | 196519 | 142822 | 30,7 |
3. számú melléklet
A mentesítés eléréséhez szükséges eljárás időtartama Nyugat Európában és az USA-ban[2]
Az eljárás időtartama | |
Németország | 6 év |
Nagy Britannia | Legkésőbb 12 hónapot követően |
Hollandia | 3 évtől 5 év |
Franciaország | Legkésőbb 24 hónapot követően, de csupán az igen nehéz esetekben |
Svédország | 5 év, egyes esetekben csökkenthető |
Dánia | 3 évtől 5 évig |
Finnország | 5 év |
Ausztria | 7 év |
Belgium | 5 év |
USA | Körülbelül két hónapos időtartamot követően |
10000 főre jutó eljárások száma Nyugat Európában[3]
10000 lakosra jutó eljárások száma | |
Ausztria | 9 |
Németország | 15 |
Nagy Britannia | 20 |
Hollandia | 2 |
Norvégia | 2 |
Svédország | 0,4 |
Svájc | 8 |
Átlagban: | 14 |
5. számú melléklet
Felhasznált irodalom
- Udo Reifner, Johanna Kiesilainen, Nik Huls, Helga Springeneer: Consumer overindebtedness and Consumer Law in the European Union – Comission of the European Communities, Health and Consumer Protection Directorate General 2003.
- Jan C. van Apeldoorn: The Fresh Start for Individual Debtors: Social, Moral and Practical Issues – Az anyag eredeti verziója az INSOL International Academics Group 2004. áprilisi konferenciáján került előadásra
- Insolvencies in Europe 2006-2007: a survay by the Creditreform Economic Research Unit
- Netherlands 2006 Amnesty of Debts: Amicable agreement and statutory solution - European
- Comission DG Employment, Social Affairs and Equal Opportunities
- Jason J. Kilborn: Two Deacades, Three Key Questions and Evolving Answers in European Insolvency Law: Responsibility, Discretion and Sacrifice
- Jason J. Kilborn: The Hidden Life of Consumer Bankruptcy Reform: Danger Signs for the New U.S. Law from Unexpected Parallel sin the Netherlands
- Michµele Tertilt Igor Livshits and James MacGee: Consumer Bankruptcy: A Fresh Start - University of Western Ontario és Stanford University
- Johanna Niemi-Kiesilainen: Consumer Bankruptcy in Comparison: Do We Cure a Market Failure or a Social Problem? – University of Helsinki
- Oliver J. Haas: Overindebtedness in Germany – International Labour Office Geneva Employment Sector 2006
- Insolvenzordnung – német csődtörvény
- Wet schuldsanering natuurlijke personen (WSNP) 1998 – (természetes személyek adósságrendezési eljárása - rendelkezései beépültek a holland csődtörvénybe (Faillissementswet, 3. cím)
Függelék
Természetes személyek fizetésképtelensége
külföldi szabályozási példák
1. Anglia és Wales
Forrás:
- Insolvency Act 1986 (módosította: Enterprise Act 2002)
Insolvency Service
Mind a társaságok, mind a magánszemélyek fizetésképtelensége szempontjából fontos, hogy Angliában és Walesben az egyik minisztérium (Department for Business, Enterprise and Regulatory Reform) alárendeltségében működik egy ún. Fizetésképtelenségi Szolgálat (Insolvency Service), amelynek honlapján[4] egyrészt részletes információk, letölthető (sőt, részben mp3 formátumban meghallgatható) tájékoztatók találhatók, másrészt a honlapról letölthetők az eljárás során alkalmazandó formanyomtatványok.
Ezen túl az Insolvency Service
- szakértői (az ún. official receiverek) járnak el sok esetben a magánszektorban működő fizetésképtelenségi szakértők mellett/helyett,
- felügyeli a teljes fizetésképtelenségi szakértői szakmát,
- on-line elérhető, ingyen kereshető nyilvántartásokat vezet pl. a természetes személyekkel szemben folyamatban lévő vagy az utóbbi három hónapban lezárt fizetésképtelenségi eljárásokról (Individual Insolvency Register), vagy a diszkvalifikált vezető tisztségviselőkről (Disqualified Directors Register).[5]
1. Bankruptcy (Part IX Insolvency Act 1986)
Az eljárást az adós, egy hitelező vagy több hitelező együtt, illetve az önkéntes egyezségre irányuló eljárás (IVA – Individual Voluntary Arrangement) végrehajtását felügyelő fizetésképtelenségi szakértő az IVA nemteljesítése esetén kezdeményezheti.
A kezdeményezés feltétele
A hitelezői kérelem feltétele, hogy a hitelező követelése
- határozott összegre szóló,
- legalább 750 £ értékű (bankruptcy level),
- zálogjoggal nem biztosított pénzkövetelés legyen
és
- az adós nem képes vagy előreláthatólag nem lesz képes a tartozást megfizetni (inability to pay), és
- az adós nem fordult bírósághoz a fizetési felszólítás kézhezvételét követően annak vitatása érdekében.
Az adós akkor fizetésképtelen, ha a fenti kritériumoknak megfelelő követelés hitelezője (jogosultja) a megfelelő, jogszabályban előírt formanyomtatvány felhasználásával felszólította a teljesítésre, azonban az adós nem teljesített, nem adott biztosítékot és nem kötött egyezséget a hitelezővel 21 napon belül és bírósághoz sem fordult 18 napon belül a követelés vitatása érdekében.
Az adós akkor előreláthatólag fizetésképtelen, ha a fenti kritériumoknak megfelelő követelés hitelezője a megfelelő jogszabályi formanyomtatvány felhasználásával felszólította a jövőbeli követelés lejáratkori teljesítésre, jelezve, hogy nem tartja képesnek a fizetésre és az adós 21 napon belül nem valószínűsítette a hitelezője felé jövőbeli fizetőképességét és bírósághoz sem fordult 18 napon belül a követelés vitatása érdekében.
Nem feltétel, hogy a követelés lejárt legyen.
Zálogjoggal biztosított hitelező akkor kezdeményezheti az eljárás megindítását, ha
(1) a követelését a zálogtárgy értéke csak részben fedezi és a kérelmet a követelés zálogtárggyal nem fedezett része vonatkozásában nyújtja be, vagy
(2) nyilatkozik arról, hogy a csődnyitás esetében kész lemondani a zálogjogáról.
Az adósi kérelem alapja csak fennálló fizetésképtelenség lehet.
A helyi bíróságon (county court) kell benyújtani a kérelmet. A kérelem on-line elérhető formanyomtatványon benyújtható.[6] A bíróság akár a kérelem benyújtásával azonos napon is meghozhatja a döntését a csődeljárás megindításáról.
Az adósi kérelemhez csatolni kell egy nyilatkozatot (statement of affairs), amelyen az aktívumokat és a passzívumokat (az adós vagyontárgyait és tartozásait) kell feltüntetni. Mind az adósi kérelmet, mind ezt a nyilatkozatot formanyomtatvány kitöltésével kell benyújtani. Míg maga a kérelem egy rövid, 2 oldalas nyomtatvány, addig a statement of affairs egy nagyon részletes, 30 oldalas formanyomtatvány.
Az adósnak 345£-ot, a hitelezőnek 415£-ot kell letétbe helyeznie az eljárás kezdeményezésekor. Ezen felül a bírósági illeték 150£.
A bíróság a következő döntéseket hozhatja:
- kérelem elutasítása
- csődnyitás (bankruptcy order)
- a csődnyitást sommás eljárás (summary administration) formájában is elrendelheti, ha a) a nem biztosított követelések nem haladják meg a £ 20 000-ot és b) a megelőző 5 évben az adós ellen nem volt folyamatban csődnyitás, illetve nem kötött hitelezőivel csődegyezséget
- kijelölhet egy Insolvency Practitionert, ha úgy látja, hogy az IVA megfelelőbb megoldás lenne az adós helyzetének kezelésére, erre akkor kerül sor, ha az adós vagyona meghaladja a £ 2000-ot, a vele szemben fennálló, nem biztosított követelések pedig nem haladják meg a £ 20 000-ot, ebben az esetben az IP jelentésétől függ, hogy ténylegesen
A csődnyitás joghatásai
A bíróság vagyongondnokot jelöl ki. Ez a személy vagy az Insolvency Service alkalmazásában álló köztisztviselő (Official Receiver) vagy egy, a magánszektorban működő fizetésképtelenségi szakértő (Insolvency Practitioner). Utóbbi kijelölésére akkor kerül sor, ha az adós vagyona vagy az adós jogügyleteinek bonyolultsága ezt indokolja. (Pl. valószínűnek látszik, hogy az adós korábbi jogügyleteinek megtámadása révén jelentősebb vagyon szerezhető vissza.)
Az adós köteles részletes tájékoztatást adni vagyoni helyzetéről (aktívumokról és passzívumokról) a kijelölt vagyongondnoknak. A továbbiakban is köteles az adós a vagyoni helyzetében beálló minden változásról tájékoztatni a vagyongondnokot.
A vagyongondnok átveszi az adós vagyona feletti kezelési és rendelkezési jogot, ideértve az adós lakóhelyéül szolgáló ingatlant is. Az adós csak a megélhetéséhez, illetve a foglalkozásának űzéséhez szükséges vagyontárgyakat tarthatja meg.
Az adós arra is kötelezhető, hogy jövedelme egy részét rendszeresen befizesse a csődvagyonba, amennyiben rendelkezik fölösleggel (surplus income), vagyis jövedelme meghaladja a saját és családja szükségleteinek kielégítéséhez szükséges mértéket (reasonable domestic needs). Ez a kötelezettség a mentesítéshez szükséges 1 évnél (ld. alább) hosszabb időre is szólhat, legfeljebb azonban 3 évre.
Számos további korlátozás is vonatkozik az adósra. Az adós nem teljesíthet közvetlenül a hitelezőinek.
Mentesülés a fennmaradó tartozások alól (automatic discharge of debts)
Az Enterprise Act (2002) 3 évről 1 évre szállította le az adósságok alóli mentesüléshez szükséges eljárás időtartamát. A bíróság azonban meghosszabbíthatja a mentesüléshez szükséges időtartamot, megtagadni azonban csak akkor tagadhatja meg, ha az adós nem tesz eleget az eljárás során a törvényben előírt – pl. tájékoztatási – kötelezettségeinek.
A mentesülés ellenére a csődvagyon esetleg még nem értékesített elemi továbbra is a vagyongondnok kezelésében maradnak, ő rendelkezhet velük. Az adósságok alóli mentesülés tehát nem jelenti az eljárás teljes lezárultát. A mentesülés után szerzett vagyontárgyak azonban már nem kerülnek be a csődvagyonba.
A mentesülés sem vonatkozik minden tartozásra, pl. kivételt jelentenek a büntetőeljárásban kiszabott pénzbüntetések, a tartási kötelezettségek teljesítésére vonatkozó pénzkövetelések, a diákhitelek stb.
Bankruptcy Restrictions Order (BRO)
Másfelől azonban – a Company Directors’ Disqualification Act mintájára – az Enterprise Act bevezette annak a lehetőségét, hogy a mentesülést követő 2-15 évre a bíróság – a vagyongondok javaslatára – korlátozásokat rendeljen el, pl. megtiltsa az adósnak, hogy társaságban vezető tisztségviselő legyen, £ 500-nál nagyobb összegű hitelt vegyen föl anélkül, hogy a csődeljárásban való mentesülés tényéről tájékoztatná a hitelezőt. (Szintén alkalmazható szankció az adós kizárása bizonyos tisztségek viseléséből, pl. a bíróság megtilthatja a mentesített adósnak, hogy induljon parlamenti képviselői székért.)
A mentesítés és az azt követő szankciók tehát kombinálhatóak, nem zárják ki egymást. BRO-t akkor rendel el a bíróság, ha az adós felelőtlen magatartásával (felelőtlen hitelfelvétellel, csalárd vagyonelidegenítéssel vagy vagyona elajándékozásával) maga idézte elő a fizetésképtelenségét vagy az eljárás alatt valamely kötelezettségét megszegte.
E tilalmak megszegése büntetőjogi szankciót von maga után.
E tilalmak, ill. korlátozó intézkedések bekerülnek az Insolvency Service on-line kereshető nyilvántartásába (Individual Insolvency Register) mindaddig, amíg a tilalom, ill. korlátozás alkalmazandó.
A bankruptcy eljárása tehát jelentős hátrányokkal jár és alapvetően csak azoknak az adósoknak előnyös, akik minimális vagyonnal és jövedelemmel rendelkeznek, vagyis nincs vagy alig van mit elvonni tőlük.
Individual Voluntary Arrangement, IVA (Part IX Insolvency Act 1986)
Nincs meghatározva, hogy mi az a minimális vagy maximális tartozás, amely esetén kérelmezhető.
Az adós egy általa kiválasztott fizetésképtelenségi szakértő (insolvency practitioner, IP) közreműködésével egyezségi javaslatot készít, illetve kérelmet nyújt be a bírósághoz.
A bíróság ideiglenes végzést (interim order) hoz, amely lényegében moratóriumot jelent: a hitelezők bírósági jóváhagyás nélkül nem érvényesíthetik követelésüket az adóssal szemben és nem kérelmezhetik a formális csődeljárás (bankruptcy) megindítását. A bíróság nem hoz ideiglenes végzést, ha az előző 12 hónapban az adós már nyújtott be ilyen végzés iránti kérelmet.
Az IP nyilatkozik a bíróság felé az adósi javaslatról, ill. arról, hogy indokolt-e hitelezői gyűlés összehívása.
A hitelezői követelések 75 %-át „megtestesítő” hitelezői jóváhagyás szükséges az adós egyezségi javaslatának elfogadásához. A hitelezői gyűlésen hozott döntés (adott esetben kényszeregyezség) csak azokat a hitelezőkre fog kiterjedni, akik tudomást szereztek a hitelezői gyűlésről, vagyis az adósnak érdekében áll valamennyi hitelezőjét megnevezni.
Az IVA keretében az adós rendszeres kifizetések teljesítését vállalja a jövedelméből, és/vagy meghatározott vagyontárgyairól lemond a hitelezők javára. Az egyezség elfogadása esetén az IP felügyeli az egyezség végrehajtását. Az adós vagyontárgyainak értékesítéséből befolyt bevételből, illetve az adós által teljesített kifizetésekből az IP teljesít a hitelezők felé.
Az IVA jellemző átlagos időtartama: 5 év.
A sikeresen végrehajtott IVA eredményeként az adós általában mentesül a fennmaradó tartozások alól. A mentesülés csak a nem biztosított követelésekre vonatkozik, az IVA nem terjed ki a biztosított követelésekre.
Az egyezség jellemzően olyan kikötést is tartalmaz, amely szerint az IP köteles a bíróságtól csődeljárás (bankruptcy) megindítását kérni, ha az adós nem teljesíti az egyezségben foglaltakat.
AZ IVA előnye a bankruptcy-hoz képest, hogy
- az adósnak nagyobb a beleszólása az egyezség tartalmába,
- nem kapcsolódnak hozzá az adóssal szembeni szankciók,
- olcsóbb.
County Court Administration Orders (CCAO)
Az az adós kérheti a helyi bíróságtól, akinek az összes tartozása nem haladja meg az 5000£-ot és tartozásai közül legalább egy bíróság által megítélt jogerős követelés.
A bíróság megküldi a tervet a hitelezőknek és amennyiben egyikük sem emel kifogást, a bíróság határoz a CCAO-ról.
A CCAO meghozatala egyben moratóriumot jelent, a hitelezők nem érvényesíthetik követeléseiket külön bírósági engedély nélkül.
Ha a terv végrehajtása sikeres, a CCAO eredményeként is mentesül az adós a fennmaradó tartozások megfizetése alól.
Debt Management Arrangements (DMA)
Azok számára járható út, akiknek rendszeres többletjövedelme van, amelyet a tartozások kiegyenlítésére fordíthatnak. Az adósságokat átütemezik, esetleg havonta fizetendő fix összeggé alakítják, amelyet az adós általában a DMA-t kialakító adósságrendező cégnek fizet meg, amelyik felosztja azt a hitelezők között. Követeléselengedésre jellemzően nem kerül sor, csak az adósságok átütemezésére. Az adós vagyonának értékesítésére nem kerül sor. A DMA jogszabályban alig szabályozott eszköz, lényegében az adós és a hitelezők közötti szerződés.
2. Skócia
Míg – a társasági joggal együtt – a társasági csődjog szabályozása a westminsteri parlament hatáskörébe tartozik, addig a természetes személyek fizetésképtelenségének szabályozása a “devolúció” keretében átkerült a skót parlamenthez.
Források:
- Bankruptcy (Scotland) Act 1985[7]
- Bankruptcy and Diligence etc. (Scotland) Act 2007 (BAD Act)[8], hatályos: 2008. április 1-jétől
Accountant in Bankruptcy[9]
A skót kormány alárendeltségében működő szervezet (Accountant in Bankruptcy, AIB), amely a magánszemélyek csődeljárásainak lebonyolításáért felelős.[10] Felügyeli továbbá a fizetésképtelenségi szakértőket, illetve bizonyos esetekben maga (az AIB alkalmazottja vagy megbízottja) jár el fizetésképtelenségi szakértőként.
Money advice centres
Adósságrendezési tanácsadó irodák. Segítséget nyújtanak a különböző megoldási lehetőségek közötti választásban, adósságrendezési tervet dolgoznak ki az adós számára, illetve közvetítenek a hitelezők és az adós között. (“Adósságrendezési mediátorok.”) Közülük egyesek ingyenesen kínálják szolgáltatásaikat, mások piaci alapon, díjazás fejében.
Register of Insolvencies[11]
Az Accountant in Bankruptcy által vezetett on-line elérhető nyilvántartás a fizetésképtelen természetes személyekről és társaságokról. A természetes személyek vonatkozásában a sequestration eljárások, ill. a PTD-k kerül be a nyilvántartásba.
Skóciában a magáncsőd kezelésére két fő eszköz van:
- a formális, sequestration nevet viselő eljárás (kb. az angol bankruptcy megfelelője), illetve
- az ún. protected trust deed (PTD, kb. az angol IVA megfelelője)
Ezek esetében a hitelezői követelések kielégítésének alapjául nem csak az adós jövedelme, hanem a vagyona (a vagyontárgyainak értékesítéséből származó bevétel) is szolgál. Az adós tehát elveszti a vagyona feletti rendelkezési jogát.
További, kevésbé formalizált megoldások is léteznek, amelyek nem járnak együtt az adós rendelkezési jogának elvesztésével, hanem az adós jövedelméből történik a hitelezői követelések kielégítése:
- önkéntes adósságrendezési megállapodás (voluntary arrangement, az angol DMA megfelelője), ami
- az adós és a hitelezők közötti megállapodás, külön törvényi szabályozás nélkül,
- az adós a jövedelméből vállal rendszeres fizetéseket,
- nem kerül sor az adós vagyonának értékesítésére,
- követeléselengedésre jellemzően nem kerül sor, csak az adósságok átütemezésére, bár előfordul, hogy a hitelezők elengedik a követelések járulékainak egy részét,
- nem nyújt védelmet a hitelezők igényérvényesítésével szemben (nincs moratórium)
- az adós nem mentesül a fennmaradó tartozások alól
- nem köti azokat a hitelezőket, akik nem járultak hozzá a tervhez
- Debt Arrangement Scheme (DAS): az állam által 2004 óta működtetett konstrukció[12]
- olyan adósok számára jelenthet megoldást, akiknek rendszeres jövedelmük van, amiből havonta egyösszegű befizetéseket tudnak teljesíteni a hitelezők javára
- előfeltétele, hogy az adós előtte igénybe vegye egy money advice centre segítségét
- az adós nevében a money adviser nyújtja be a kérelmet a DAS administratornak, aki egy, az AIB alkalmazásában álló köztisztviselő
- a kérelemmel együtt adósságrendezési tervre (ún. debt payment programme, DPP) tesz javaslatot az adós nevében eljáró money adviser
- a DAS administrator kivételesen – ha ez méltányos és ésszerű (fair and reasonable) – akkor is jóváhagyhatja a DPP-t, ha nem minden hitelező járul hozzá; a DPP hitelezők ellenében való jóváhagyásának azonban kettős feltétele van: a DPP-ben szereplő összes követelésnek legfeljebb a 60 %-át teheti ki a DPP-t nem támogató hitelezők aránya ÉS a DPP-t nem támogató hitelezők nem lehet olyan, akinek a követelése meghaladja a DPP-ben szereplő követelések 50 %-át (tehát nem hagyható jóvá DPP azzal a hitelezővel szemben, aki az adóssal szembeni követelések több, mint 50 %-ának jogosultja ill. akkor sem hagyható jóvá a terv, ha a hitelezők több, mint 40 %-a ellenzi)
- a bíróságot ezek a feltételek sem kötik, a DAS administrator kérelme alapján a bíróság jóváhagyhatja a DPP-t, ha azt méltányosnak és ésszerűnek találja
- a DPP jövedelemalapú adósságkezelési eszköz, bár nincs kizárva, hogy vagyontárgyak értékesítésére is sor kerüljön, az adós tehát azt vállalja, hogy meghatározott időtartamon keresztül jövedelméből egyösszegű fizetéseket teljesít egy ún. approved payments distributornak, aki a hitelezők között felosztja az egyösszegű befizetést
- a DPP tartama alatt a hitelezők – a zálogjogosult hitelezők kivételével – nem érvényesítik követeléseiket, ill. nem kezdeményezhető formális csődeljárás (sequestration) az adóssal szemben
- a DPP tartama alatt számos –a törvényben ill. a bíróság határozatában meghatározott – kötelezettsége van az adósnak, amelyek megszegése (pl. késedelembe esés az egyösszegű befizetéssel, tájékoztatási kötelezettség elmulasztása, valamely hitelezőnek a terven kívüli kifizetés) a DPP visszavonását eredményezheti
- a DPP-nek nem része az adósságelengedés (a fennmaadó tartozások elengedése), bár elvileg nem kizárt, de a gyakorlatban ritka
- a DPP tartama változtatható, az adós anyagi helyzetének változásához igazítható
- a DAS rendszert az Accountant in Bankruptcy működteti (money adviserek és payment distributorok engedélyezése, DPP-k jóváhagyása)
1. Sequestration
Kérelmet (petition for sequestration) nyújthat be az adós vagy egy hitelező.
Az adósnak 2008. április 1-jétől nem bíróságon kell kezdeményeznie a csődeljárást, hanem az Accountant in Bankruptcy hivatalához (tehát egy közigazgatási hatósághoz) kell benyújtani az adósi kérelmeket.
Az adósi kérelem feltétele, hogy
- az adós tartozásai a kérelem benyújtásának időpontjában elérik az 1500£-ot,
- a megelőző 5 évben nem rendelt el a bíróság csődeljárást az adós vagyonára és
- nyilvánvalóan fizetésképtelen (apparently insolvent), pl. a vele szembeni végrehajtás eredménytelen volt vagy a hitelező fizetési felszólításának 21 napon belül nem tett eleget.
A hitelezői kérelmeket a helyi bírósághoz (sheriff courts) kell benyújtani. A hitelezői kérelem feltétele, hogy a hitelező legalább 3000£ követeléssel rendelkezzék. A bíróság a hitelező kérelme alapján ideiglenes vagyonkezelőt (interim trustee) jelölhet ki. A bíróság tájékoztatja az adóst a hitelezői kérelemről, akinek ekkor lehetősége van adósságrendezési tervben (payment plan) megállapodni a hitelezőivel és így elkerülni a formális csődeljárást.
Ha az adósi vagy hitelezői kérelem alapján a bíróság vagy az AIB elrendeli a csődeljárást (award of sequestration), vagyonkezelőt (trustee) jelöl ki, aki átveszi az adós valamennyi, a kérelem benyújtásakor meglévő és az eljárás végéig megszerzett vagyonának a kezelését, értékesíti azokat és a bevételből fedezi az eljárás költségeit, illetve kifizeti a hitelezőket.
Nem tartozik a csődvagyonba, vagyis nem veszti el az adós a saját és családja alapvető szükségleteinek kielégítéséhez, illetve a foglalkozása gyakorlásához szükséges vagyontárgyakat, illetve egy autót. (1000£ értékhatárig mindkét utóbbi esetben.) Az adós lakóingatlana a csődvagyonba tartozik.
Az eljárás időtartama: 2008. április 1-jéig 3 év volt, 2008. április 1-jétől 1 év (összhangban az angol Enterprise Act 2002 által bevezetett változtatással.)
Ezen időszak alatt különböző korlátozások vonatkoznak az adósra, pl. nem vehet fel új, 250£-ot meghaladó hitelt anélkül, hogy tájékoztatná a hitelezőt arról, hogy csődeljárás alatt áll. Az adós arra is kötelezhető, hogy jövedelmének meghatározott (a megélhetéshez és meghatározott, pl. tartási kötelezettségek teljesítéséhez szükséges részt meghaladó) részét befizesse a csődvagyonba.
Az 1 év leteltével az adós szabadul a kérelem benyújtása előtti tartozásaitól (bankruptcy discharge). A mentesülés nem vonatkozik minden tartozásra, kivételt jelentenek pl. a diákhitel-tartozások, a tartási kötelmek alapján fennálló tartozások, és nem érinti a mentesülés a zálogjogos hitelezők követeléseit sem.[13]
Az 1 év elteltével azonban nem feltétlenül szűnik meg a csődnyitás minden joghatása, az AIB kérheti a bíróságtól különböző korlátozó intézkedések elrendelését (Bankruptcy Restrictions Orders) azokra az adósokra nézve, akik nem tettek eleget kötelezettségeiknek az eljárás tartama alatt.
LILA
2008. április 1-jétől új eljárást vezettek be azoknak a természetes személyeknek a javára, akik minimális vagyonnal és jövedelemmel rendelkeznek (Low Income Low Assets, LILA).
A LILA eljárás feltételei:
- az adósnak a jövedelme nem haladja meg a minimálbért (jelenleg £ 220.80/hét) és
- nincs egyetlen, £ 1000-nál értékesebb vagyontárgya, illetve összes (aktív) vagyonának együttes értéke sem haladja meg a £ 10 000-ot, továbbá
- nincs sem saját, sem másokkal közös ingatlan vagyona.
2. Protected trust deed (PTD)
Az adós bizalmi vagyonkezelésbe (trust) adja a vagyonát egy fizetésképtelenségi szakértőnek (insolvency practitioner) mint vagyonkezelőnek (trustee), a hitelezők a kedvezményezettek. (Azokat a vagyontárgyakat, amelyek nem vonhatók a sequestration alá, nem kell átadni a vagyonkezelőnek sem.) Nem kötelező, de az adós jellemzően vállalja, hogy jövedelméből egy részt szintén rendszeresen befizet a trust-vagyonba.
A trustee a trust deed megküldésével értesíti az ismert hitelezőket és amennyiben többségük vagy a követelések legalább 1/3-át “megtestesítő” hitelezők nem tiltakoznak írásban 5 héten belül, a a trust deed nyilvántartásba vehető mint protected trust deed. Ebben az esetben a hitelezők nem kezdeményezhetik az adós elleni formális csődeljárást (sequestration), illetve nem vezethetnek végrehajtást az adós vagyonára mindaddig, amíg az adós a trust deedben foglaltakat betartja.
A trust deednek alapján jellemzően 3 évig áll fenn a vagyonkezelés.
Ez alapvetően egy magánjogi megoldás (a bizalmi vagyonkezelés egy formája), bírósági felügyelet nélkül.
A vagyonkezelőként eljáró szakértő díját a trust-vagyonból kell fedezni.
A PTD egyre népszerűbbé válik Skóciában a formális sequestrationhöz képest. (Akárcsak Angliában az IVA a bankruptcyhoz képest.)
3. Németország
Forrás:
- Insolvenzordnung (1994, 1999)
Az 1994-ben elfogadott és 1999-ben hatályba lépett új csődtörvény vezette be a fogyasztói csőd (fogyasztói fizetésképtelenségi eljárás, Verbraucherinsolvenzverfahren) intézményét.
Mind az adós, mind a hitelező kezdeményezheti.
A hitelezői kérelem értelemszerűen csak az adós vagyonának felosztására irányul. A hitelezőnek valószínűsítenie kell követelését és az adós fizetésképtelenségét. Hitelezői kérelem esetén az adósnak lehetősége van 3 hónapon belül saját kérelmet benyújtani, ezáltal “átvenni a kezdeményezést” a hitelezőtől. 3 hónapig tehát mintegy felfüggeszti a bíróság a hitelezői kérelemről való döntéshozatalt. Az adós ezalatt az idő alatt megkísérelheti a hitelezőkkel a bíróságon kívüli egyezségkötést, amely (ti. a sikertelenségének az igazolása) az adósi kérelemnek minden esetben előfeltétele. Ha az adós nem terjeszt elő 3 hónapon belül saját kérelmet, az eljárásnak csak egyetlen szakasza van: az egyszerűsített csődeljárás (vereinfachtes Insolvenzverfahren). A hitelezői kérelemre induló fogyasztói csőd azonban nem jellemző, hiszen a hitelező számára az eljárás nem sok haszonnal kecsegtet, ellenben jelentős idő- és költségráfordítással járhat.
Az adósi kérelemre induló eljárás ezzel szemben négy lépcsőre tagolható. A tulajdonképpeni csődeljárást (ún. egyszerűsített csődeljárást) megelőzi a bírósági egyezség (adósságrendezési terv) elfogadására irányuló bevezető szakasz [ezt a kettőt hívja a német törvény együtt fogyasztói csődeljárásnak], amelynek pedig az előfeltétele, hogy az adós igazolja, hogy bíróságon kívül már sikertelenül megkísérelte az egyezség létrehozását a hitelezőkkel. Ha sem bíróságon kívül, sem a bíróság közreműködésével nem hozható létre egyezség, akkor folytatják le az egyszerűsített csődeljárást, amely után kerülhet sor a fennmaradó tartozások elengedésére (mentesítésre) irányuló eljárási szakasznak. Az adósságok elengedésére vonatkozó szakasz nem követi automatikusan a csődeljárást, az adósnak külön kérelemben kell kérnie a fennmaradó tartozások alóli mentesítést.
1. kötelező előzetes kísérlet a bíróságon kívüli csődegyezség megkötésére (außergerichtlicher Einigungsversuch)
A bírósági fogyasztói csődeljárás kezdeményezésének feltétele, hogy az adós igazolja: a kérelem benyújtását megelőző fél éven belül sikertelenül próbált bíróságon kívüli egyezséget kötni hitelezőivel. Az egyezségi kísérletet vagy egy államilag elismert adósságrendezési tanácsadó (Schuldnerberatungsstelle) vagy egy ügyvéd (közjegyző, adótanácsadó) közreműködésével kell megkísérelni.
Az egyezségi kísérlet során adósságrendezési tervet (Schuldenbereinigungsplan) kell készíteni. Ez az egyezség sohasem kényszeregyezség: valamennyi hitelezőnek támogatnia kell az egyezséget, egyetlen hitelező is meghiúsíthatja az egyezségkötést. Az egyezség sikertelen megkísérléséről szóló igazolást csatolni kell a bírósági eljárás iránti kérelemhez.
Az egyes tartományok határozhatják meg, hogy milyen személyeket ismernek el bíróságon kívüli csődegyezség megkísérlésére jogosultnak, ill. milyen személyek által kiadott igazolásokat fogadnak el.
2. bírósági adósságrendezési eljárás (gerichtliches Schuldenbereinigungsverfahren)
Ha nem sikerült a hitelezőkkel bíróságon kívül egyezséget kötnie, az adós kezdeményezheti a bíróságnál az ún. egyszerűsített (fogyasztói) csődeljárás megindítását. Ennek az első, bevezető szakasza az, amelyben a bíróság megkísérli az adósságrendezési terv elfogadását. (Tulajdonképpen újból megkísérli a bíróság az egyezség létrehozását, de ebben az eljárásban már lehetőség van arra, hogy a bíróság egyes hitelezők ellenére hagyja jóvá az egyezséget.)
Az adós fizetésképtelenségre vagy fenyegető fizetésképtelenségre hivatkozva kérheti az eljárás megindítását. Az adós akkor fizetésképtelen, ha esedékes fizetési kötelezettségeit nem tudja teljesíteni. A fizetések beszüntetése esetén vélelmezni kell a fizetésképtelenséget. Fenyegető fizetésképtelenségre hivatkozva csak az adós kezdeményezheti a csődeljárás megindítását. Ez akkor áll fenn, ha az adós előreláthatólag nem fogja tudni fizetési kötelezettségeit azok esedékessé válásakor teljesíteni.
Nem kezdeményezheti a fogyasztói csődeljárást az a természetes személy, aki önálló gazdasági tevékenységet folytat vagy folytatott. Ha csak korábban folytatott az adós önálló gazdasági tevékenységet, akkor kezdeményezheti az eljárást, ha vagyoni viszonyai átláthatóak (kevesebb, mint 20 hitelezője van) és nem áll fenn vele szemben munkabérkövetelés.
A kérelemhez csatolni kell
a) az igazolást a megkísérelt bíróságon kívüli egyezség sikertelenségéről;
b) egy részletes listát a kérelmező tulajdonában lévő vagyontárgyakról és a kérelmező jövedelméről, egy kivonatos összefoglalót ugyanerről, továbbá egy listát a hitelezőkről és a velük szemben fennálló tartozásokról (aktívumok és passzívumok);
c) az adósságrendezési tervet (Schuldenbereinigungsplan),
d) a fennmaradó adósságok elengedése (Restschuldbefreiung) iránti kérelmet vagy az arról szóló nyilatkozatot, hogy erre nem tart igényt az adós.
A bíróság megküldi az adós által megnevezett hitelezőknek az adós vagyonát és jövedelmét bemutató kivonatos összefoglalót (b), illetve az adósságrendezési tervet (c), felhívja őket, hogy egy hónapon belül nyilatkozzanak. E határidőn belül a hitelezők betekinthetnek a bíróságon az adós vagyoni és jövedelmi viszonyait bemutató részletes iratokba, illetve ellenőrizhetik a követelésükről az adós által megadott adatokat és szükség esetén kiegészíthetik azt. Ha e határidőn belül a hitelező nem nyilatkozik, úgy kell tekinteni, mint aki hozzájárul az adósságrendezési tervhez.
Ha egyik hitelező sem emelt kifogást az adósságrendezési tervvel szemben, a bíróság egyezségként jóváhagyja azt. Az egyezség nem hatályos azokkal a hitelezőkkel szemben, akiknek a személyéről és követeléséről az adós nem tájékoztatta a bíróságot, ill. akiknek a követelését később sem vették figyelembe az adósságrendezési terv (egyezség) elfogadásakor.
A bíróságnak lehetősége van egyes hitelezők hozzájárulását pótolni, vagyis az adósságrendezési tervet (egyezséget) egyes hitelezők ellenére jóváhagyni, feltéve, hogy a hitelezők legalább fele, illetve a követelések legalább felét “megtestesítő” hitelezők hozzájárultak az egyezséghez.
Nem hagyhatja jóvá azonban a bíróság az egyezséget, ha az ellenző hitelező előreláthatólag rosszabb megtérüléshez jut az egyezség alapján, mintha a bíróság lefolytatná az egyszerűsített (fogyasztói) csődeljárást és az adós fennmaradó tartozásainak elengedésére irányuló eljárást. (A következő két pontban szereplő eljárást.)
3. egyszerűsített (fogyasztói) csődeljárás (vereinfachtes Insolvenzverfahren/ Verbraucherinsolvenzverfahren)
Ha bíróság által jóváhagyott egyezség keretében sem sikerül adósságrendezési tervet elfogadni, a bíróság megnyitja az egyszerűsített csődeljárást. Ennek keretében sor kerül vagyonkezelő (Treuhänder) kijelölésére, az adós végrehajtás alá vonható vagyonának értékesítésére és a bevétel hitelezők közötti felosztására. (Az eljárási költségek levonása után.)
Az egyszerűsített eljárás bizonyos esetekben akár kizárólag írásban is lefolytatható.
Az egyszerűsített eljárás alatt bármely hitelező jogosult az adós jogügyleteit az általános szabályok szerint megtámadni.
A vagyonkezelő nem jogosult a zálogtárgyak értékesítésére, erre az eljárás megindulta ellenére továbbra is a zálogjogosult hitelezők jogosultak. (Eltérően a főszabálytól, ami szerint a felszámoló értékesít.)
4. Hat éves időszak után a fennmaradó tartozások alóli mentesítés (Restschuldbefreiung)
Ez az eljárás minden természetes személy előtt nyitva áll, nemcsak a fogyasztók előtt, vagyis azok azok a fizetésképtelen természetes személyek is kérhetik, akik önálló gazdasági tevékenységet folytatnak. (Ebben az esetben egy rendes, nem egyszerűsített csődeljáráshoz kapcsolódik ez az eljárási szakasz.)
Az egyszerűsített (fogyasztói) csődeljárást rendszerint azért kérelmezik, hogy azt követően a fennmaradó tartozások elengedésére sor kerüljön. Ennek előfeltétele egy hatéves időszak (ún. Wohlverhaltensperiode, vagyis az az időszak, amikor az adósnak „jól kell viselkednie”).
Az adós a munkaviszonyból származó jövedelmének, pontosabban az erre vonatkozó követelésének végrehajtás alá vonható részét a következő hat évre köteles engedményezni a bíróság által kijelölt vagyonkezelőre (Treuhänder). Az erre vonatkozó nyilatkozatot már a mentesítés iránti kérelemhez csatolni kell. A munkabérkövetelés engedményezésére vonatkozó esetleges szerződéses tilalom vagy korlátozás érvénytelen.
Az adós és a hitelező javaslatot tehetnek a bíróságnak a vagyonkezelőnek kijelölendő természetes személy személyére.
Bármely hitelező kérheti, hogy a bíróság ne adja meg a tartozások alóli mentesítést az adósnak. A bíróság ilyen hitelezői kérelem esetén akkor tagadja meg a mentesítést, ha a következő hat eset valamelyike forog fenn:
- bizonyos bűncselekmények miatt az adóst jogerősen elítélték,
- az adós a kérelem benyújtását megelőző három évben vagy a kérelem benyújtását követően valótlan nyilatkozatokat tett annak érdekében, hogy hitelhez vagy valamilyen állami juttatáshoz jusson vagy állam javára teljesítendő fizetési kötelezettség alól mentesüljön,
- az adós a csődeljárás iránti kérelmét megelőző 10 évben már részesült tartozáselengedésben vagy ezen időszakon belül azt a bíróság már megtagadta arra tekintettel, hogy az adós nem tett eleget az eljárás tartama alatt őt terhelő kötelezettségeknek, vagy valamilyen csődbüntettet követett el,
- az adós a kérelem benyújtását megelőző évben vagy a kérelem benyújtását követően szándékosan vagy súlyosan gondatlanul a hitelezők kárára aránytalan kötelezettséget vállalt vagy a vagyonával felelőtlenül rendelkezett (elidegenítette) vagy annak ellenére késlekedett a csődeljárás iránti kérelem benyújtásával, hogy nem volt semmilyen reális esélye anyagi helyzetének javulására,
- az adós az eljárás alatt együttműködési, ill. tájékoztatási kötelezettségét szándékosan vagy súlyosan gondatlanul megsértette,
- az adós a vagyonáról, a jövedelméről, ill. tartozásairól nem a valóságnak megfelelő tájékoztatást adott a bíróságnak.
Ha ezek a körülmények nem állnak fenn, a bíróság végzést hoz, amely szerint az adós adósságainak elengedésében fog részesülni, ha eleget tesz az alábbiakban részletezett kötelezettségeinek. A bíróság egyben kijelöli a vagyonkezelőt, aki az adós munkaviszonyból származó, végrehajtás alá vonható jövedelmét hat éven át kezeli és a hitelezők között felosztja.
A hatéves időtartam alatt egyik hitelező sem vezethet az adós vagyonára végrehajtást (moratórium).
Az adósnak a hatéves időtartam alatt egyéb kötelezettségei is vannak:
- köteles megfelelő kereső tevékenységet folytatni, vagy amennyiben munkanélküli, mindent megtenni annak érdekében, hogy munkát találjon és semmilyen megfelelő állásajánlatot nem utasíthat vissza,
- az ezen időszak alatt öröklés címén szerzett vagyon felét a vagyonkezelőnek átadni,
- a lakóhely, ill. a munkahely változását a bíróságnak és a vagyonkezelőnek haladéktalanul bejelenteni,
- nem titkolhat el jövedelmet vagy örökséget,
- köteles a bíróságot és a vagyonkezelőt – azok kérésére – tájékoztatni a kereső tevékenységéről, ill. arról, hogy milyen erőfeszítéseket tett annak érdekében, hogy kereső tevékenységre szert tegyen,
- köteles a hitelezők javára a vagyonkezelő részére teljesíteni, a hitelezőknek nem teljesíthet közvetlenül, nem részesítheti egyik hitelezőt sem ilyen módon előnyben.
Ha az adós a hatéves időtartam alatt vétkesen megszegi e kötelezettségei bármelyikét, bármely hitelező kérelmére megtagadható a mentesítés. A hitelező a kötelezettségszegés tudomására jutásától számított 1 éven belül kezdeményezheti a mentesítés megtagadását, egyben valószínűsítenie kell, hogy a kötelezettségszegés megtörtént.
Ha az adós nem követett el a fentiek szerinti kötelezettségszegést és a hat év eltelt, a bíróság határoz a fennmaradó tartozások elengedéséről. A hitelezők követelései mint naturalis obligatiók maradnak fenn, azaz a mentesítés ellenére történt önkéntes teljesítés nem követelhető vissza.
A tartozáselengedés/mentesítés nem vonatkozik:
- a szerződésen kívüli szándékos károkozásból származó követelésekre, feltéve, hogy a hitelező (károsult) bejelentette követelését,
- pénzbírságokra,
- arra a kamatmentes kölcsönre, amelyet a hitelező azért folyósított az adósnak, hogy abból az eljárás költségeit fedezni tudja.
A bíróság visszavonhatja a mentesítést, ha utólag kiderül, hogy az adós szándékosan megszegte a kötelezettségeit és ezáltal jelentős kárt okozott a hitelezőknek. A hitelező a mentesítés visszavonását a mentesítést megadó határozat jogerőre emelkedése után egy évig kérelmezheti, ha valószínűsíti a kötelezettségszegés megtörténtét és azt, hogy arról a mentesítés jogerőre emelkedéséig nem szerzett tudomást.
A német szabályozás folyamatban lévő reformja
Jelenleg tárgyalja a Bundestag a szövetségi kormány előterjesztését az ún. egyszerűsített adósságelengedési eljárás (vereinfachtes Entschuldungsverfahren) bevezetéséről. A törvényjavaslat célja a fogyasztói csődeljárásra fordított költségvetési kiadások, illetve az ezzel kapcsolatos bírósági munkateher csökkentése. A módosítások várhatóan 2008 végén lépnek hatályba.
4. Ausztria
Forrás:
- Konkursordnung
Ausztriában 1995. január 1-je óta létezik a magánszemélyek csődeljárása (Privatkonkurs). 2007-ben 8717 magáncsőd iránti kérelmet nyújtottak be a bíróságokon (13,6 %-kal többet, mint 2006-ban), ebből 7388 esetben rendelte el a bíróság a csődnyitást (14,4 %-kal több esetben, mint 2006-ban).
A bíróságon kívüli egyezség (außergerichtlicher Ausgleich) intézménye már ezt megelőzően is létezett, azonban a hitelezők az ilyen egyezségi javaslatok kb. 50 %-át elutasították. A formalizált magáncsőd bevezetésétől sokan a hitelezők viszonyulásának megváltozását várták, ti. hogy arra tekintettel, hogy a bíróságon kívüli egyezség útján gyorsabban, olcsóbban, egyszerűbben lehet kezelni a fizetésképtelenséget, sok esetben inkább választják majd a hitelezők ezt a megoldást. Ezek a várakozások nem teljesültek, a hitelezők ma is hasonló arányban utasítják el az egyezségi javaslatokat.
A bíróságon kívüli egyezségek létrehozásában – Németországhoz hasonlóan – ún. adósságrendezési tanácsadó irodák (Schuldnerberatungen) működnek közre, amelyeket döntően a tartományi, illetve kisebb részben a szövetségi kormányzat finanszíroz, illetve részben a helyi önkormányzatok stb. Ez a hálózat a 80-as évek végétől, a 90-es évek elejétől épült ki Ausztriában, tehát már a magáncsőd bevezetését megelőzően. Mára számos tekintetben egységesedett a tanácsadó irodák gyakorlata, pl. egységes számítógépes programot használnak. A tanácsadók a bíróság által kijelölt fizetésképtelenségi szakértőként is eljárnak magánszemélyek csődeljárásaiban.
A folyamat:
1. bíróságon kívüli csődegyezség kísérlete (außergerichtlicher Ausgleich)
2. bírósági csődeljárás (Schuldenregulierungsverfahren) megnyitása – kényszeregyezség (Zwangsausgleich)
3. vagyontárgyak értékesítése
4. fizetési terv (Zahlungsplan)
5/a. fizetési terv elfogadása esetén → a fennmaradó tartozások elengedése (Restschuldbefreiung)
5/b. fizetési terv elutasítása esetén → „lefölözési eljárás” (Abschöpfungsverfahren) → a fennmaradó tartozások elengedése (Restschuldbefreiung)
Feltétele az adós „jóhiszemű és tisztességes magatartása” (Redlichkeit des Schuldners).
Bírósági egyezségi kísérlet (kényszeregyezség)
Ha a bíróságon kívüli egyezségkötési kísérlet sikertelen, az adós a helyi bíróságon csődnyitás iránti kérelmet terheszt elő, ennek feltételei:
- az adós fizetésképtelen,
- vagyona fedezi az eljárás költségeit,
- megkísérelt bíróságon kívül egyezséget kötni.
A bírósági egyezségi ajánlatban az adósnak vagy arra kell ajánlatot tennie, hogy 2 éven belül a követelések 20 %-át vagy 5 éven belül a követelések 30 %-t ki fogja elégíteni.
Az egyezségi ajánlat jóváhagyásának feltétele, hogy azt
- a jelenlévő szavazásra jogosult hitelezőknek több, mint a fele és
- az összes követelés ¾-ét „megtestesítő” hitelező
megszavazza.
Ha sikerül a bírósági eljárásban az egyezségkötés, nem kerül sor az adós vagyonának értékesítésére.
Vagyon értékesítése és fizetési terv
Ha nem sikerül kényszeregyezséget létrehozni, akkor sor kerül az adós vagyonának értékesítésére és a bevétel hitelezők közötti felosztására.
Ezután az adósnak – legfeljebb 7 éves időtartamra – fizetési tervet kell készítenie, erre már nem határoz meg a törvény „minimális kielégítési arányt” (mint a 20, ill. 30 %-os arány az előző fázisban), a tervet a hitelezők egyszerű többségének kell elfogadnia.
„Lefölözési eljárás” [a német Wohverhaltensperiodéhez hasonló eljárás]
Ha a hitelezők nem fogadják el a tervet, az adós utolsó lehetősége az ún. Abschöpfungsverfahren. Adósi kérelmre nyitja meg a bíróság, az adós vállalja, hogy munkából származó jövedelmének végrehajtás alá vonható részét a vagyongondnokra engedményezi. Ez alatt az időszak alatt az adós a létminimum szintjén él, a vagyongondnok pedig a beérkező összeget felosztja a hitelezők között.
Minimális tartama 3 év, ekkor sor kerülhet a fennmaradó tartozások elengedésére, ha az adós a követelések 50 %-át kielégítette (a korábbi értékesítésből befolyt bevétel és a jövedelem „lefölözése” révén).
Maximális tartama 7 év, ekkor sor kerülhet a fennmaradó tartozások elengedésére, feltéve, hogy az adós a követelések legalább 10 %-át kielégítette.
A bíróságnak lehetősége van méltányossági alapon megadni az adósságelengedés kedvezményét akkor is, ha 10 %-ban sem sikerül az adósnak a követeléseket kielégíteni, erre elvileg csak a 10 %-os minimális kielégítési arány kismértékű „alulteljesítése” esetén van lehetőség.
Ha a bíróság nem látja méltányossági alapon sem lehetségesnek a mentesítést, akkor
- legfeljebb 3 évvel meghosszabbíthatja az eljárást, vagy
- a fennmaradó tartozások alóli mentesítés nélkül lezárja az eljárást.
Az adós a 3-7 éves időtartam alatt:
- köteles megfelelő kereső tevékenységet folytatni,
- amennyiben munkanélküli, mindent megtenni annak érdekében, hogy munkát találjon és semmilyen megfelelő állásajánlatot nem utasíthat vissza,
- az ezen időszak alatt öröklés vagy ajándékozás címén szerzett vagyon felét a vagyonkezelőnek átadni,
- nem titkolhat el jövedelmet.
Meghatározott esetekben a bíróság megtagadhatja a lefölözési eljárás megindítását, ezzel kizárva a tartozások alóli mentesülés lehetőségét. Ugyanezen esetekben megszüntetheti a már folyamatban lévő eljárást, sőt a mentesítést követő 2 évben vissza is vonhatja a mentesítést. Ilyen okok pl. ha az adós az eljárás alatt együttműködési, ill. tájékoztatási kötelezettségét megszegte; bizonyos bűncselekményeket követett el; már részesült a hasonló eljárás nyújtotta kedvezményben az utóbbi 20 évben stb.
Az adósságrendezési eljárás nem hat ki az adósért kezességet vállalt személyek, illetve az adóstársak kötelezettségeire.
5. Franciaország
Forrás:
- Code de la consommation (fogyasztóvédelmi kódex)
A természetes személyek fizetésképtelenségére vonatkozó első francia szabályozást 1989-ben fogadták el (loi Neiertz). 1995-ben, 1998-ban és 2003-ban is módosították a szabályozást. A természetes személyek adósságrendezési eljárásainak lefolytatásában döntő szerepet játszó francia központi bank folyamatosan figyelemmel kísérte a folyamatokat, adatokat gyűjtött és a jogalkotás a tapasztalatok alapján folyamatosan módosította, csiszolta a szabályozást.
Feltételei:
- a jóhiszemű adós nyilvánvaló képtelensége az összes lejárt és lejáró, „nem professzionális” tartozásának kielégítésére (l'impossibilité manifeste pour le débiteur de bonne foi de faire face à l'ensemble de ses dettes non professionnelles exigibles et à échoir)
- vállalkozói tevékenység keretében keletkezett tartozás esetén nem vehető igénybe
- jóhiszeműség: bármilyen valótlan nyilatkozat, bármely vagyontárgy eltitkolása a kérelem elutasítását vonhatja maga után; szintén az eljárás megszüntetését vonja maga után, ha az eljárás tartama alatt az adós a hitelezők/a bizottság/a bíróság jóváhagyása nélkül újabb jogügyletekkel rontja a vagyoni helyzetét, pl. újabb kötelezettséget vállal vagy elidegeníti/megterheli valamely vagyontárgyát
1. Bíróságon kívüli egyezség (adósságrendezési terv, plan de redressement)
Minden megyében (département) létrehoztak legalább egy, a természetes személyek eladósodásával foglakozó bizottságot (commission de surendettement des particuliers). Egy bizottság hat, szavazati joggal rendelkező tagból és két, szavazati joggal nem rendelkező tagból áll. A tagok nem bírák és döntően nem is jogászok, hanem a prefektus, a helyi pénzügyi kormányzat, illetve a francia nemzeti bank (Banque de France) képviselői, továbbá egy-egy tagot a francia hitelintézetek és befektetési vállalkozások, illetve a fogyasztóvédelmi szervezetek jelölése alapján neveznek ki. A szavazati joggal nem rendelkező tagok: egy szociális munkás és egy jogász. A bizottság tagjai kötelesek a munkájuk során az eladósodott magánszemélyekről tudomásukra jutott információkat titokban tartani, ennek megszegése esetén bűncselekményt követnek el.
Az adósnak ennél a bizottságnál kell az eljárást kezdeményeznie. (1995-ig közvetlenül a bírósághoz is fordulhatott, de ez a bíróságok olyan leterheltségéhez, illetve az adósságrendezési tervek kidolgozásának olyan késedelméhez vezetett, hogy 1995-ben megszüntették ezt a lehetőséget.) Az adóst bármely, általa választott személy „támogathatja” a bizottság előtti eljárásban.
Az adós bevallást köteles csatolni vagyonának aktívumairól és passzívumairól.
A kérelem benyújtását követően az adós bekerül a Banque de France által vezetett nyilvántartásba (Fichier des incidents de remboursement des crédits aux particuliers). A nyilvántartásba bármely hitelintézet betekinthet, de kizárólag a hitelnyújtásról való döntéshozatal során.
A bizottság megvizsgálja, hogy fennállnak-e az eljárás megindításának feltételei (befogadható-e a kérelem). Döntéséről tájékoztatja az adóst és a hitelezőket. A döntéssel nem jár automatikusan moratórium, de a bizottság kérheti a bíróságtól, hogy rendelje el az adóssal szembeni végrehajtási cselekmények felfüggesztését.
A bizottság meghallgathatja a kérelmezőt és bármely más személyt, illetve tájékoztatást kérhet hitelintézettől, bármely közintézménytől vagy egyéb szervezettől, hogy az adós helyzetéről pontos képet kapjon. (A tájékoztatás megadható telefaxon vagy elektronikus levélben is.) A bizottság felhívhatja a hitelezőket, hogy 30 napon belül jelentsék be, ha az adóssal szembeni követelésük valamilyen tekintetben eltér attól, amit az adós bejelentett.
A legfontosabb szereplő a bizottság titkára, aki a Banque de France képviselője. Nem az adós vagy a hitelező, hanem ő készíti el az adósságrendezési tervet (plan conventionnel de redressement).[14]
Az adósságrendezési terv tartalmazhatja a tartozások átütemezését, részleges vagy teljes elengedését, a kamatok vagy egyéb járulékok csökkentését vagy „befagyasztását”, biztosítékadást vagy a meglévő biztosíték más, megfelelő biztosítékra „cserélését”. Az adósságrendezési terv feltételeket szabhat: kötelezheti az adóst valaminek a megtételére (pl. valamilyen vagyontárgy eladására) vagy valamitől (pl. újabb hitelfelvételtől) való tartózkodásra.
A terv nem szólhat 10 évnél hosszabb időre. Ezt az időtartamot csak az adós fő lakóhelyéül szolgáló ingatlan megvásárlásához felvett hitel törlesztési ideje lépheti túl, ha ezáltal elkerülhetővé válik az adós kilakoltatása. (A terv időtartama tehát jóval hosszabb, mint máshol: az USÁ-ban a Chapter 13 eljárásban az adósságrendezési terv legfeljebb 3 évre, a német szabályozás szerint legfeljebb 6, az osztrák szerint legfeljebb 7 évre szólhat.)
A bizottság hat hónapon belül kell, hogy elkészüljön az adósságrendezési terv javaslatával. (Eredetileg két hónap volt a határidő, de 2003-tól – az ügyteher növekedésére tekintettel – ezt hat hónapra emelték.)
A bizottság már ebben a szakaszban is dönthet úgy, hogy az adós helyzete “menthetetlenül/orvosolhatatlanul megromlott”, ezért semmilyen adósságrendezési tervnek nincs értelme és kezdeményezheti a PRP megindítását (lásd d) pont).
A tervet elvileg nem valamennyi, hanem csak a főbb hitelezőknek (principaux créanciers) kell jóváhagyniuk.
Az adós a terv végrehajtásának teljes tartama alatt a Banque de France által vezetett nyilvántartásban marad.
2. A bíróság által jóváhagyott adósságrendezési terv[15]
Ha a bizottságnak nem sikerül adósságrendezési tervet elfogadtatnia (ez az ügyek kb. 30 %-a), tájékoztatja erről az adóst, aki a tájékoztatásától számított 15 napon belül kérelmezheti, hogy a bizottság tegyen ajánlásokat a bíróságnak.
Az ajánlások lényegében egy bíróság által jóváhagyott adósságrendezési tervet jelentenek. (Adott esetben az ajánlások a korábbi, valamely hitelező által el nem fogadott terv módosított változatát is jelenthetik.) A bizottságnak az adós kérelmétől számított 2 hónapon belül kell megtennie az ajánlásait.
Az ajánlás vonatkozhat
- a tartozások átütemezésére,
- a fizetéseknek elsősorban a tőkére (és nem a költségre, kamatokra) való elszámolására,
- a kamatok csökkentésére,
- az adós fő lakóhelyéül szolgáló, hitelintézet zálogjogával terhelt ingatlan értékesítése és a bevétel hitelintézet részére való kifizetését követően a hitelintézet követelésének csökkentésére, ill. a fennmaradó követelés elengedésére.
Az utóbbi ponttól eltekintve az ajánlás (és így a bíróság által jóváhagyott terv) nem vonatkozhat valamely követelés elengedésére.
Az ajánlások megfogalmazásakor a bizottság figyelembe veszi, hogy a hitelezők az adóssal való szerződéskötéskor milyen információkkal rendelkeztek az adós vagyoni helyzetéről, milyen hiszemben kötöttek vele szerződést.
Az ajánlások nem szólhatnak 10 évnél hosszabb időre. Ezt az időtartamot csak az adós fő lakóhelyéül szolgáló ingatlan megvásárlásához felvett hitel törlesztési ideje lépheti túl, ha ezáltal elkerülhetővé válik az adós kilakoltatása.
Az ajánlások ellen az azokról való tájékoztatástól számított 15 napon belül kifogást emelhet az adós vagy bármely hitelező. Ilyen kifogás hiányában a bíróság jóváhagyja a bizottság által javasolt intézkedéseket. A bíróság elvileg felülvizsgálhatja, hogy az adós valóban a fizetésképtelenség állapotában van-e, ellenőrizheti az egyes hitelezői követeléseket, tájékoztatást kérhet a különböző szervektől stb., de szerepe a gyakorlatban inkább formális.
Az ajánlások jóváhagyására a bírósági végrehajtási ügyekben hatáskörrel rendelkező bíróság (juge de l'exécution, JEX) jogosult. (A természetes személyek fizetésképtelenségével kapcsolatos ügyekben általában is a végrehajtási bíróság rendelkezik hatáskörrel.)
3. Általános moratórium (suspension de l'exigibilité des créances)[16]
Tulajdonképpen a 2. pont alatti eljárás egy speciális esete.
Ha az adós ugyan nincs “menthetetlenül megromlott” anyagi helyzetben, azonban vagyona nem teszi lehetővé a követelések részleges vagy teljes kiegyenlítését, így az előző pontban írt intézkedések (átütemezés, kamatok csökkentése stb.) nem jelentenek számára rövid távon megoldást, a bizottság ajánlást tehet a bíróságnak a hitelezői igényérvényesítéssel szembeni általános moratórium elrendelésére. Ez a valamennyi hitelezői követelésre vonatkozó moratórium legfeljebb 2 évre szólhat. A bizottság ellentétes ajánlása hiányában ebben az esetben ez alatt az időszak alatt a követelések nem kamatoznak.
A b) pontban foglaltakhoz hasonlóan 15 napon belül kifogást emelhet az adós vagy bármely hitelező a moratóriumra vonatkozó ajánlás ellen. Ilyen kifogás hiányában a bíróság jóváhagyja a moratóriumot.
A moratórium leteltével a bizottság újból megvizsgálja az adós helyzetét. Ha helyreállt a fizetőképessége, a bizottság a b) pontban írt intézkedések alkalmazására tesz javaslatot (adósságrendezési tervet készít). Ha nem állt helyre az adós fizetőképessége, a bizottság a tartozások részleges elengedésére tesz javaslatot, esetleg a b) pontban írt intézkedésekkel kombinálva a részleges adósságelengedést. Ilyen részleges adósságelengedésre csak 8 évente egyszer kerülhet sor.
A b) és a c) pont szerinti intézkedések hatálya csak azokra a hitelezőkre terjed ki, akiknek a követeléseiről az adós tájékoztatta a bizottságot és akiket a bizottság ennek megfelelően értesített az eljárás megindulásáról. Az adósnak tehát érdekében áll valamennyi hitelezőjét megnevezni.
A b) pont szerinti intézkedések/adósságrendezési terv is moratóriummal párosulnak: azok a hitelezők, akikre a jóváhagyott intézkedések hatálya kiterjed, nem kezdeményezhetnek végrehajtást az adóssal szemben az adósságrendezési terv tartama alatt.
4. Ultima ratio: Procédure de rétablissement personnel (PRP)
2004 óta lehetőség van arra, hogy a bizottság – az adós egyetértése esetén – kezdeményezze a PRP eljárását abban az esetben, ha a kérelmező “menthetetlenül/orvosolhatatlanul megromlott” anyagi helyzetben van (une situation irrémédiablement compromise), vagyis nem tudna eleget tenni a bizottság által kialakítandó adósságrendezési tervben, illetve ajánlásokban foglaltaknak.[17] Ez tehát azokra a “reménytelen” esetre vonatkozik, amikor az adós helyzetében a két éves általános moratórium sem hozna javulást.
Az adós is kezdeményezheti
- ha már folyamatban van a bíróságon kívüli vagy a bíróság által jóváhagyott egyezség végrehajtása, azonban nem tud eleget tenni az abban foglaltaknak,[18] vagy
- ha a bizottság kilenc hónap elteltével sem hozott döntést az ügyében.[19]
A bíróság egy hónapon belül meghallgatást tart az adós és az ismert hitelezők részvételével. Ha a meghallgatáson a bíróság meggyőződik az adós menthetetlen fizetésképtelenségéről és jóhiszeműségéről, elrendeli a csődnyitást, ami egyben automatikusan moratóriumot is jelent, vagyis egyfelől – a tartási kötelezettségek kivételével – semmilyen követelés nem érvényesíthető az adóssal szemben, másfelől az adós sem rendelkezhet a vagyonával a kijelölt szakértő vagy a bíróság hozzájárulása nélkül.
Ha az adósnak nincs a követelések kielégítésére fordítható, végrehajtás alá vonható vagyona (insuffisance d'actif), a bíróság egy határozatban elrendelheti a csődnyitást és le is zárhatja az eljárást.
A bíróság közzéteszi a határozatot, hogy az esetleges, nem ismert hitelezők is tudomást szerezhessenek róla. A hitelezők két hónapon belül kifogást emelhetnek.
Ha az adós rendelkezik végrehajtás alá vonható vagyonnal, a bíróság szakértőt jelölhet ki, aki összesíti az adós aktív és passzív vagyonát. A hitelezők bejelenthetik követeléseiket a szakértőnek, vitatott követelés esetén a bíróság dönt. A bíróság elrendeli az adós vagyontárgyainak értékesítését (liquidation judiciaire du patrimoine du débiteur). A szakértő 12 hónapon belül értékesíti a vagyont magánúton vagy a végrehajtási eljárás szabálya szerint.
Az értékesítés és a bevétel hitelezők közötti felosztása után a bíróság lezárja az eljárást, ha
- a hitelezői követelések kielégítésre kerültek, vagy
- a hitelezői követelések végrehajtás alá vonható, ill. piaci értékkel bíró (eladható) vagyontárgyak hiányában nem kerültek kielégítésre.
A PRP-t lezáró határozat egyben az adós tartozásainak teljes elengedését jelenti.
A bíróság “szociális utóintézkedést” (mesures de suivi social) rendelhet el, tipikusan kötelezheti az adóst valamilyen „életvezetési/gazdálkodási tanácsadáson” való részvételre.
A PRP kivételes lehetőség: a törvény hangsúlyozza, hogy ha a bíróság lehetőséget lát valamilyen adósságrendezési terv megvalósítására, akkor – adott esetben a szakértő közreműködésével – ilyen tervet dolgozhat ki és elrendelheti a végrehajtását. Továbbá a bíróság az eljárás bármely szakaszában visszaküldheti az ügyet a bizottságnak, ha úgy látja, hogy az adós nincs “menthetetlenül/orvosolhatatlanul megromlott” anyagi helyzetben.
Nincs korlátozva, hogy az adós milyen gyakran veheti igénybe a PRP eljárását, de a “visszaeső kérelmezők” elvileg kiszűrhetők a jóhiszeműség hiányára hivatkozva.
6. Belgium
Forrás:
- Code judiciaire (Titre IV: Du règlement collectif de dette)
- Loi relative à la Centrale des Crédits aux Particuliers (10 aout 2001)
A Belga Nemzeti Bank (Banque Nationale de Belgique) 2001 óta működtet egy nyilvántartást a természetes személyeknek nyújtott hitelekről (Centrale des crédits aux particuliers, CCP), ebben nyilvántartanak minden, természetes személy által magáncélra felvett hitelt, a hitelezőknek hitelnyújtás előtt kötelező a nyilvántartásba betekinteni. [A nyilvántartásba tehát a fogyasztási célú hitelek és a lakáscélú jelzáloghitelek kerülnek be.] A nyilvántartás célja a természetes személyek túlzott eladósodásának megelőzése. A nyilvántartást a hitelezők (bankok, biztosítótársaságok, pénzügyi vállalkozások stb.) „töltik fel” adatokkal: a megkötött hitelszerződések adatait, illetve a szerződések nemteljesítésének tényét, a nemteljesítés okait, továbbá a hitelező által az adósnak adott fizetési haladékokat rögzítik. 2007. december 31-én 7 512 130 szerződés adatait tartalmazta a nyilvántartás. 2007-ben több, mint 10 millió alkalommal tekintettek be a hitelezők a nyilvántartásba.
1998-ban fogadták el a természetes személyek adósságrendezési eljárásáról (procédure de règlement collectif de dettes) szóló törvényt. (1999-ben lépett hatályba, rendelkezései a Code judiciaire-be épültek be.)
A törvény személyi hatálya a belgiumi lakóhellyel rendelkező, kereskedőnek nem minősülő természetes személyekre[20] terjed ki, aki tartósan képtelen lejárt vagy lejáró adósságai törlesztésére, kivéve, ha nyilvánvalóan “megrendezte” a fizetésképtelenségét, ti. az adósságrendezési eljárásban bízva adósodott el.[21] Ez tulajdonképpen a „jóhiszeműség és tisztesség” követelményének speciális esete.
Ha a természetes személy kereskedelmi tevékenységét már beszüntette, leghamarabb a tevékenység beszüntetésétől számított 6 hónapon belül nyújthat be adósságrendezési eljárás iránti kérelmet.
Csak az adós nyújthat be ilyen kérelmet. A kérelem benyújtása illetékmentes. A hitelezőket nem értesítik a kérelemről.
A kérelmet a helyi bíróságon kell előterjeszteni. A kérelemben a kérelmezőnek részletesen nyilatkoznia kell az aktív és passzív vagyonáról, illetve házastársának és a vele egy háztartásban élő má személyeknek a vagyonáról. Szintén nyilatkoznia kell a kérelem benyújtását megelőző 6 hónapban elidegenített vagyonelemekről. Nyilatkoznia kell arról is, ha a vele szembeni követelések valamelyikét vitásnak tartja (ideértve a vitatás okait is). Hitelezőinek személyén túl nyilatkoznia kell esetleges adósainak a személyéről is, ill. arról is, hogy vállalt-e valaki valamely tartozásáért kezességet. Elő kell adnia azt is, hogy mi az oka annak, hogy nem tudja kielégíteni a vele szemben fennálló követeléseket.
Az adós a kérelemben javaslatot tesz a bíróság által kinevezendő „közvetítő” (médiateur de dettes) személyére. Tipikusan az adós lakóhelye szerinti, államilag engedélyezett adósságtanácsadó szolgálat (services de médiation de dettes agréés) fogja betölteni ezt a szerepet, de a törvény szerint ügyvédek, közjegyzők és bírósági végrehajtók is választhatók. (Több, mint 500, államilag engedélyezett adósságtanácsadó szolgálat működik Belgiumban. Mivel az adósságközvetítők munkadíját jogszabály limitálja, ezek a szolgálatok nagyobb valószínűséggel vállalják el a magánszemélyek csődügyeinek vitelét, mint az ügyvédek, közjegyzők.) A bíróságot nem köti a kérelmező javaslata, más személyt is kinevezhet közvetítőnek. A kinevezett személy nem köteles elvállalni a feladatot, indokolás nélkül visszautasíthatja a kinevezést. A közvetítőnek függetlennek és pártatlannak (indépendant et impartial) kell lennie. A hitelezők egy hónapon belül kifogásolhatjál a kijelölt közvetítő személyét, amennyiben szerintük a kijelölt személy nem független, illetve pártatlan, hanem az adós vagy valamely hitelező irányában elfogult.
A közvetítők munkadíját főszabály szerint az adós fizeti, kivételesen – ha az adós vagyonából nem fedezhető a díja – egy állami alap áll helyt (Fonds de Traitement du Surendettement). A munkadíj jogszabályban meghatározott felső határa: 500 euró az adós kérelmének és az adósságrendezési tervnek az előkészítéséért, illetve évi 250-300 euró a jóváhagyott terv végrehajtásának felügyeletéért.
A bíróság 8 napon belül dönt a kérelem befogadásáról (décision d’admissibilité). Ha a bíróság befogadja a kérelmet, kijelöli a közvetítőt. A kérelem befogadásáról szóló bírósági végzésről értesítést kapnak a hitelezők, egyben felszólítást, hogy a mellékelt formanyomtatványon jelentsék be követelésüket. A bírósági határozattal egyben moratórium lép életbe: az adós csődnyitáskor meglévő és az eljárás tartama alatt szerzett vagyona csődvagyonná alakul, az adós csak a rendes gazdálkodás körében rendelkezhet a vagyonnal, a hitelezők nem érvényesíthetik követeléseiket, a követelések járulékokkal nem növekednek (pl. kamatozásuk felfüggesztődik). Az adós nem súlyosbíthatja anyagi helyzetét, tartási követelések kivételével bármely követelést csak bírósági engedély alapján teljesíthet. A „csődnyitás” a már folyamatban lévő végrehajtási eljárásokat is felfüggeszti. (Ha már kitűzték a végrehajtási értékesítés időpontját a bíróság végzése előtt, az értékesítést megtartják, annak bevétele befolyik a csődvagyonba.) A csődnyitással életbe lépő moratórium hatálya a zálogjogosult hitelezőkre is kiterjed: ők sem érvényesíthetik követeléseiket amíg a bíróság nem dönt adósságrendezési terv elfogadásáról vagy visszavonásáról.
A kijelölt közvetítő előbb bíróságon kívűli adósságrendezési tervet (plan de règlement amiable) kísérel meg elfogadtatni a hitelezőkkel. Ennek az egyezségi tervnek a tartalmáról a jogszabály csak annyit mond, hogy az adósnak a lehetőségekhez mérten törlesztenie kell a tartozásait, ugyanakkor a tervnek „emberhez méltó megélhetést” kell biztosítania az adósnak és családjának.[22] A terv időtartama és tartalma csak a hitelezők és az adós megállapodásától függ, sor kerülhet az adósságok átütemezésére, részleges vagy teljes elengedésére. A bíróságon kívüli egyezség feltétele, hogy egyik hitelező se jelentsen be kifogást az egyezség ellen. Ha sikerül bíróságon kívül egyezséget létrehozni, a bíróság jóváhagyja azt.
Ha a kijelölésétől számított 6 hónapon belül a közvetítő nem tud létrehozni bíróságon kívüli adósságrendezésről egyezséget, ezt jelenti a bíróságnak, amely ezután – a közvetítő javaslata alapján – maga alakíthat ki bírósági adósságrendezési tervet (plan de règlement judiciaire). Ennek az időtartamáról és lehetséges tartalmáról a törvény részletes rendelkezéseket tartalmaz.
A bírósági adósságrendezési terv kétféle lehet:
a) főszabályként a követelések átütemezésére kerülhet sor, vagyis a követelések lejárata módosítható (az adós halasztást kap tartozásai megfizetésére), az ügyleti kamatok a törvényes – késedelmi – kamat szintjéig mérsékelhetők, továbbá a késedelmi kamatok, illetve a kötbértartozások részben vagy egészben elengedhetők,
b) kivételesen a követelések (a tőkekövetelések) részleges elengedésére (remise partielle de dettes) is sor kerülhet, az adós végrehajtás alá vonható vagyonának értékesítését és hitelezők közötti felosztását, ill. egy min. 3, max. 5 éves adósságrendezési terv végrehajtását követően.
Az a) típusú tervnek (amikor tehát legfeljebb a késedelmi kamatok, ill. a kötbértartozások elengedésére kerül sor, de a tőkekövetelések elengedésére nem) nem feltétele az adós vagyonának értékesítése.
Részben sem engedhetők el a terv jóváhagyásakor le nem járt tartási követelések, ill. a testi épségben okozott kár megtérítésére irányuló követelések.
A terv tartama legfeljebb 5 év lehet. (Az a) típusú terv esetében nincs minimális időtartam, a b) típusú terv esetében ez 3 év.)
Mind a bíróságon kívüli, mind a bírósági egyezség formájában jóváhagyott terv végrehajtását a közvetítő felügyeli.
2003-ig vitatott volt, hogy lehetséges-e a tartozások alóli teljes mentesülés, a tartozások teljes elengedése. Az alkotmánybíróság 2003-as döntése döntötte el a kérdést: A követelések teljes elengedésére (remise totale des dettes) is javaslatot tehet a „közvetítő”, ha úgy látja, hogy az adós vagyonhiánya miatt sem bíróságon kívül, sem bírósági egyezség keretében nem lehetséges adósságrendezési terv elfogadása. A követelések teljes elengedése azzal a feltétellel történik, hogy az azt követő 5 éven belül az adós vagyoni helyzetében nem áll be olyan változás, ami az adósságainak fizetését lehetővé teszi. A teljes adósságelengedést a bíróság feltételekhez kötheti: 5 évet meg nem haladó időtartamra különböző intézkedéseket rendelhet el.
A bíróság – a közvetítő vagy bármely hitelező kérelmére – visszavonhatja mind a kérelem befogadásáról hozott határozatát, mind a bíróságon kívüli vagy bírósági adósságrendezési terv jóváhagyását, ha az adós
- a valóságnak nem megfelelő tájékoztatást adott vagyoni helyzetéről,
- „vétkesen” (felróhatóan) csökkentette a vagyon aktív részét vagy növelte a vagyon passzív részét (újabb kötelezettségeket vállalt)
- „megrendezte a fizetésképtelenségét” (az adósságrendezési eljárásban bízva adósodott el).[23]
A b) típusú (követelések részleges elengedéséről szóló) adósságrendezési terv végrehajtásának lezárulta után 5 éven belül bármely hitelező kezdeményezheti a követeléselengedés visszavonását az adós csalárd magatartására[24] hivatkozva. Ekkor újra feléled a hitelezők joga követelésük ki nem elégített részének követelésére.
7. Hollandia
Forrás:
- Wet schuldsanering natuurlijke personen (WSNP) 1998 – rendelkezései beépültek a holland csődtörvénybe (Faillissementswet, 3. cím)
1. Bíróságon kívüli egyezségkötési kísérlet
A holland bírósági adósságrendezési eljárásnak is előfeltétele, hogy az adós igazolja, hogy sikertelenül kísérelt meg a hitelezőkkel bíróságon kívül egyezséget (minnelijke regeling) kötni. (Pontosabban elő kell adnia a kérelemben a sikertelenség okait.)
Az egyezségkötési kísérlet adósságrendezési tanácsadók segítségével történik. A törvény hatályba lépése óta folyamatosan csökken a bíróságon kívüli egyezségkötések száma (2001: 26 %). A jogalkotó – úgy tűnik – nem érte el azt a célját, hogy a bíróságon kívüli előzetes kísérlet kötelezővé tételével a bíróságok terheit csökkentse. A kötelező bíróságon kívüli egyezségi kísérlet átlagosan 3-9 hónapot vesz igénybe: részben az önkormányzati adósságrendezési tanácsadók várakozási listái, részben az egyezségi kísérlet elhúzódása miatt. (A hitelezők sok esetben nem tartják szükségesnek, hogy foglalkozzanak a megkeresésekkel.) Bár a holland jogalkotó abban bízott, hogy a bírósági egyezségkötés mint „fenyegető lehetőség” növelni fogja a hitelezők bíróságon kívüli egyezségkötési hajlandóságát, ez a várakozás nem vált be. Tehát egy hosszas és egyezségkötésre az esetek többségében nem vezető várakozás előzi meg a bírósági szakaszt.
2. Bírósági adósságrendezési eljárás (wettelijke schuldsanering)
A természetes személy bíróságnak benyújtott, adósságrendezés iránti kérelmét akkor fogadja be a bíróság, ha
- a kérelmező (adós) beszüntette a fizetéseit, vagy előreláthatólag nem lesz képes a tartozásait esedékességkor kifizetni,
- a kérelem benyújtását megelőző 5 évben jóhiszeműen (te goeder trouw) járt el a kifizetetlen tartozások keletkezését illetően [nem szándékosan, az adósságrendezési eljárásban bízva halmozott fel adósságokat], és
- a kérelmező előreláthatólag teljesíteni fogja az adósságrendezésből származó kötelezettségeit.
Ha a bíróság helyt ad a kérelemnek, beáll a moratórium (a hitelezők nem érvényesíthetik követeléseiket), a bíróság vagyonkezelőt (bewindvoerder) és csődbírót[25] jelöl ki, aki átveszi az adós vagyonának a kezelését. (Az adós elveszti a vagyona feletti rendelkezési jogát.) Az adós csődnyitáskor meglévő és az eljárás tartama alatt szerzett vagyona csődvagyonná alakul.
A végzést közzéteszik, az adós bekerül egy nyilvántartásba (Landelijk Register Schuldsaneringen).[26]
Ezt követően a hitelezők bejelentkezhetnek az eljárásba. A csődbíró tárgyalást tart a hitelezői követelések tisztázása érdekében.
Az adós végrehajtás alól nem mentes vagyontárgyait értékesítik, a bevétel, illetve az adós végrehajtás alá vonható jövedelme bekerül a csődvagyonba.
Az adósságrendezési terv (saneringsplan) tartama 3, kivételes esetben ennél hosszabb, de legfeljebb 5 év. Ez alatt az idő alatt az adós jövedelmének a minimálbér 90 %-át meghaladó része a csődvagyonba kerül. (A bíróság mérlegelése alapján növelhető az adós jövedelmének a csődvagyonba be nem fizetendő része.)
Az adós a vagyonkezelő jóváhagyása nélkül nem vehet fel hitelt, nem vállalhat kezességet, illetve nem köthet szerződést adóstársként, továbbá nem ajándékozhat a szokásos ajándékokat leszámítva. Ha az adós mégis ilyen ügyleteket köt, azokat a vagyonkezelő megtámadhatja.
Mentesülés a tartozások alól
Ha az adós az adósságrendezési terv végrehajtásának tartama alatt nem szegi meg a kötelezettségeit, a 3-5 év elteltével a fennmaradó tartozásai bírósági úton nem érvényesíthető tartozásokká (naturalis obligatiókká) alakulnak, az adós “tiszta lappal” indulhat.
Ellenkező esetben, ha pl. újabb, bizonyos mértéket meghaladó tartozásokat halmoz fel vagy nem tesz eleget tájékoztatási kötelezettségének, a bíróság csődeljárásba (faillissement) fordítja át az adósságrendezési eljárást.
Az adósságrendezési eljárás nem hat ki az adósért kezességet vállalt személyek, illetve az adóstársak kötelezettségeire.
8. USA
Forrás:
- Bankruptcy Code 1979 (11 USC)
Az angol Insolvency Service-hez hasonló intézmény az USÁ-ban a US Trustee, ami egy olyan szövetségi szervezet, amely különböző jogosítványain keresztül ellenőrzi az USÁ-ban lefolytatott csődeljárásokat, illetve a fizetésképtelenségi szakértőként eljáró személyeket. Az USA igazságügy-minisztere 5 éves mandátummal 21 United States Trustee-t nevez ki, akik meghatározott földrajzi régiókban illetékesek eljárni.
A BC két fejezete alkalmazható a magánszemélyek csődje esetében: a 7 fejezet és a 13. fejezet. A 7. fejezet tulajdonképpen a klasszikus felszámolási eljárást szabályozza, a magánszemélyekre speciális szabályokkal, ebben az eljárásban a csőd alól nem mentes vagyontárgyakat értékesítik, a bevételből a hitelezői követeléseket kielégítik, de az adós megtarthatja a munkából származó jövőbeli jövedelmét. A 13. fejezet pedig egyfajta, magánszemélyekre szabott „reorganizációs eljárás”: az adós megtarthatja vagyontárgyait, azokat nem értékesítik, viszont hosszabb (3-5 éves) adósságrendezési tervet kell teljesítenie. Mindkét eljárás a tartozások többségének elengedésével (discharge) zárul, de a 13. fejezet szerint csak az adósságrendezési terv sikeres teljesítése, végrehajtása eredményezi ezt.
2005-ben, a Bankruptcy Abuse Prevention and Consumer Protection Act (BAPCPA) elfogadásával a Bush-kormányzat[27] jelentősen módosította a magánszemélyek csődjére vonatkozó szabályozást. A BAPCPA fő célja az volt, hogy visszaszorítsa a 7. fejezet szerinti, a felelőtlen adósok számára túl könnyűnek ítélt kiutat biztosító eljárásokat és inkább a 13. fejezet szerinti eljárások felé terelje a fizetésképtelen magánszemélyeket. A törvény azonban – úgy tűnik – nem érte el a célját, az adósok 85 %-ára ugyanis nem vonatkozik az az új teszt (means test), amely 2005 óta a 7. fejezet szerinti eljárás megindításának feltétele.
A BAPCPÁ-t sokan támadták. Míg támogatói úgy érveltek, hogy a törvény vissza fogja szorítani a felelőtlen hitelfelvételt és a visszaélésszerű csődeljárásokat (mert megnehezíti a tartozások alóli mentesülést), addig az ellenzői szerint a természetes személyek fizetésképtelensége mögött jelentős részben nem a felelőtlen és könnyelmű eladósodás, hanem pl. kifizetetlen orvosi kezelési költségek (medical bankruptcy),[28] ill. a munkanélküliség áll.
1. 7. Fejezet (Liquidation)
- forces individuals to give up existing assets but allows them to keep future earnings
Az adós kérelmet nyújt be a bírósághoz, amelyhez kitöltött formanyomtatványt kell csatolnia, amelyben részletesen nyilatkozik vagyoni helyzetéről. Az eljárási illetéket elengedik annak, akinek a jövedelme kevesebb, mint a létminimum másfélszerese.
2005-ben bevezették az ún. means testet a 7. fejezet előfeltételeként:
a) Azok esetében, akiknek a bruttó jövedelme a megelőző 6 hónapban nem haladta meg az adott államban átlagos jövedelmet, nem kell alkalmazni a means testet. Az ennél alacsonyabb jövedelemmel rendelkezők minden további nélkül jogosultak a Ch. 7 igénybe vételére.
b) Azok esetében, akiknek a jövedelme a megelőző 6 hónapban az átlagjövedelmet meghaladta, alkalmazni kell a means testet: Vizsgálni kell, hogy jövedelmi viszonyaik alapján tudnának-e teljesíteni egy, 13. fejezet szerinti adósságrendezési tervet (payment plan). Ehhez ki kell számítani az ún. havi szabad jövedelmet (Disposable Monthly Income, DMI). Ehhez meghatározott, havonta rendszeresen teljesítendő kifizetéseket (pl. tartásdíj, zálogjogos hitelezőknek fizetendő törlesztőrészletek) le kell vonni az adós jövedelméből. $ 100 alatti DMI esetén a 7. fejezet szerinti eljárás, $ 167 fölött csak a 13. fejezet szerinti eljárás kezdeményezhető. A két összeg közé eső havi, szabad jövedelemmel rendelkező adósok esetében az alapján kell eldönteni, hogy jogosultak-e a 7. fejezet szerinti eljárásra, hogy 25 %-os arányban ki tudják-e fizetni tartozásaikat. Ha nem, akkor jogosultak a 7. fejezet eljárásra; ha igen, akkor a 13. fejezet szerint adósságrendezési tervet kell készíteniük.
Havi jövedelem – ésszerű havi kiadások = szabad havi jövedelem
Ha az adós a kérelem benyújtásától számított 45 napon belül nem tájékoztatta a bíróságot mindarról, ami szükséges a means test alkalmazásához, a kérelmet elutasítják.
Akkor is elutasítja a bíróság a kérelmet, ha az adós a kérelem benyújtását megelőző 8 évben már részesült az adósságelengedés kedvezményében. A 7. fejezet tehát nyolcévente egyszer vehető igénybe.
Szintén a BAPCPA tette kötelezővé a kérelem benyújtását megelőzően az adósságrendezési tanácsadást (pre-bankruptcy credit counseling). Ebből a célból egy, a US Trustee által elismert tanácsadóhoz kell fordulni, a tanácsadás történhet személyesen, telefonon vagy online. A kb. egyórás tanácsadás keretében sor kerül az adós anyagi helyzetének felmérésére, a csődeljárás alternatíváinak megvitatására, egyéni gazdálkodási terv kidolgozására. Az előzetes tanácsadás megtörténtéről szóló igazolást mellékelni kell a csődnyitás iránti kérelemhez.
Az adóst képviselő ügyvéd köteles ellenőrizni az adós kérelmében, nyilatkozataiban szereplő információkat és 2005 óta személyesen is felelőssé tehető, ha azok valótlanságot tartalmaznak.
Ha a bíróság elrendeli a 7. fejezet szerinti eljárást (bankruptcy order), a US Trustee kijelöli a vagyongondnokot (trustee in bankruptcy, TIB), aki átveszi az adós vagyonának (csődvagyon) a kezelését.[29]
Bizonyos vagyonelemek mentesek a csődeljárás alól. Mindenekelőtt az adós csődnyitás utáni, munkával szerzett jövedelmei (future earnings) nem kerülnek be a csődvagyonba! (A 13. fejezettel szemben a 7. fejezetben az adósnak nem kell jövőbeli jövedelméből meghatározott időszakon keresztül a hitelezők részére kifizetéseket teljesíteni.) További, a csődvagyonba nem tartozó vagyontárgyak pl. a gyerekek taníttatására elkülönített számlán tartott összeg, nyugdíjpénztári számlán lévő összeg stb.
Az adós fő lakóhelyéül szolgáló ingatlan mentességére (homestead exemption) eltérő szabályok vonatkoznak az egyes államokban.
A TIB felméri az adós vagyonát, ellenőrzi, hogy az adós teljeskörűen és a valóságnak megfelelően feltárta-e a vagyoni helyzetét, ill. amennyiben ennek a feltételei fennállnak, megtámadja az adósnak a többi hitelezőt megkárosító ügyleteit.
A 7. fejezetben szabályozott eljárások esetében jellemzően alig van az adósnak csődeljárás alá vonható vagyona. („The great majority of consumer Chapter 7 bankruptcies are „no-asset” cases, in which the debtor has no non-exempt assets.”) A hitelezők éppen ezért a legtöbb esetben be sem jelentkeznek az eljárásba, mert az csak időveszteséget és további költségeket okozna nekik.
A csődnyitás iránti kérelem beadása (tehát nem a csődnyitás) egyben automatikusan moratóriumot (automatic stay) eredményez: a hitelezők nem érvényesíthetik követeléseiket az adóssal szemben. Azonban nem lép életbe moratórium olyan adós esetében, aki az előző évben már két vagy több esetben adott be csődnyitás iránti kérelmet. (Ezek a „visszaeső kérelmezők” valószínűleg visszaélnek a moratóriummal.)
A moratórium alatt a zálogjogos hitelezők nem érvényesíthetik követeléseiket (ill. a zálogjogot), viszont zálogjoguk nem szűnik meg, a 7. fejezetbeli eljárás lezárulta után a hitelező érvényesítheti zálogjogát. Kivétel ez alól az adós munkából származó jövőbeli jövedelmeit esetleg terhelő zálogjog, ami megszűnik az eljárás lezárultával. (Supreme Court in Local Loan Company v Hunt 1934)
A TIB értékesíti az adós meglévő, végrehajtás alá vonható vagyonát, a bevételt felosztja a nem biztosított hitelezők között.
Az adós fennmaradó, nem biztosított tartozásainak nagy részét elengedik (discharge of debts). Nem vonatkozik az adósságok elengedése pl. a tartási kötelezettségekre, egyes adótartozásokra, diákhitel visszafizetésére vonatkozó kötelezettségre. A 7. fejezet nem érinti továbbá – legalábbis főszabály szerint – a zálogjoggal biztosított hitelezők követeléseit.
A 7. fejezet szerinti eljárás szabályai szerint az adós tíz éven át szerepel az ún. credit reportján, ezáltal nehezítve a hitelhez jutását.
Az USA szövetségi igazságügyi minisztériumának alárendelt United States Trustee[30] megtámadhatja az adós 7. fejezet iránti kérelmét arra hivatkozva, hogy az visszaélésszerű (abusive). Ez akkor állhat fenn, ha az adós a 13. fejezet szerinti eljárásban teljesíteni tudná egy 3-5 éves terv szerint a hitelezői követeléseket a jövedelméből.
Szintén a BAPCPA tette kötelezővé, hogy az adósok kötelező „személyi pénzügyek kezelése” (“personal financial management”) tanfolyamon vegyenek részt a kérelem benyújtását követően, de még az adósság elengedését megelőzően. Tehát az adósságelengedés feltétele ez a kötelező oktatás.
2. A 13. fejezet (Adjustment of debts of an individual with regular income)
A 13. fejezet a jövedelemmel (munkabérrel) rendelkező magánszemélyek „reorganizációs eljárása” (wage-earner bankruptcy). Az adós megtartja vagyontárgyait, de 3-5 éven át befizetéseket teljesít jövedelméből a hitelezők javára a trustee-nak. Ez tehát azok számára alkalmas, akiknek van elegendő rendszeres jövedelmük, de pl. az ingatlan-jelzáloggal biztosított kölcsöntartozásukkal késedelembe estek. (A 13. fejezet szerinti eljárásban a házat megtarthatják, a 7. fejezet szerinti eljárásban erre nem lenne lehetőség.)
A 13. fejezet szerinti eljárás nem vehető igénybe meghatározott mértéket meghaladó tartozás esetén (kb. ha a nem biztosított tartozás meghaladja a $ 300 000-t, illetve a biztosított tartozás a $ 900 000-t).
Az adós fizetési tervet (payment plan) készít, amelynek tartama max. 5 év lehet. A terv sikeres végrehajtása az adósságok elengedését vonja maga után.
[1] Forrás: Insolvencies in Europe 2006-2007: a survay by the Creditreform Economic Research Unit
[2] Forrás: Insolvencies in Europe 2006-2007: a survay by the Creditreform Economic Research Unit,
Debt Report 2008,
Udo Reifner, Johanna Kiesilainen, Nik Huls, Helga Springeneer: Consumer overindebtedness and Consumer Law in the European Union – Comission of the European Communities, Health and Consumer Protection Directorate General 2003.
[3] Forrás: Insolvencies in Europe 2006-2007: a survay by the Creditreform Economic Research Unit
[4] http://www.insolvency.gov.uk
[5] Ez utóbbi területen teljeskörűbb a Companies House nyilvántartása: http://www.companieshouse.gov.uk/ddir/
[6] http://www.insolvency.gov.uk/forms/forms.htm
[7] http://www.aib.gov.uk/Resource/Doc/4/0000586.pdf
[8] http://www.opsi.gov.uk/legislation/scotland/acts2007/asp_20070003_en_1
[9] http://www.aib.gov.uk/
[10] Hasonló a szerepe, mint Angliában és Walesben az Insolvency Service-nek, az USÁ-ban a US Trustee-nek, vagy Kanadában az Office of the Superintendent of Bankruptcy-nak.
[11] http://roi.aib.gov.uk/ROI/
[12] http://www.moneyscotland.gov.uk
[13] s. 55 (3) The discharge of the debtor under the said section 54 shall not affect any right of a secured creditor—
(a) for a debt in respect of which the debtor has been discharged to enforce his security for payment of the debt and any interest due and payable on the debt until the debt is paid in full; or
(b) for an obligation in respect of which the debtor has been discharged to enforce his security in respect of the obligation.
[14] A francia központi bank jelentős szerepet játszott a fogyasztói csőd kereskedelmi bankokkal való elfogadtatásában, a hitelezők együttműködési hajlandóságának kialakításában, megerősítésében. Míg a szabályozás első évében a hitelezők csak az esetek 45 %-ában fogadták el a bizottság által készített adósságrendezési tervet, addig ez az arány már 1991-ben 58 %-ra emelkedett, mára pedig az ügyek 70 %-ában a hitelezők elfogadják a javasolt tervet. (Más kérdés, hogy az esetek hány százalékában lesz a terv sikeres.)
[15] Code de la consommation, Article L331-7
[16] Code de la consommation, Article L331-7-1
[17] Code de la consommation, Article L331-3
[18] Code de la consommation, Article L331-7-2
[19] Code de la consommation, Article L332-5
[20] “toute personne physique domiciliée en Belgique, qui n'a pas la qualité de commercant”
[21] “si elle n'est pas en état, de manière durable, de payer ses dettes exigibles ou encore à échoir et dans la mesure ou elle n'a pas manifestement organisé son insolvabilité”
[22] Le plan de règlement a pour objet de rétablir la situation financière du débiteur, en lui permettant notamment dans la mesure du possible de payer ses dettes et en lui garantissant simultanément ainsi qu'à sa famille, qu'ils pourront mener une vie conforme à la dignité humaine.
[23] „organisation frauduleuse d'insolvabilité”
[24] „un acte accompli par le débiteur en fraude de ses droits”
[25] Ez nem a magáncsőd jellegzetessége, a holland csődjogban a társaságok csődeljárásaiban is kijelöl a bíróság (rechtbank) egy az adott ügyet – és a vagyonkezelő/felszámoló tevékenységét – felügyelő csődbírót (rechter-commissaris).
[26] http://lrs.rvr.org/
[27] A törvényt tulajdonképpen már a Clinton-kormányzat alatt elfogadta a kongresszus (Bankruptcy Reform Act of 2000), de Clinton már nem írta alá.
[28] David U. Himmelstein, Elizabeth Warren, Deborah Thorne, Steffie Woolhandler: MarketWatch: Illness And Injury As Contributors To Bankruptcy
[29] A US Trustee tehát egy köztisztviselő (a szövetségi igazságügy-minisztérium helyi képviselője), a TIB pedig egy magánszemély, aki szerepel a US Trustee által vezetett vagyongondnoki névjegyzékben.
[30] A US Trustee olyan szövetségi szervezet, amely különböző jogosítványain keresztül ellenőrzi az USÁ-ban lefolytatott csődeljárásokat, illetve a fizetésképtelenségi szakértőként eljáró személyeket. Az USA igazságügy-minisztere 21 United States Trustee-t nevez ki, akik meghatározott földrajzi rágiókban illetékesek eljárni.