Az előterjesztést a Kormány nem tárgyalta meg, ezért az nem tekinthető a Kormány álláspontjának.
IGAZSÁGÜGYI ÉS RENDÉSZETI MINISZTÉRIUM
SZOCIÁLIS ÉS MUNKAÜGYI MINISZTÉRIUM
PÉNZÜGYMINISZTÉRIUM
IRM/CGKFO/10/2009.
Az 1992. évi LXIII. törvény
19/A. § rendelkezései szerint
NEM NYILVÁNOS.
Készült 2009. ... ...-án/én.
ELŐTERJESZTÉS
a Kormánykabinet részére
a természetes személyek adósságrendezési eljárásának bevezetésére vonatkozó törvényjavaslatról
Budapest, 2009. szeptember
EGYEZTETÉSI LAP
1. Az egyeztetés alapadatai
munkaterv szerint | ténylegesen | |
szakmapolitikai értekezlet időpontja: | [ÉÉÉÉ.HH.NN] | [ÉÉÉÉ.HH.NN] |
honlapon való közzététel időpontja: | [ÉÉÉÉ.HH.NN] | |
közigazgatási egyeztetésre megküldés: | [ÉÉÉÉ.HH.NN] | |
közigazgatási egyeztetés lezárása: | [ÉÉÉÉ.HH.NN] | |
államtitkári értekezlet időpontja: | [ÉÉÉÉ.HH.NN] | [ÉÉÉÉ.HH.NN] |
kormányülés időpontja | [ÉÉÉÉ.HH.NN] | [ÉÉÉÉ.HH.NN] |
2. Az egyeztetésben részt vevők
Az intézményi kört a szakmapolitikai értekezletet megelőzően, a véleményt a közigazgatási egyeztetés után kell kitölteni (egy sorba egy X)
2.1. A Kormány ügyrendje alapján észrevételezésre jogosultak, jogszabály alapján egyetértési joggal rendelkezők
intézmény | Egyetért | nem ért egyet | nem adott észrevételt | észrevétele maradt fenn |
MeH | ||||
IRM | ||||
PM | ||||
SZMM |
2.2. A Kormány ügyrendje vagy jogszabály alapján véleményezésre jogosultak
intézmény | Egyetért | nem ért egyet | nem adott véleményt |
2.3. Egyéb állami szervek
egyéb állami szerv | Egyetért | nem ért egyet | nem adott véleményt | észrevétele maradt fenn |
MNB |
2.4. Társadalmi szervezetek
társadalmi szervezet | egyetért | nem ért egyet | nem adott véleményt | észrevétele maradt fenn |
Bankszövetség |
VEZETŐI ÖSSZEFOGLALÓ
1. Az előterjesztés célja
1.1.A kormány-előterjesztés elfogadásával elérni kívánt közpolitikai cél
Jelen előterjesztés célja megteremteni az adósságspirálba került adósok számára a hitelezőkkel való egyezségkötés szabályozott keretek között történő megkísérlésének lehetőségét, ennek sikertelensége esetén pedig az adós döntése alapján a szigorú feltételekhez kötött mentesítést a fennmaradó kötelezettségeik alól, ezáltal elősegítve az adósok társadalomba történő reintegrálását, a lakossági eladósodás megelőzését, esetleg csökkentését, a felelős hitelezői magatartás kialakítását.
1.2.A kormány-előterjesztés szükségességének okai
A magyar háztartások eladósodottsága gyorsan növekszik, a kedvezőtlen tendenciák erősödésére utal, hogy az eladósodás következtében erőteljesen bővül a Központi Hitelinformációs Rendszerben (KHR) nyilvántartott rossz adósok száma. A 2008. I. negyedévében regisztrált 511.061-ről 2009. I. negyedévére több mint 230.000-el, 741.271-re nőtt a negatív adósnyilvántartásba bejegyzett természetes személyek száma. A bővülés gyorsul, 2008. III. negyedévében 70.000-el nőtt a mulasztások száma, csak júliusban rekordszintű, 39.000 új mulasztást regisztráltak.
A Magyar Nemzeti Bank (MNB) 2008-ban közzétett jelentése („Jelentés a pénzügyi stabilitásról – 2008”) egyebek között az alábbiakra hívta fel a figyelmet:
A háztartások eladósodottsága az erős nettó hitelfelvétel következtében növekedett. Amíg a GDP arányos hitel csak 28 %-os, szemben az euroövezetben jellemző 55 %-hoz képest, addig a pénzügyi kötelezettségvállalásoknak az adósok vagyonához, jövedelméhez viszonyított 33 %-os aránya már meghaladja a 27 %-os ún. referenciaszintet.
A kedvezőtlen jövedelmi pozícióval párhuzamosan jelentősen csökken a háztartások sokktűrő képessége. A veszélyeztetettnek és kockázatosnak tekintett háztartásoknál a megélhetési költségek és a hitelek törlesztésére fordítandó összegek meghaladják a háztartás összjövedelmét. A 2008-as felmérés szerint a kockázatos háztartások aránya 8 % fölé emelkedett, míg a hitelekből való részesedésük már megközelíti a 19 %-ot.
Az MNB 2009-ben közzétett pénzügyi stabilitási jelentése („Jelentés a pénzügyi stabilitásról – 2009”) további problémákra világított rá.
A jelentés alapján a háztartási hitelportfolió minősége 2008 végéig csak mérsékelten romlott, azonban a háztartásoknak nyújtott hiteleken belül a 90 napnál régebben lejártak aránya az év során emelkedett, emellett a 30-90 napnál megfigyelhető bővülés további romlást valószínűsít.
A pénzügyi válság eredményezte új probléma, hogy a devizahitelezés korábbi években megfigyelt felfutása a pénzügyi stabilitási kockázatokat növeli. Mára a devizahitelek aránya meghaladja a 70 százalékot. Mivel az ügyfelek jelentős része nem számolt az árfolyamkockázattal, ezért a természetes fedeztek hiánya rendkívül érzékennyé teszi őket az árfolyam alakulására. Ebből adódóan egy tartós forintgyengülés esetén megnövekedhet a nemfizetés kockázata. A nemfizetés kockázatát ugyancsak erősítheti, hogy a bankok növekvő finanszírozási költségeinek áthárítása miatt is emelkedhetnek a devizahitelesek törlesztő-részletei. A leértékelődött hazai deviza, valamint a magas országkockázati felár (a hazai pénzintézetek drágán kapnak hiteleket külföldön) ronthatja a háztartási hitel-visszafizetési képességét.
A lakosság jövedelmi helyzete a romló munkapiaci feltételek, a szűkülő hitelezés, a kormányzati szigorítások hatásaként romlik.
A Központi Statisztikai Hivatal 2009. március 30-án tette közzé a munkaerő-piaci gyorstájékoztatóját, melyben a 2008. decembere és 2009. februárja közötti időszakot vizsgálták.
A jelentésben az áll, hogy a fenti időszakban a foglalkoztatottak száma 3 millió 790 ezerre csökkent (ami a 15-64 éves korosztályban 64 ezer fővel maradt el a korábbitól), a munkanélkülieké 378 ezer főre emelkedett, (a 2008 utolsó negyedévinél 40 ezer fővel volt több) ami 9,1 százalékos munkanélküliségi rátát jelentett.
2009 I. negyedévére tovább romlott a helyzet, a KSH 2009. április 28-án közzétett adatai alapján a 15-74 éves foglalkoztatottak száma 3 millió 764 ezerre csökkent, a munkanélkülieké pedig 403 ezer főre emelkedett, a munkanélküliségi ráta így 9,7%-os.
2009 III. negyedévében a KSH 2009. augusztus 27-én közzétett jelentése alapján 2009 május–júliusban a 15–74 éves foglalkoztatottak száma 3 millió 811 ezer, a munkanélkülieké 407 ezer fő volt, ami 9,7%-os munkanélküliségi rátát jelentett.
A probléma összetett voltára tekintettel egyértelmű, hogy nincsen olyan jogintézmény, amely önmagában megoldást jelenthet a fentebb felvázolt problémákra, ezért a jogalkotónak több különböző eszközt is mozgósítania kell, melyek egyike a természetes személyek adósságrendezési eljárásáról szóló törvényjavaslat.
A természetes személyek adósságrendezési eljárása hosszabb távon megvalósítva (a törvény rendelkezéseinek alkalmazására 2012. január 1-étől kerülne sor) tölthet be fontos szerepet. A törvényjavaslat mielőbbi elfogadása szükséges azonban, hogy az alkalmazásra megfelelő felkészülési idő biztosított legyen.
1.3.Az előterjesztéssel érintett közfeladat változása
A javaslat új közfeladat ellátására irányul.
2. Az igénybe vett eszközök
Az előterjesztés törvény megalkotására tesz javaslatot.
Az előterjesztés mellékletét képező törvényjavaslat a hazai jogrendszerbe is bevezetné – a fejlett piacgazdaságok szinte mindegyikében évtizedek óta ismert és alkalmazott – ún. adósságrendezési eljárás jogintézményét. A törvény az adósságrendezési eljárás három egymásra épülő szakaszát különböztetné meg, amelyek a következők:
- egyezségkötési eljárás,
- gyorsított csődeljárás,
- tartós törlesztési eljárás.
Egy-egy konkrét ügyben nem feltétlenül kerül sor mindhárom szakasz szerinti eljárás lefolytatására, ez részben az adós, részben az adós hitelezőinek a döntésétől függ.
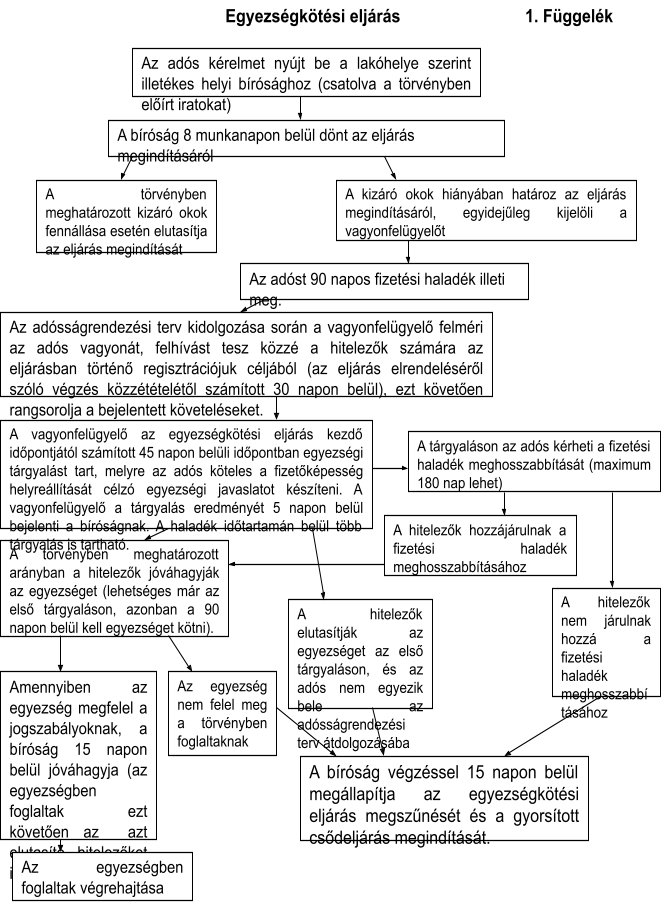
Az egyezségkötési eljárás elrendeléséről az illetékes helyi bíróság határoz nemperes eljárásban, ezzel egyidejűleg ún. vagyonfelügyelőt rendel ki az érintett adós mellé. Az adóst a végzés közzétételétől számított legfeljebb kilencven napra fizetési haladék illeti meg. A vagyonfelügyelő felszólítja a hitelezőket, hogy követeléseiket jelentsék be, továbbá ellenjegyzi az adósnak mindazon ügyleteit, amelyek meghaladják a mindennapi élet kisjelentőségű kifizetéseit illetve kötelezettségvállalásait.
Az eljárás célja, hogy olyan adósságrendezési terv kerüljön kidolgozásra, amely alkalmas a hitelezők – törvényben előírt mértékű – többségi támogatásának elnyeréséhez. Amennyiben az egyezség nem jön létre, a fizetési haladék megszűnik és az egyezségkötési eljárás gyorsított csődeljárásként folytatódik. Sikeres egyezségkötési eljárás esetén az elfogadott adósságrendezési tervet a vagyonfelügyelő ellenjegyzi, majd amennyiben az megfelel a jogszabályoknak, azt a bíróság végzéssel jóváhagyja.
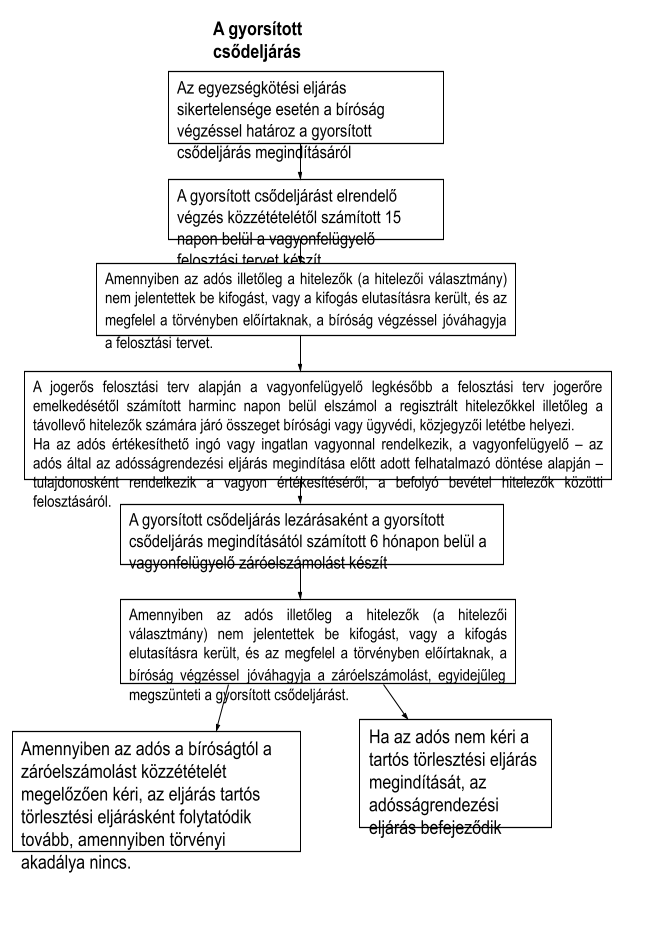
A gyorsított csődeljárásban a vagyonfelügyelő az egyezségkötési eljárásban számbavett adósi vagyon és tartozások alapján – ha az adósnak nincs értékesíthető ingatlana, nagyobb értékű ingósága – felosztási tervet készít és tesz közzé. A felosztási terv tesz javaslatot az adós hitelezők kielégítésére fordítható vagyona arányos szétosztására. Ha az adós értékesíthető ingó vagy ingatlan vagyonnal rendelkezik, a vagyonfelügyelő – az adós felhatalmazó döntése alapján – tulajdonosként a hitelezők javára rendelkezik a vagyonnal, annak értékesítéséről, a befolyó bevétel hitelezők közötti felosztásáról.
A gyorsított csődeljárás lezárásaként a vagyonfelügyelő elszámolást készít, amelyben feltünteti az adósnak az eljárásba bevont vagyonát, a teljesített és a ki nem elégített hitelezői követeléseket stb.
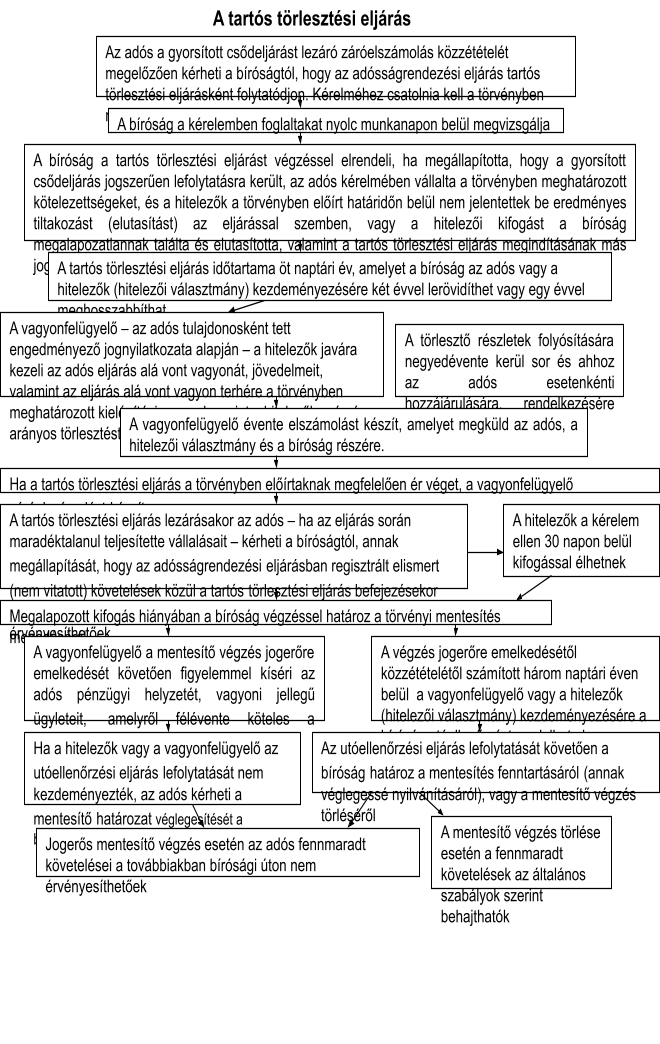
A tartós törlesztési eljárás keretében az adós a gyorsított csődeljárást lezáró záróelszámolás közzétételét megelőzően a bíróságtól kérheti, hogy az adósságrendezési eljárás tartós törlesztési eljárásként folytatódjon. Az adós a vagyonfelügyelőre (mint bizalmi vagyonkezelőre) ruházza át meglévő és jövőbeli vagyonának, jövedelmének a csődvagyonba tartozó hányada feletti teljes körű rendelkezési jogát, ezen felül vállalja, hogy új kötelezettséget csak a vagyonfelügyelő hozzájárulásával vállal. Köteles továbbá eleget tenni a munkahely keresésére, átképzésben illetőleg továbbképzésben való részvételre vonatkozó jogszabályi előírásoknak is.
A vagyonfelügyelő a hitelezők javára kezeli az adós vagyonát, jövedelmeit, az ún. csődvagyon terhére a törvényben meghatározott kielégítési sorrend szerint a hitelezők számára arányos törlesztést teljesít, emellett ellenőrzi, felügyeli, hogy az adós eleget tesz-e az eljárás kezdeményező kérelmében vállalt kötelezettségeinek.
A tartós törlesztési eljárás időtartama öt naptári év, amelyet a bíróság az adós vagy a hitelezői választmány kezdeményezésére két évvel lerövidíthet, vagy egy évvel meghosszabbíthat. A bíróság az adós ismétlődő vagy súlyos jogsértése esetén a hitelezői választmány kérelmére határoz a tartós törlesztési eljárás „idő előtti” megszüntetéséről.
Az eljárás lezárásakor az adós – ha az eljárás során maradéktalanul teljesítette vállalásait – kérheti a bíróságtól annak kimondását, hogy a fennmaradó, nem teljesített követelések a továbbiakban bírósági úton nem érvényesíthetőek. A mentesítés feltételes. A vagyonfelügyelő ezt követően is figyelemmel kíséri az adós pénzügyi helyzetét, a bíróság a vagyonfelügyelő vagy a hitelezők indítványára a mentesítést kimondó határozat jogerőre emelkedésétől számított 3 éven belül utóellenőrzést rendelhet el, amely alapján a mentesítő határozat visszavonható.
Az adós az adósságrendezési eljárásban tíz éven belül csak egyszer vehetne részt.
3. Kormányprogramhoz való viszony
Az előterjesztés nincs közvetlen összefüggésben a kormányprogrammal, de preventív eszköze a gazdasági válság kezelésének.
4. Előzmények, kapcsolódások
2009. február 8-i ülésén a Kormánykabinet jóváhagyta, hogy sor kerüljön a természetes személyek adósságrendezési eljárására vonatkozó részletes szabályozási koncepció kidolgozására.
2009. augusztus 4-i a ülésén a Kormánykabinet úgy határozott, hogy a természetes személyek adósságrendezési eljárásának bevezetésére vonatkozó koncepciónak a pénzügyminisztériummal illetve a Magyar Nemzeti Bankkal történő egyeztetés alapján történő átdolgozása szükséges. Jelen előterjesztés e feladatnak tesz eleget.
c) Milyen előkészítés alatt álló kormánydöntésekhez kapcsolódik az előterjesztés?
Közvetlenül nem kapcsolódik előkészítés alatt álló kormánydöntésekhez.
5. Európai uniós kapcsolódások
Az előterjesztés Európai Uniós kapcsolódást nem tartalmaz.
6. Országgyűlési tárgyalásra vonatkozó információk
Javaslat az országgyűlési tárgyalási módra, ennek indokai.
7. Társadalmi egyeztetés
A törvényjavaslat koncepciója korábbi változatának (2009. március) társadalmi egyeztetése megtörtént, ennek során a következő szervezetek, személyek tettek észrevételt:
Nemzeti Gazdasági és Fejlesztési Minisztérium (NFGM)
Országos Igazságszolgáltatási Tanács Hivatala (OITH)
Szociális és Munkaügyi Minisztérium (SZMM)
Magyar Nemzeti Bank MNB
Legfőbb Ügyészség (LÜ)
Igazságügyi Hivatal
Gazdasági Versenyhivatal
Pénzügyminisztérium
Pénzügyi Szervezetek Állami Felügyelete (PSZÁF)
Állampolgári Jogok Országgyűlési Biztosa
Bankszövetség
Ferge Zsuzsa
Fogyasztóvédők Magyarországi Egyesülete (FOME)
Pest Megyei Bíróság
Továbblépés Alapítvány (TA)
Felszámolók és Vagyonfelügyelők Országos Egyesülete (FOE)
Magyarországi Adósságkezelők Egyesülete (MAE)
A törvényjavaslat egyeztetésébe is javasolt bevonni a fenti személyeket és szerveket.
9. Az előterjesztés kommunikációja
Igen / nem ? | |
Javasolt-e az előterjesztés kommunikációja? | |
Kormányülést követő szóvivői tájékoztató | |
Tárcaközlemény | |
Tárca által szervezett sajtótájékoztató | |
További szakmai programok szervezése | |
További lakossági tájékoztatás | |
A kormányzati kommunikáció tartalma (sajtózáradék): | |
Az előterjesztő részéről nyilatkozni fog: | [név], [beosztás];tel.: [+36-x-xxx], e-mail: [[email protected]]; |
Következik-e kommunikációs kényszer a döntésből? | |
Milyen fogadtatása várható az előterjesztésnek, érintett társadalmi – gazdasági csoportok és várható reakciójuk | |
Részletes kommunikációs terv: A tájékoztatási célú szakmai és lakossági programok kifejtését tartalmazó kommunikációs terv. Célcsoport, fő üzenet, konfliktus mezők, tervezett időtartam, eszközrendszer és anyagi ráfordítás. | |
HATÁSVIZSGÁLATI LAP
I. A végrehajtás feltételei
A közpolitikai cél megvalósulásához milyen további kormányintézkedések szükségesek?
A törvényjavaslat Országgyűlés általi elfogadását követően szükséges megalkotni a végrehajtási rendeleteket.
Rendelkezésre állnak-e a döntés végrehajtásához szükséges személyi, tárgyi, költségvetési feltételek? Ha nem, hogyan kerülnek ezek biztosításra?
Jelenleg nem állnak rendelkezésre a költségvetési feltételek, tekintettel arra, hogy a tervezet 2012-ben lépne hatályba. A tanácsadói feladatokat ellátó, az adósságkezelési terv kidolgozásában résztvevő Igazságügyi Hivatalban szükséges 25-30 fős létszámfejlesztés, illetve a tanácsadók képzésének előzetesen becsült költsége 50-80 millió Ft.
Az államot terhelik majd továbbá az illetékfeljegyzés és a költségmentesség (az eljárás valamennyi költségére is vonatkozik, beleértve az eljárási illetéket is) okán keletkezett eljárási költségek, amelyek tekintetében előzetes becslések alapján 50-70 millió Ft. kiadással lehet számolni,
Melyek a fenntartható finanszírozás feltételei?
Milyen kockázatai vannak a végrehajtásnak? Hogyan kerülhetőek el ezek?
Előfordulhat, hogy megfelelő ismeretek híján nagyszámban igénybe kívánják venni az eljárást olyanok is, akik vagy nem jogosultak arra, illetőleg értelmetlen az eljárás elindítása, mert a hitelezőkkel történő megegyezésnek igen csekély az esélye.
A fenti helyzet a törvényjavaslat megfelelő kommunikációjával, illetőleg a tanácsadói hálózat tagjainak hatékony képzésével elkerülhető.
II. A társadalmi hatások összefoglalása
1. Elsődleges, célzott hatások
A törvényjavaslat célja az eladósodott emberek számára a hitelezőkkel történő adósságrendezési egyezség szabályozott keretek közötti megkötése lehetőségének megteremtése, ennek sikertelensége esetén pedig az adósok döntése alapján megfelelő eljárási rendben, szigorú feltételekhez kötötten, a fennmaradt kötelezettségeik alól történő mentesítése.
A mentesítés célja, hogy esélyt teremtsen az adósok fekete vagy szürke gazdaságból történő visszavezetésére, hogy azok újra adófizetővé, a társadalmi költségekből újra részt vállaló polgárokká válhassanak.
A hitelezők az adós együttműködő magatartásának köszönhetően (mivel az adós saját döntése alapján vállalta az eljárás lefolytatását), nagyobb hányadban kapnak kielégítést követeléseikre, mint a bírósági végrehajtási út igénybevétele esetén.
A törvényjavaslat megkísérli az adósi és a hitelezői érdekek kiegyensúlyozott kezelését, mindkét felet (az adóst és a hitelezőt) érdekeltté téve a jogintézmény igénybevételében.
Milyen előnyök és milyen hátrányok származnak a döntésből?
2. Másodlagos hatások
A kifejezetten szándékolt társadalmi hatásokon kívül van-e jelentős pozitív vagy negatív hatása valamely társadalmi csoport jövedelmi helyzetére vagy a társadalmi integrációját meghatározó körülményekre?
Közvetetten hozzájárul a kevesebb szociális ellátás igénybevételéhez, az elszegényedés, illetve bizonyos társadalmi rétegek leszakadásának megelőzéséhez.
III. Társadalmi költségek
ÁROP finanszírozásban hatástanulmány készül, amely a szakmapolitikai értekezletre benyújtandó előterjesztésében bemutatásra kerül.
Eljárásonként külön táblázatban [ha vannak ilyenek]
Az előterjesztéssel érintett eljárás megjelölése: (jogintézmény megjelölése, jogszabály-tervezetbeli hivatkozás) | ||||
Az érintett eljárások adminisztratív terhei az előterjesztés elfogadása nélkül | Az érintett eljárások adminisztratív terhei az előterjesztés elfogadásával | |||
Éves ügyteher | Érintett ügyfelek száma (évente): | Ügyek száma (évente), ebből jogorvoslat: | Érintett ügyfelek száma (évente): | Ügyek száma (évente), ebből jogorvoslat: |
- | - | 10.000 | 10.000 2.000 | |
Egy ügyfélre vetített időteher (munkaóra) | Ügyféli oldalon: | Állami oldalon: | Ügyféli oldalon: | Állami oldalon: |
- | - | Nem értelmezhető | Nem értelmezhető | |
Az eljárásba bevont hatóságok száma | Szakhatóságként: | Más módon: | Szakhatóságként: | Más módon: |
- | - | - | 1 | |
Az eljárásban benyújtandó dokumentumok átlagos száma: | ||||
Az eljárásban benyújtandó dokumentumok benyújtásának formája | elektronikus/ papíros | közokirat/teljes bizonyító erejű magánokirat/ nem hitelesített másolat | ||
Az eljárásban felmerülő pénzfizetési kötelezettségek teljesítésének módja | átutalás, postautalvány, bankkártya, készpénz | |||
Az eljárásban felmerülő személyes megjelenések átlagos száma | nem értelmezhető | |||
IV. Költségvetési hatások
Miként változnak az előterjesztés elfogadásából következően az egyes években a következő adatok? (a költségvetési törvényben meghatározotthoz, a hároméves keretszámokhoz, illetve a jóváhagyott létszámkerethez képest) | |||||||
Saját bevétel | Uniós forrás összege (önerő nélkül) | Kiadás | Költségvetési támogatás | Bevétel és kiadás egyenlege | Létszám (fő) | ||
Önerő forrása: | Működési | Felhalmozási | |||||
2009 | 20 millió Ft. | - | 140 millió Ft. | - | 120 millió Ft. | -120 millió Ft. | 25-30 |
2010 | 20 millió Ft. | - | 100 millió Ft. | - | 80 millió Ft. | - 80 millió Ft. | 25-30 |
2011 | 20 millió Ft. | - | 100 millió Ft. | - | 80 millió Ft. | - 80 millió Ft. | 25-30 |
2012 | 20 millió Ft. | - | 100 millió Ft. | - | 80 millió Ft. | - 80 millió Ft. | 25-30 |
V. Egészségügyi hatások
A módosításnak egészségügyi hatásai nincsenek.
VI. Környezeti hatások
A módosításnak környezeti hatásai nincsenek
HATÁROZATI JAVASLAT
A Kormány megtárgyalta és elfogadta a természetes személyek adósságrendezési eljárásáról szóló előterjesztést, és felhívja
az igazságügyi és rendészeti minisztert, a szociális és munkaügyi minisztert és a pénzügyminisztert, hogy dolgozza ki a természetes személyek adósságrendezési eljárásáról szóló törvényjavaslatot.
Felelős: igazságügyi és rendészeti miniszter
szociális és munkaügyi miniszter
pénzügyminiszter
Határidő: 2009.
RÉSZLETES ELŐTERJESZTÉS
Jelenlegi hazai szabályozás
Valamennyi jogrendszerben jelen van jogi személyek esetében a csődjogi elveken alapuló kollektív követelés érvényesítés (hazánkban a csődeljárásról és felszámolási eljárásról szóló 1991. évi XLIX. törvény (továbbiakban: csődtörvény) szabályozza a jogintézményt.
A hazai jog azonban – szemben az Amerikai Egyesült Államok és számos EU-tagállam nemzeti jogával, – nem ismeri, nem szabályozza a természetes személyre kiterjedő hatályú csődeljárást, holott a kiegyensúlyozott, szabályozott rendszer a hitelezők számára is védelmet jelent követeléseik érvényesítésekor.
A csődtörvény alapján a csőd és a felszámolási eljárás alanya adósként a gazdálkodó szervezet lehet (lásd a csődtörvény 3. §-a (1) bekezdésének b) pontját). Az új Polgári Törvénykönyvnek az Országgyűléshez benyújtott tervezete (lásd a T/5949. számú törvényjavaslatot) a csődtörvény jövőbeli alkalmazási körét kiterjeszteni javasolja azokra az alapítványokra is, amelyek alapító okirata az alapítványt üzletszerű gazdasági tevékenység folytatására jogosítja fel.
A 2009-ben kidolgozásra kerülő, az egyéni cégről szóló törvény módot adna az egyéni vállalkozóknak arra, hogy cégként regisztráltassák magukat, és ily módon számviteli, adózási és csődjogi vonatkozásban egyaránt gazdálkodó szervezetnek számítsanak.
Annak következtében, hogy a természetes személyre a csődtörvény hatálya (eltérően pl. a holland, az angol vagy a német csődtörvény rendelkezéseitől) nem terjed ki, az eladósodott emberekkel szembeni jogérvényesítésre a Ptk. előírásai, valamint mindenekelőtt a bírósági végrehajtásról szóló 1994. évi LIII. törvény (a továbbiakban: Vht.) rendelkezései az irányadóak. A Vht. 5. §-ának (1) bekezdése alapján „A bírósági végrehajtás során állami kényszerrel is el kell érni, hogy a pénzfizetésre, illetőleg az egyéb magatartásokra kötelezett (a továbbiakban: adós) teljesítse a kötelezettségét”. A végrehajtáshoz, vagyis az állami kényszer igénybevételéhez biztosított jog elévülése a követelés elévülési idejéhez igazodik. A természetes személy adósra vonatkozóan nincs olyan eljárás, amelyben törekedve egyfajta érdekoptimalizálásra, az adósoknak szabályozott viszonyok között lenne lehetőségük a hitelezőkkel történő egyezségkötésre, meghatározott feltételek teljesítése esetén pedig a fennmaradt adósságok alóli mentesülésre.
Az adósságrendezési eljárás mind a hitelezők, mind az adósok számára előnyökkel jár, mivel az adósok számára lehetőséget teremt az újrakezdésre, a hitelezőknek pedig adott esetben a Vht. alapján behajthatatlan követeléseik érvényesítésére is esélyük van, az adós fokozott együttműködő magatartása következtében.
Az adósságrendezési eljárás bevezetése természetesen csupán az egyik lehetséges eszköze a lakossági eladósodás összetett problémaköre kezelésének, továbbá hosszabb távon megvalósítva (a törvény rendelkezéseinek alkalmazására 2012. január 1-étől kerülne sor), egyéb intézkedések mellett tölthet be fontos szerepet.
Az azonnali megoldást célzó intézkedések a következők:
Az Országgyűlés 2009. március 3-án elfogadta a lakáscélú kölcsönökre vonatkozó állami készfizető kezességről szóló 2009. évi IV. törvényt, majd pedig 2009. június 15-én a nehéz helyzetbe került, lakáshitellel rendelkező polgárok védelme érdekében szükséges egyes törvénymódosításokról szóló 2009. évi XLVIII. törvényt. A szabályozás a – a rászorultság elvét figyelembe véve – azoknak nyújt segítséget, akik számára a pénzügyi intézmények által alkalmazott megoldások már nem vezetnek eredményre. A lakáscélú kölcsönökre vonatkozó állami készfizető kezességről szóló törvény módosítása során a kedvezményezettek köre kiterjesztésre került a munkanélküliek mellett a nem munkanélküli, de átmenetileg fizetési nehézségekkel rendelkezőkre is. Bővült továbbá a figyelembe vehető pénzügyi konstrukciók köre is, így az áthidaló kölcsönt és az állami készfizető kezességet igénybe lehet venni a szabad felhasználású jelzáloghitelekre és a lakóingatlanra vonatkozó pénzügyi lízingre is. Az ügyfeleknek 2009. július 28-ától van lehetősége az áthidaló kölcsön folyósítására vonatkozó hitelszerződés megkötését kezdeményezni.
A hitelek átütemezése, az állami kezességvállalás kiterjesztése azon adósok helyzetének rendezésére alkalmas, akik még képesek – legalább csökkentett összegű – törlesztőrészletet fizetni. Azok esetében, akiknek a hitel-szerződését már felmondták, s folyamatban van emiatt a fedezetül lekötött ingatlan kényszerértékesítése, alapvetően a lakhatás legalább ideiglenes jelleggel történő biztosítását kell elősegíteni. Ennek egyik lehetséges módja a települési önkormányzatok hozzásegítése ahhoz, hogy bérlakásként működtethető ingatlant szerezzenek, s az ilyen módon megszerzett ingatlant az ingatlanban lakó részére bérbeadják. Az önkormányzatok lakásvásárlását a 2009. évi XLVIII. törvény 2009. augusztus 21-ei hatályba lépéssel két módon is elősegíti: egyrészt meghosszabbította az árverést megelőző azon időszakot, amely alatt létrejöhet egy árverésen kívüli, árverési vétel hatályával történő eladás, másrészt, ha már kényszerértékesítésre került sor, olyan módon biztosít azon részvételi lehetőséget a lakást az adósnak bérbeadó önkormányzatnak, hogy elővásárlási jogát gyakorolva válhasson árverési vevővé, végrehajtáson kívüli értékesítés esetében vevővé. A törvény valamennyi olyan esetben alkalmazandó, amikor az adós tulajdonjogának és a lakhatási jogának megszűnésére vezető kényszerértékesítésre kerül sor. Ilyen kényszerértékesítés a bírósági – és a vonatkozó törvények utaló szabályai folytán a közigazgatási – végrehajtási árverés, valamint a zálogtárgy végrehajtáson kívüli értékesítése. A törvény elsődleges célja az, hogy a lakóingatlanokat ne árverésen, hanem árverési vétel hatályával, de árverésen kívüli eladással lehessen értékesíteni.
Folyamatban van továbbá a zálogtárgyak bírósági végrehajtáson kívüli értékesítésének szabályairól szóló 12/2003. (I. 30.) Korm. rendelet hasonló célú módosítása is: ezen értékesítési folyamatokba is kötelezően bekapcsolódnak majd az önkormányzatok, s átláthatóbbá, biztonságosabbá válik az értékesítés folyamata.
A Kormány a Bérlakás Program elindításáról és a „Sikeres Magyarországért” Bérlakás Hitelprogram meghirdetéséről szóló 1124/2005. (XII. 20.) Korm. határozat módosításáról szóló 1115/2009. (VII. 23.) Korm. határozat elfogadásával a programból – önerő nélkül – finanszírozható hitelcélok közé sorolta be a települési önkormányzatok elővásárlási jog alapján történő lakásvásárlását abban az esetben, ha az önkormányzat vállalja, hogy a lakást bérlakásként hasznosítja, továbbá általában a használt lakás megvásárlását, ha az önkormányzat vállalja, hogy a lakást bérlakásként hasznosítja és lehetőséget biztosít arra, hogy, az eladó bérlőként a lakást tovább használhassa. A program célja kifejezetten a lakhatási feltételek biztosításához eszközölt beruházások támogatása; A programból általában támogatható a tartósan önkormányzati tulajdonban maradó, valamint a szociális célú bérlakások építése és felújítása, a fiatalok és a nagycsaládosok részére bérlakások építése, a versenyképességet erősítő, foglalkoztatási célú, tartós önkormányzati tulajdonú bérlakások építése, továbbá nyugdíjasház, idősek otthona, lakóotthon, lakásotthon építése és felújítása.
A szociális törvény továbbá a következő intézkedések igénybevételét teszi lehetővé:
Lakásfenntartási támogatás
A szociális törvény 38. §-a szabályozza, formái a következők:
- normatív támogatás, amely a szociális törvényben meghatározott feltételek teljesítése esetén kötelezően jár, valamennyi településen azonos feltételek mellett
- az adósságkezelésben részesülő családok támogatása, hogy a hátralékok törlesztése mellett képesek legyenek a folyó lakáskiadásaik fedezésére is
- helyi lakásfenntartási támogatás: a helyi önkormányzatok által kiegészítésként és/vagy önálló ellátásként nyújtható támogatás, önkormányzati rendeletben meghatározott feltételek mellett
- egyik fajtája az előrefizetős gáz- vagy áramfogyasztást mérő készülék (kártyás fogyasztásmérő) alkalmazása, melynek részletszabályairól a 63/2006. (III. 27.) Korm. rendelet 22. §-a rendelkezik. Azon személy részére, akinél készülék működik, a lakásfenntartási támogatást részben vagy egészben a fogyasztásmérő készülék működtetését lehetővé tevő eszköz formájában kell nyújtani, így a fogyasztó előre fizet a fogyasztásáért, így megakadályozható a villamos energia és gáz közüzemi tartozás felhalmozódása – nem kaphat kifizethetetlen számlát. Elkerülhető válik a szolgáltatás megszüntetése (így az ügyfélnek az órák le- és felszerelési költségeit sem kell viselnie). A kártyás fogyasztásmérők használatával a fogyasztó kontrollálni tudja fogyasztását. Hosszú távon tudatos és takarékos fogyasztói magatartásra ösztönöz.
Ár-kompenzációs jellegű támogatások
Az energiafelhasználási támogatás (gázár- és távhő-támogatási rendszer) keretében a háztartási célú, földgáz alapú felhasználás, a távhőfelhasználás, valamint a vezetékes gázfogyasztás támogatása csak lakás céljára használt ingatlanra esetében, azon fogyasztók igényelhetik, akiknek a háztartásában az egy fogyasztási egységre jutó havi jövedelem nem haladja meg a 289/2007. Korm. rendelet 2. §-ának (1) bekezdésében meghatározott értéket. A feltételeknek való megfelelés esetén kötelezően jár.
Adósságkezelési szolgáltatás
A települési önkormányzat - rendeletében meghatározottak szerint - adósságkezelési szolgáltatásban részesítheti azt a családot, akinek az adósságok valamelyikénél (közüzemi költségek, közös költség, lakbér, hitelintézeti hátralék) fennálló tartozása legalább hat havi. Az adósságkezelési szolgáltatás nyújtásának feltétele az, hogy a támogatott az önkormányzat által megállapított támogatás és az adósság különbözetének megfizetését vállalja és vegyen részt az adósságkezelési tanácsadáson. A szociális törvény 55-55/C. §-a, a 63/2006. (III. 27.) Korm. rendelet 51-56. §-a szabályozza.
Hazánkban jelenleg az egyetlen olyan jogintézmény, amely kifejezetten magánszemélyek adósságrendezését célozza, a lakásfenntartással (közüzemi díjak, lakbér, közös költség, lakáshitel) kapcsolatos adósságok kezelését biztosító szolgáltatás, az úgynevezett adósságkezelési szolgáltatás.
A Szociális törvény keretei között 2009. augusztus 1-én induló kríziskezelő programnak kifejezetten az a célja, hogy – egyszeri, kis összegű, vissza nem térítendő állami támogatás formájában – gyors segítséget nyújtson a válság hatásaként krízis-helyzetbe került családok számára. Az ellátás összege legalább húszezer, legfeljebb ötvenezer – különös méltánylást érdemlő esetben maximum százezer – forint lehet. A támogatás nyújtásánál két szempontot vizsgálnak: azt, hogy a kérelem benyújtását megelőző hónapban a kérelmező családjának jövedelme 2008. szeptemberéhez képest 20 százalékkal csökkent, másrészről pedig azt, hogy a család lakáscélú hitelének költsége tavaly szeptember óta 20 százalékot meghaladó mértékben növekedett.
A bevezetni kívánt jogintézmény részletes bemutatása
Az előterjesztés célja megteremteni az adósságspirálba került adósok számára a hitelezőkkel való egyezségkötés szabályozott keretek között történő megkísérlésének lehetőségét, ennek sikertelensége esetén pedig az adós döntése alapján a szigorú feltételekhez kötött mentesítést a fennmaradó kötelezettségeik alól, ezáltal elősegítve az adósok társadalomba történő reintegrálását, a lakossági eladósodás megelőzését, esetleg csökkentését, a felelős hitelezői magatartás kialakítását.
A Medián a miniszterelnöki Hivatal megbízásából 2009. augusztus 14-18. között közvélemény kutatást végzett a természetes személyek adósságrendezési eljárás lakossági megítélését vizsgálva. Az eredmények alapján az intézmény fogadtatása alapvetően kedvező. Az első, vázlatos bemutatás alapján a megkérdezettek 77% egyetértő, és ebben a főbb szocio-demográfiai változók mentén sincs jelentős különbség. A program bevezetése a megkérdezettek 67%-a szerint hatékony lenne, és csökkenne azok aránya, akik végleg lehetetlen helyzetbe kerültek. A program sikerében leginkább a kormánypártiak bíznak, igaz még az ellenzékieknek és Jobbik szavazóinak is kétharmada optimista a program hatásaival kapcsolatban. A teljes rendszer megismerése után 72% ajánlaná azt bajba került ismerősének.
I. Általános szabályok
Elöljáróban megjegyzendő, hogy a tervezet számos helyen látszólag a Cstv, illetőleg a Vht. rendelkezéseivel párhuzamos szabályozást tartalmaz. Az előterjesztő célja ezzel az, hogy a törvény, amelyet várhatóan nagyszámú laikus fog forgatni, a lehető legdidaktikusabb módon, kódexjellegű szabályozást tartalmazzon, elősegítve ezáltal az egyszerűbb jogalkalmazást.
Az előterjesztő továbbá igyekezett elkerülni a „megfelelően alkalmazandó” kifejezés használatát is, mely nagyban megnehezíti a jogalkalmazók helyzetét.
1. Az adósságrendezési eljárás szakaszai
Az adósságrendezési eljárás három, egymásra épülő eljárási szakaszból áll, egy-egy konkrét ügyben azonban nem feltétlenül kerül sor mindhárom szakasz szerinti eljárás lefolytatására, ez – mint az alábbiakban ismertetésre kerül – részben az adós, részben az adós hitelezőinek a döntésétől függ. A három eljárási szakasz a következő:
- egyezségkötési eljárás,
- gyorsított csődeljárás,
- tartós törlesztési eljárás.
2. Az adós fogalmának meghatározása az adósságrendezési eljárás szempontjából
Az adósságrendezési eljárásban adósnak minősül az a természetes személy, aki nem képes vagy várhatóan nem lesz képes hat hónapon belül esedékessé váló tartozásainak kiegyenlítésére.
A szabályozás hatálya nem terjed ki arra a természetes személyre, aki saját neve alatt (tehát nem cégként) folytat üzletszerű gazdasági tevékenységet (pl. az egyéni vállalkozó).
3. A hitelező fogalmának meghatározása az adósságrendezési eljárás szempontjából
Az adósságrendezési eljárásban a hitelező regisztrációjára, követeléseinek a vagyonfelügyelő által történő csoportosítására illetve osztályozására, a hitelezői választmány megalakítására és működésére, a hitelezők gyűlése döntéshozatalára (így a szavazati jog gyakorlására) irányadó szabályok a csődeljárásról és a felszámolási eljárásról szóló 1991. évi XLIX. törvény, valamint az azzal összefüggő egyes törvények módosításáról szóló 2009. évi LI. törvény által bevezetett új szabályokkal lényegében azonosan kerülnének megállapításra. Az adósságrendezési eljárásban a magukat határidőben regisztráltató hitelezők vehetnének részt, szavazati jog pedig az elismert (nem vitatott) követelésekhez kapcsolódna azzal, hogy ha a vagyonfelügyelő a hitelezői követelést vitatott követeléssé minősíti, úgy az ezen döntéssel szemben előterjesztett hitelezői kifogás tárgyában a bíróság soron kívül, nemperes eljárásban határozna.
4. Az adósságrendezési eljárás során illetékes bíróságok
Az adósságrendezési eljárással kapcsolatos bírósági döntésekre az adós lakóhelye (állandó tartózkodási helye) szerinti helyi bíróságok rendelkeznének hatáskörrel, illetékességgel. (Ez eltérést jelentene a cégekre irányadó csődszabályozástól, ahol is a megyei bíróságok járnak el.) A javasolt megoldás révén az adós a hozzá legközelebb található bírósághoz fordulhat kérelmével. Az elektronikus fizetési meghagyásról szóló eljárás kialakítása nyomán a helyi bíróságokon az adminisztratív dolgozók munkaterhe várhatóan érdemben csökken, az így felszabaduló kapacitások az adósságrendezési eljárásban is hasznosíthatók lesznek.
5. Eljárási illeték – illetékfeljegyzés, illetékmentesség kezdeményezése
Az adósságrendezési eljárás megindítása a kezdeményező adós részéről – csakúgy mint más nemperes eljárásoknál – illetékfizetési kötelezettséggel járna együtt. Az illetéket főszabály szerint az adós előlegezi és viseli. Nem hagyható azonban figyelmen kívül, hogy erre az eljárásra az adós fizetésképtelensége vagy fenyegető fizetésképtelensége miatt kerül sor. A törvény ezért módot adna arra, hogy az adós az eljárás megindításának kezdeményezését megelőzően a bíróságtól személyes illetékfeljegyzést vagy illetékmentességet kérjen. Megfontolandó továbbá, hogy az IRM IH pártfogó ügyvédi szolgáltatást is biztosíthasson az adós számára az adósságrendezési terv kidolgozása során.
Az eljárás költségei elsősorban a befizetett illetékből, illetve a hitelezők által a csődtörvény szabályaihoz hasonlóan fizetett regisztrációs díjból kerülnének fedezésre, azzal, hogy az állam bizonyos eljárási költségeket (eljárással összefüggő költségeket) átvállal azáltal, hogy ingyenesen rendelkezésre bocsátja az adós-ügyfelek számára azt az állami szolgáltató hálózatot, amely tanácsadással, közreműködéssel elősegíti az adós döntésének kialakítását (beadja-e a kérelmét, milyen alternatívák vannak a csődegyezség kialakítása kapcsán stb).
6. Tanácsadás, segítségnyújtás az adós számára az adósságrendezési eljárásban
Az adósságrendezési eljárásban fontos tanácsadói, közreműködői feladatokat látnának el a családsegítő szolgálatok hasonlóan ahhoz a szerepkörhöz, amit a szociális törvény alapján jelenleg is betöltenek. Emellett a megalkotandó törvény az IRM Igazságügyi Hivatala (a továbbiakban: IH) ügyfélszolgálatai számára is feladatul szabná az odaforduló adósok tanácsokkal való segítését. Indokolt, hogy a törvény ösztönözze a kiemelten közhasznú nonprofit szervezetek ezzel kapcsolatos szerepvállalását is (lásd ún. mentorhálózatok működtetése). A szolgáltatás igénybevétele az adósok számára ingyenes lenne.
Kiemelendő, hogy a jogi segítségnyújtás funkciója – bár van néhány átfedés – eltérő a vagyonfelügyelő által ellátott feladatokétól. A jogi segítségnyújtás szerepe az eljárás megindítását megelőzően fontos, mivel az adósnak segítséget nyújtanak az eljárás megindítására vonatkozó döntés meghozatalában, tájékoztatják a hatályos szabályozásról, az eljárás által nyújtott lehetőségekről.
Maga az adósságrendezési eljárás azonban ezen nagyságrendekkel túlmutat, hiszen a vagyonfelügyelőnek az adós vagyonát kell felmérnie, a hitelezőkkel való egyezségkötést elősegítenie, a későbbiekben pedig az gazdálkodását kell figyelemmel kísérnie, ami értelemszerűen nem fér bele a jogi segítségnyújtás kereteibe.
7. A vagyonfelügyelő feladatai az adósságrendezési eljárásban
A vagyonfelügyelő az adósságrendezési eljárás mindhárom szakaszában fontos feladatot kapna, munkája hasonló lenne ahhoz, amit a csődtörvény alapján a vagyonfelügyelő és a felszámoló végez a cégek csődeljárása és felszámolási eljárása során. Így pl. a vagyonfelügyelő dolga lenne a hitelezői követelések számbavétele, minősítése és besorolása, az adós vagyonával kapcsolatban a törvényben előírt rendelkezési jog gyakorlása, a csődvagyon értékesítése, felosztási terv készítése, a hitelezők javára történő kifizetésről illetve teljesítésről történő rendelkezés, a bíróság, a hitelezők és az adós irányában tájékoztatási és elszámolási kötelezettség teljesítése stb.
A vagyonfelügyelő az adós vagyoni helyzetének áttekintése során az adós vagyontárgyait, kötelezettségeit, szerződéseit, bankszámláit megvizsgálhatja, így képet kap az adós valós vagyoni, jövedelmi helyzetéről. Erről a vagyonfelügyelő a hitelezőket kérésükre tájékoztatni köteles. A vagyonfelügyelő számbavételi-ellenőrzési jogköre – az eljárást megelőzően adott kifejezett hozzájárulása alapján – kiterjedne az adóssal közös háztartásban élő személyek vagyonára is.
Az adósságrendezési eljárás eredményes lefolytatása érdekében a vagyonfelügyelő beszerzi az adós személyének azonosítására szolgáló, továbbá az adós lakóhelyére (tartózkodási helyére), munkahelyére (egyéni vállalkozására), jövedelmére és a végrehajtás alá vonható vagyontárgyaira (ingó, ingatlan vagyon, bankszámla, betét, értékpapír, érdekeltség gazdasági társaságban stb.) vonatkozó adatokat.
A vagyonfelügyelő eljárása során megkeresheti az adósra és vagyonára vonatkozó adatokat kezelő hatóságokat, szervezeteket, így különösen a rendőrséget, a gépjárműveket nyilvántartó hatóságot, a személyiadat- és lakcímnyilvántartó szerveket, okmányirodát, nyugdíjbiztosítási igazgatási szervet, az egészségbiztosítási szervet, adóhatóságot, cégbíróságot, pénzügyi intézményeket, befektetési szolgáltatókat, ingatlanügyi hatóságot, a vízi és légi járművek lajstromát, illetve nyilvántartását vezető szerveket, a távközlési szervezeteket, az ingó jelzálogjogi nyilvántartást (a továbbiakban: zálogjogi nyilvántartás), vezető közjegyzőket a nyilvántartásba történő betekintés céljából.
A nyilvántartásokat vezető hatóságok és szervezetek a vagyonfelügyelő megkeresésének 8 napon belül, illeték- és díjmentesen kötelesek eleget tenni.
Kiemelendő, hogy a vagyonfelügyelő a hitelezői érdekek védelmének szem előtt tartásával, és a hitelezőkkel kötendő egyezség előkészítése érdekében jár el.
A vagyonfelügyelő szerepkörében a bírósági végrehajtók és a felszámolói tevékenység folytatására jogosult személyek és cégek járhatnának el, feltéve, hogy teljesítik az ezzel kapcsolatos jogszabályi követelményeket és regisztráltatják magukat. A névjegyzékben szereplő vagyonfelügyelő kirendeléséről az illetékes helyi bíróság határozna.
A vagyonfelügyelő díjazására a bírósági végrehajtás során irányadó szabályokhoz hasonló előírások vonatkoznának. A vagyonfelügyelő azonban érdekelt az egyezségkötés előmozdításában, mivel ez esetben a csődeljáráshoz hasonlóan többletdíjazásban részesülne. Célszerű tehát a vagyonfelügyelő díjazását a hitelezői megtérülés arányához kötni.
A vagyonfelügyelő díjának fedezetét két forrás biztosítaná:
- költségként elszámolható lenne az adós vagyonával szemben, vagyis a vagyonfelügyelő díja privilegizált hitelezői követelésnek minősülne éppúgy, mint a csődtörvény szerint;
- másrészt – elsősorban arra az esetre, amikor az adósnak praktikusan nincs vagyona (és ez lesz a jellemző) – szükség van egy olyan díjkiegészítő alap létrehozására, amely ilyen esetben is biztosítja a vagyonfelügyelő munkájának az ellenértékét (mint azt a csődtörvény a felszámolások tekintetében ma is biztosítja),
- eltérés lenne azonban a csődtörvényhez képest, hogy a díjkiegészítő alap forrásait elsősorban az állam biztosítaná, ily módon is biztosítva az adósságrendezés tárgyi, személyi infrastruktúráját.
8. Az adósnak az adósságrendezési eljárással összefüggésben releváns vagyona (csődvagyon)
Mindazok a vagyontárgyak és jövedelmek, amelyek a bírósági végrehajtási eljárásról szóló törvény alapján mentesek a végrehajtás (számláról történő levonás stb.) alól, az adósságrendezési eljárásban sem válhatnak a hitelezők kielégítése céljából felhasználható csődvagyon részévé.
Az eljárás alá tartozó jövedelem és vagyon meghatározásakor a Vht. 74. §-a, továbbá a 90. §-96/B §-ai irányadóak.
Mentes tehát a végrehajtás alól
- a nemzeti gondozási díj és a hadigondozottak pénzbeli ellátása, az életüktől és szabadságuktól politikai okból jogtalanul megfosztottak kárpótlásáról szóló törvény szerint járó életjáradék,
- az átmeneti segély, ideértve a meghatározott célra kapott segélyt is, a rendszeres szociális segély, a rendelkezésre állási támogatás, az időskorúak járadéka, a munkanélküliek jövedelempótló támogatása, az ápolási díj,
- az anyasági segély,
- a rokkantsági járadék és a vakok személyi járadéka,
- a megváltozott munkaképességű, illetve egészségkárosodást szenvedett személyt erre tekintettel megillető juttatás (keresetkiegészítés, átmeneti keresetkiegészítés, jövedelemkiegészítés, átmeneti jövedelemkiegészítés, rendszeres szociális járadék, átmeneti járadék, bányász dolgozók egészségkárosodási járadéka),
- a törvényen alapuló tartásdíj, ideértve a bíróság által előlegezett gyermektartásdíjat is, a gyermekek védelméről és a gyámügyi igazgatásról szóló törvényen alapuló gyermekvédelmi pénzbeli ellátások,
- a nevelőszülő részére az államilag gondozott gyermek tartásáért fizetett gondozási díj,
- az ösztöndíj, a tudományos továbbképzési ösztöndíjas munkabér jellegű ösztöndíjának kivételével [66. § d) pont],
- a kiküldetéssel, külszolgálattal és munkába járással összefüggő költségtérítés,
- a meghatározott kiadás fedezésére szolgáló összeg,
- a fogyatékossági támogatás.
- a kitüntetéssel, kitüntető címmel, díjjal, jelvénnyel, oklevéllel együtt járó összeg,
- a biztosítási összeg, a lefoglalt ingóságért járó összeg kivételével,
- a szakszervezet sztrájkalapjába helyezett összeg.
- a szerzőt és a jogutódját megillető szerzői jog
- a szerzői díj 50%-a
- a szövetkezeti tag részjegye,
- a saját jogon szerzett kárpótlási jegy, amíg a kárpótlásra jogosultnak a tulajdonában van.
- a postára feladott pénz és más küldemény, továbbá a közforgalmú fuvarozónak fuvarozásra átadott dolog mindaddig, amíg azt a posta, illetőleg a fuvarozó az átvételre jogosultnak nem adta át.
- a közraktárban elhelyezett dolog.
Az adósnak vagy az óvadék jogosultjának kérelmére a végrehajtó mentesíti a végrehajtás alól az óvadékként nyújtott pénzt, takarékbetétkönyvet vagy értékpapírt mindaddig, amíg az óvadék visszaadásának feltételei nem állnak fenn. A mentesítésnek akkor van helye, ha a kérelmező igazolja, hogy az óvadékkal biztosított jogügyletet nem a hozzátartozójával vagy olyan jogi személlyel kötötte, amellyel való viszonyában többségi befolyás áll fenn, illetve a gazdálkodó szervezet nem a tagjával kötötte.
Mentesek a végrehajtás alól a következő ingóságok:
- az olyan eszköz, amely nélkül az adós foglalkozásának (hivatásának) gyakorlása lehetetlenné válik, így különösen a nélkülözhetetlen szerszám, műszer, technikai, katonai és egyéb felszerelési tárgy, egyenruha, önvédelmi fegyver, szállítóeszköz, ide nem értve a gépjárművet,
- a rendszeres tanulmányok folytatásához nélkülözhetetlen eszköz, így különösen a tankönyv, tanszer, hangszer,
- a szükséges ruházati cikk, felsőruházatból 3 felsőruha, 1 télikabát, 1 felöltő, 3 pár lábbeli,
- a szükséges ágynemű: személyenként 1 készlet a hozzávaló 2 huzattal,
- az adós háztartásához tartozók számának megfelelően szükséges bútor, legfeljebb 3 asztal és 3 szekrény vagy azonos célt szolgáló más bútor, személyenként 1 ágy vagy más fekvőhely és 1 szék vagy más ülőbútor,
- a szükséges fűtő- és világító eszköz,
- az adós háztartásához nélkülözhetetlen konyhai és háztartási felszerelés, továbbá 1 hűtőgép vagy fagyasztószekrény és 1 mosógép,
- az a kitüntetés (érdemrend, érem, jelvény, plakett), amelyet az adós kapott, ha ezt okirattal igazolta,
- az adós betegsége és testi fogyatékossága miatt szükséges gyógyszer, gyógyászati és technikai segédeszköz, a mozgásában korlátozott adós gépjárműve,
- az adós háztartásához tartozó kiskorú gyermek által használt - jellegénél fogva gyermekek részére szolgáló - tárgy,
- az adós és a háztartásához tartozók részére 1 hónapra szükséges élelmiszer és 3 hónapra szükséges tüzelőanyag,
- a lábon álló, illetőleg be nem takarított termés, gyümölcs,
- az a dolog, amelyet a felszámolási eljárás során nem lehet az adós vagyonához tartozóként figyelembe venni,
- még nem közzétett (nyilvánosságra hozott) mű, illetőleg példányai.
Ha az adós élethivatásszerűen mezőgazdasági termeléssel foglalkozik - a felsoroltakon kívül -, mentes a végrehajtás alól:
- az adós földjének megműveléséhez szükséges vetőmag, mezőgazdasági gép és felszerelés, igavonó állat és takarmány,
- 1 tehén vagy más haszonállat és a részére 3 hónapra szükséges takarmány.
9. Dologi hitelbiztosítékok az adósságrendezési eljárásban
Az adósságrendezési eljárás a jelzáloggal biztosított jogosult szempontjából az eljárás egyetlen részszakaszában sem jelentene eltérést az általános (így mindenekelőtt a bírósági végrehajtás során, valamint a zálogtárgy végrehajtáson kívüli értékesítése esetén irányadó) szabályokhoz képest. A zálogjogosult zálogtárgyból történő kielégítési lehetőségét az új jogintézmény a Vht-hez képest nem korlátozná.
Az egyezségkötési eljárásban az adós számára biztosított 90 napos moratórium a zálogjoggal biztosított követelés jogosultjára is vonatkozik, azonban a biztosított követeléssel rendelkező hitelező a gyorsított csődeljárás és a tartós törlesztési eljárás során a zálogjoggal biztosított követelés érvényesítésére vonatkozó általános szabályok szerint (vagyis a zálogtárgy végrehajtás keretében vagy végrehajtáson kívül történő értékesítése révén) kereshet kielégítést.
10. A bírósági végrehajtási eljárás és az adósságrendezési eljárás közötti összefüggések
Ha az adós ellen a Vht. szerint bírósági végrehajtási eljárás indult, a bírósági végrehajtási eljárás időszakában az adós nem kezdeményezhetné az adósságrendezési eljárás megindítását. Hasonlóképpen, az adósságrendezési eljárás időszakában a bírósági végrehajtást kezdeményező kérelem hivatalból felfüggesztésre kell hogy kerüljön és a végrehajtás megindítására utóbb csak akkor lenne törvényes lehetőség, ha az adósságrendezési eljárás valamely okból (annak valamely fázisában) megszüntetésre kerül. Ez azt jelenti, hogy ha pl. az egyezségkötési eljárás sikertelenül zárul, úgy a korábban felfüggesztett bírósági végrehajtási eljárás folytatódik.
Azonban ha a végrehajtási eljárás során a hitelezői választmány hozzájárul, az adós kezdeményezheti adósságrendezési eljárás megindítását.
11. Érdemtelenség az adósságrendezési eljárásban való részvételre
A törvény az adósságrendezési eljárásban való részvételt nem tenné lehetővé akkor, ha
- az adóst gazdasági bűncselekmény elkövetése, illetve a hitelezők megkárosítása miatt jogerősen elítélték, mindaddig, amíg nem mentesül a büntetett előélet következményei alól;
- az adós valótlan adatok szolgáltatása miatt a banki negatív adósnyilvántartásba bejegyzésre került;
- az adóst jogerősen marasztalták a bírósági végrehajtási eljárás vagy az adóigazgatási eljárás során elkövetett rosszhiszemű magatartása illetve mulasztása miatt, az erre vonatkozó döntés jogerőre emelkedésétől számított három évig;
- az adós munkaviszonyát a kérelem előterjesztésétől számított három éven belül a munkavégzéssel összefüggő normák súlyos megsértése miatt szüntette meg a munkáltató.
Nem minősülne azonban érdemtelenségi oknak önmagában az a körülmény, hogy az adós foglalkoztatására ún. feketefoglalkoztatás keretében került sor, ez a jogviszony ugyanis jellemzően nem a munkavállaló szabad elhatározásából jön létre, hanem egy olyan kiszolgáltatott helyzet következménye, amelyet méltánytalan volna az adósságrendezési eljárásban történő részvételt kizáró okként értékelni. (Az eljárás bármelyik szakaszában azonban a feketemunka vállalása az eljárás megszüntetésére okot adó körülmény.) Az eljárás kezdeményezésének nem jelentené továbbá akadályát önmagában az sem, ha az adós eladósodottságának súlyossága miatt a hitelezőkkel való megegyezés esélye csekélynek tekinthető, de az sem, ha az adós vagyoni helyzete a hitelezői követelések teljesítésére valószínűsíthetően kellő fedezetet biztosít. Ez utóbbi esetben az eljárási illeték és az az adóstól megkövetelt önkorlátozó döntések alkalmasak lennének meggátolni az alaptalan kezdeményezéseket.
12. Az adósságrendezési eljárás ismételt kezdeményezésének lehetősége
A törvény kizárná annak a lehetőségét, hogy az adós tíz éven belül ismételten részt vegyen adósságrendezési eljárásban. A részvételi korlátra vonatkozó szabály alkalmazásánál – főszabályként – az adóssal esnének egy tekintet alá a vele közös háztartásban élő személyek. Kivételt képezne azonban az az eset, amikor az adóssal közös háztartásban élő személy akkor vette igénybe az adósságrendezési eljárás kezdeményezésének lehetőségét, amikor még nem élt együtt az adóssal.
II. Az egyezségkötési eljárás
13. Az eljárás kezdeményezésének feltételei
Az egyezségkötési eljárást kezdeményező adósnak
- nyilatkoznia kell arról, hogy fizetésképtelen (nem képes esedékességkor tartozásai megfizetésére) vagy fenyegető fizetésképtelenségi (várhatóan – nagy valószínűséggel – nem lesz képes hat hónapon belül tartozásai megfizetésére) helyzetbe került,
- tartozáselismerő nyilatkozatot kell tennie mindazon hitelezői követelések vonatkozásában, amelyekre figyelemmel fizetésképtelenségének, fenyegető fizetésképtelenségének bekövetkeztét alapozza,
- csatolnia kell a vagyoni helyzetére, jövedelmére, tartozásaira, hitelezőire vonatkozó adatokat, az eljárás lefolytatásához szükséges, a törvényben előírt okiratokat, valamint az adóssal közös háztartásban élő személyek hozzájárulását ahhoz, hogy a vagyonfelügyelő számbavételi-ellenőrzési jogköre vagyonukra kiterjedhessen,
- csatolnia kell az eljárás kezdeményezését megelőző 5 naptári éven belül megkötött vagyonátruházási jogügyleteire, az engedményezett követelésekre, a harmadik személytől átvállalt tartozásokra vonatkozó kimutatást és az erre vonatkozó okiratokat,
- vállalnia kell, hogy az egyezségkötési eljárás sikertelensége esetén a gyorsított csődeljárásban a vagyonfelügyelő csődvagyonba tartozó vagyonával, jövedelmével a törvény keretei között a hitelezők javára rendelkezhet,
- nyilatkoznia kell arról, hogy nem esik valamely, törvényben meghatározott kizáró feltétel alá,
- igazolnia kell, hogy az eljárási illetéket megfizette vagy annak megfizetése illetve előlegezése alól mentességet kapott.
14. A bíróság által történő „csődnyitás” szabályai
Az illetékes helyi bíróság nemperes eljárásban nyolc munkanapon belül határoz az egyezségkötési eljárás elrendeléséről, ha annak nincs törvényes akadálya. A bíróság az eljárást elrendelő végzését az e célra létrehozott honlapon hozza nyilvánosságra, egyidejűleg kirendeli a vagyonfelügyelőt. (A vagyonfelügyelő az ismert hitelezőket közvetlenül is értesíti.) Az adóst a végzés közzétételétől számított legfeljebb kilencven napra fizetési haladék illeti meg.
A törvényben meghatározott kivételektől (így pl. tartással összefüggő fizetési kötelezettség, jogerős pénzbüntetés megfizetése) eltekintve az adós az esedékes hitelezői követeléseket csak a vagyonfelügyelő ellenjegyzésével teljesítheti. A fizetési haladék tartama alatt a hitelezői követelések - ha a szerződés másként nem rendelkezik - kamatoznak.
15. A vagyonfelügyelő feladatai az egyezségkötési eljárásban
A vagyonfelügyelő fontosabb feladatai közé tartozik, hogy
- a hitelezőket nyilvános felhívás útján (az ismert hitelezőket közvetlenül is) felszólítsa arra, hogy követelésüket legfeljebb harminc napon belül jelentsék be, tegyenek eleget a törvényben előírt hitelezői regisztráció feltételeinek;
- a magukat regisztráló hitelezők követeléseit osztályozza, döntsön azok vitatott vagy nem vitatott (nem vitatható) voltáról, lényegében a csődtörvényben a fizetésképtelen cégekre vonatkozó szabályokkal azonos módon;
- ellenjegyezze az adósnak mindazokat a ügyleteit, amelyek meghaladják a mindennapi élet kisjelentőségű kifizetéseit illetve kötelezettségvállalásait;
- a vagyonfelügyelő keresettel megtámadhatja az adósnak az egyezségkötési eljárás kezdő napját megelőző öt éven belül és az eljárás kezdetét követően megkötött szerződését vagy jognyilatkozatát, az a hitelezői érdekeket sértő fedezetelvonást valósít meg.
- áttekinti az adós vagyoni helyzetét, ennek során az adós vagyontárgyait, kötelezettségeit, szerződéseit, bankszámláit megvizsgálhatja, így képet kap az adós valós vagyoni, jövedelmi helyzetéről. Erről a vagyonfelügyelő a hitelezőket kérésükre tájékoztatni köteles.
Az eljárás eredményes lefolytatása érdekében a vagyonfelügyelő beszerzi az adós személyének azonosítására szolgáló, továbbá az adós lakóhelyére (tartózkodási helyére), munkahelyére (egyéni vállalkozására), jövedelmére és a végrehajtás alá vonható vagyontárgyaira (ingó, ingatlan vagyon, bankszámla, betét, értékpapír, érdekeltség gazdasági társaságban stb.) vonatkozó adatokat.
16. Hitelezői pozíciók az egyezségkötési eljárásban
A hitelezők az egyezségkötési eljárás során választmányt alapíthatnak, az erre vonatkozó szabályok nem térnének el a csődtörvényben a cégek csődeljárására vonatkozóan előírt szabályoktól. Az adósságrendezési eljárásban is különbséget tenne a törvény a regisztrált és a magát nem regisztráló hitelező között, valamint a szavazati joggal rendelkező hitelezők és a nyilvántartásba vett, de a követelés vitatott volta miatt az adott követelés vonatkozásában nem szavazó hitelező pozíciója között. Az egyezségkötési eljárás tekintetében is különbséget tenne a törvény a hitelezői követelések között aszerint, hogy az biztosított (pl. jelzáloggal) vagy nem biztosított követelés, valamint hogy a hitelező hozzátartozói (Ptk. 685. § b) pontja) vagy üzleti kapcsolatban áll-e az adóssal. Ez utóbbiak nem rendelkeznek szavazattal, továbbá valamennyi egyéb hitelezőt követően kaphatnak csak kielégítést.
Abban az esetben, ha a hitelező – bár erre lehetősége volt – elmulasztotta regisztráltatni magát, ez a követelés tekintetében jogvesztést nem von maga után, a hitelezői választmányban való részvételét, valamint azt zárja ki, hogy a hitelező követelését a vagyonfelügyelő az előzőekben írottak szerint besorolhassa.
17. Az adós feladata az egyezségkötési eljárásban
Az adós legfontosabb feladata, hogy olyan adósságrendezési tervet ajánljon hitelezőinek, amely alkalmas a hitelezők – törvényben előírt mértékű – többségi támogatásának elnyeréséhez. Az adósságrendezési terv előkészítésében az adós számára a családsegítő szolgálat tanácsadói, az IRM IH által biztosított tanácsadói szolgáltatás vagy az IRM IH által kirendelt pártfogó ügyvéd nyújthat segítséget.
18. A hitelezők gyűlésének döntése az egyezségről (adósságrendezési tervről)
A hitelezők gyűlése határoz az adósságrendezési tervről az eljárás megindításától számított kilencven napon belül. A terv elfogadásához a biztosított és a nem biztosított regisztrált, nem vitatott követelések külön-külön számított többségi támogatására lenne szükség. (Jelenleg az adósságrendezési szabályok hiányában az adósnak valamennyi hitelezőjével meg kell egyeznie a köztük lévő szerződéses jogviszony módosításáról.) Ugyanilyen arányú többséget igényelne az egyezségkötési eljárás – maximum három hónappal történő – meghosszabbítása.
Ha az adós és a hitelező az egyezségkötési eljárás kezdetétől számított kilencven napon belül nem kötnek egyezséget (nem fogadják el az adósságrendezési tervet) vagy a hitelezők nem járulnak hozzá az eljárás legfeljebb három hónappal történő meghosszabbításához, a fizetési haladék a törvény erejénél fogva a kilencvenegyedik napon megszűnik és az egyezségkötési eljárás gyorsított csődeljárásként folytatódik. (Az adósságrendezési eljárás ily módon a második szakaszába lép.)
19. Az egyezségkötési eljárás lezárása
Sikeres egyezségkötési eljárás esetén az elfogadott adósságrendezési tervet a vagyonfelügyelő – ha az abban foglaltakat jogszerűnek ismeri el – ellenjegyzi, majd azt a bíróság végzéssel jóváhagyja. Ha az eljárás sikertelenül ér véget, a bíróság a vagyonfelügyelő által előterjesztett kérelem alapján határozatban állapítja meg, hogy az adósságrendezési eljárás a második szakaszába, vagyis a gyorsított csődeljárás fázisába lépett. (Kivételt képez az az eset, amikor a korábban felfüggesztett bírósági végrehajtási eljárás – a felfüggesztésre okot adó körülmény megszűnése miatt – folytatódik.) A bíróság végzése mindkét esetben a nyilvános honlapon közzétételre kerül. A végzéssel szemben az adós és a hitelezői választmány jogorvoslattal élhet.
III. A gyorsított csődeljárás
20. A vagyonfelügyelő szerepe a gyorsított csődeljárásban
A vagyonfelügyelő az egyezségkötési eljárásban számbavett adósi vagyon és tartozások alapján – ha az adósnak nincs értékesíthető ingatlana, nagyobb értékű ingósága – felosztási tervet készít és tesz közzé. A felosztási tervvel szemben a hitelezői választmány és az adós kizárólag akkor jelenthet be kifogást, ha az törvénysértő. Ebben az esetben a bíróság a kifogásról nemperes eljárásban legkésőbb huszonegy napon belül határoz.
A felosztási terv tesz javaslatot az adós hitelezők kielégítésére fordítható vagyona arányos szétosztására. A jogerős felosztási terv alapján a vagyonfelügyelő legkésőbb a felosztási terv jogerőre emelkedésétől számított harminc napon belül elszámol a regisztrált hitelezőkkel illetőleg a távollevő hitelezők számára járó összeget bírósági vagy ügyvédi, közjegyzői letétbe helyezi.
Ha az adós értékesíthető ingó vagy ingatlan vagyonnal rendelkezik, a vagyonfelügyelő – az adós által az adósságrendezési eljárás megindítása előtt adott felhatalmazó döntése alapján – tulajdonosként a hitelezők javára rendelkezik a vagyonnal, annak értékesítéséről, a befolyó bevétel hitelezők közötti felosztásáról. Az értékesítésre vonatkozó szabályok megegyeznének a bírósági végrehajtási eljárás során irányadó szabályokkal.
21. A gyorsított csődeljárás lezárása
A gyorsított csődeljárás lezárásaként a vagyonfelügyelő elszámolást készít, amelyben feltünteti az adósnak az eljárásba bevont vagyonát, a teljesített és a ki nem elégített hitelezői követeléseket stb. A záróelszámolást a vagyonfelügyelő közzéteszi, illetőleg megküldi az adósnak és az ismert hitelezőknek. Az adós és a hitelező észrevétellel, illetve kifogással élhetnek a záróelszámolásban foglaltakkal kapcsolatban. Kifogás esetén a bíróság nemperes eljárásban soron kívül jár el és határoz. A bíróság a vagyonfelügyelő záróelszámolását az adósságrendezési eljárás jogilag releváns eseményeinek helyet adó honlapon teszi közzé.
22. A gyorsított csődeljárás lezárásának jogkövetkezménye
A hitelező a gyorsított csődeljárásban sikertelenül érvényesített követelést – csakúgy, mint a bírósági végrehajtási eljárás sikertelensége esetén – a behajthatatlan követelések között jogosult kimutatni könyveiben.
IV. A tartós törlesztési eljárás
23. A tartós törlesztési eljárás kezdeményezése
Az adós a gyorsított csődeljárást lezáró záróelszámolás közzétételét megelőzően a bíróságtól kérheti, hogy az adósságrendezési eljárás tartós törlesztési eljárásként folytatódjon. Az adósnak kérelméhez csatolnia kell nyilatkozatát, amelyben
- a vagyonfelügyelőre (mint bizalmi vagyonkezelőre) ruházza át meglévő és jövőbeli vagyonának, jövedelmének a csődvagyonba tartozó hányada feletti teljes körű rendelkezési jogát;
- vállalja, hogy új kötelezettséget – a mindennapi élet szokásos, kisértékű ügyletei kivételével – csak a vagyonfelügyelő hozzájárulásával vállal;
- kötelezettséget vállal arra nézve, hogy eleget tesz a munkahely keresésére, átképzésben illetőleg továbbképzésben való részvételre vonatkozó jogszabályi lehetőségének;
- vállalja, hogy a vagyonfelügyelővel és a hitelezők választmányával együttműködik, ideértve a törlesztéssel összefüggő információ haladéktalan átadását is.
A bíróság a kérelemben foglaltakat nyolc munkanapon belül megvizsgálja és azt az adósságrendezési eljárás honlapján a hitelezők számára közzéteszi. A bíróság egyben tájékoztatja a hitelezőket arról, hogy a közzétételtől számított tizenöt munkanapon belül a tartós törlesztési eljárás megindítása ellen eredményesen akkor tiltakozhatnak, ha az eljárást a regisztrált hitelezők számszerű és követelésarányos többsége külön-külön elutasítja. A hitelezők indokolási kötelezettséget nem igénylő elutasítás joga mellett törvényességi kifogással is élhetnek az adós kérelmében foglaltakkal kapcsolatban, pl. ha az adós nem tett eleget a törvényben előírt tartalmú kötelezettségvállalásnak vagy valószínűsítik, hogy a konkrét körülményekre figyelemmel a tartós törlesztési eljárás szabályainak alkalmazása – más igényérvényesítési módozatokhoz, illetve eljárásokhoz képest – a hitelezők jogos érdekeinek jelentős sérelmét okozná.
A bíróság a tartós törlesztési eljárás elrendeléséről a hitelezői elutasításra biztosított határidő leteltét követ tizenöt munkanapon belül határoz. A tartós törlesztési eljárást végzéssel elrendeli, ha megállapította, hogy
- a gyorsított csődeljárás jogszerűen lefolytatásra került,
- az adós kérelmében vállalta a törvényben meghatározott kötelezettségeket, és
- a hitelezők a törvényben előírt határidőn belül nem jelentettek be eredményes tiltakozást (elutasítást) az eljárással szemben, valamint
- a tartós törlesztési eljárás megindításának más jogi akadálya sem merült fel.
Csődvagyon a tartós törlesztési eljárásban
A tartós törlesztési eljárás időszakában a törvénynek biztosítania kell az adós és a vele közös háztartásban élő, önálló jövedelemmel nem rendelkező kiskorú személyek számára, hogy az eljárás ezen, több évig tartó időszakában megélhetésük, létfenntartásuk biztosított legyen. Ennek érdekében a törvényben olyan keretjellegű (minimális és maximális összeget tartalmazó) szabályok rögzítésére van szükség, amely kereteken belül a bíróság meghatározhatja a csődvagyonból kivett vagyon illetve jövedelem mértékét illetőleg annak a teljes jövedelemhez viszonyított arányát. Az adós eljárás alól kivett jövedelme és vagyona megegyezik a Vht-ben foglaltakkal.
24. A tartós törlesztési eljárás időtartama, idő előtti megszüntetése, meghosszabbítása
A tartós törlesztési eljárás időtartama öt naptári év, amelyet a bíróság az adós vagy a hitelezői választmány kezdeményezésére két évvel lerövidíthet vagy egy évvel meghosszabbíthat. Az eljárás időtartama három naptári évre akkor csökkenthető, ha az adós vagyoni-jövedelmi helyzetében (a törvényben meghatározott esetekben, például munkaképtelenné vagy csökkent munkaképességűvé vált) értékelhető változás nem várható és az eljárás költségei tartósan meghaladják az adós jövedelmét. Az eljárás időtartama legfeljebb hat évre meghosszabbítható, ha az adós vagyoni-jövedelmi helyzetében olyan kedvező változás következik be, amely a hitelezői követelések teljesítését érdemben elősegítheti.
A bíróság az adós ismétlődő vagy, a törvényben meghatározott súlyos jogsértése (például jövedelmet eltitkol, ún. „fekete” munkaviszony keretében helyezkedik el) esetén a vagyonfelügyelő, vagy a hitelezői választmány kérelmére határoz a tartós törlesztési eljárás „idő előtti” megszüntetéséről. Ha az eljárás megszüntetésére az adós magatartása illetve mulasztása miatt kerül sor, az adós viseli az eljárás költségeit, valamint a hitelezők mindazon kárát, amely enélkül nem következett volna be.
25. A vagyonfelügyelő feladatai a tartós törlesztési eljárás időszakában
A vagyonfelügyelő – az adós tulajdonosként tett engedményező jognyilatkozata alapján – a hitelezők javára kezeli az adós vagyonát, jövedelmeit, az ún. csődvagyon terhére a törvényben meghatározott kielégítési sorrend szerint a hitelezők számára arányos törlesztést teljesít. A törlesztő részletek folyósítására – főszabályként – negyedévente kerül sor és ahhoz az adós esetenkénti hozzájárulására, rendelkezésére nincs szükség. A tartós törlesztési eljárásban a kielégítési sorrend a Vht. vonatkozó szabályaival megegyezne. A vagyonfelügyelő döntéseivel szemben a hitelezői választmány és az adós kifogással élhetne, ha a döntés álláspontjuk szerint jogsértő. A jogorvoslati eljárásban a bíróság soron kívül jár el és határoz.
A vagyonfelügyelő ellenőrzi, felügyeli, hogy az adós eleget tesz-e az eljárás kezdeményező kérelmében vállalt kötelezettségeinek, dönt az adós új kötelezettségvállalásainak jóváhagyásáról, szükség szerint kikérve a hitelezői választmány hozzájárulását. Indokolt esetben felhívja az adóst a korábban tett vállalásának teljesítésére vagy a bírósághoz fordulhat, kérve az eljárásnak az adós mulasztása miatti megszüntetését.
A vagyonfelügyelő évente elszámolást készít, amelyet megküld az adós, a hitelezői választmány és a bíróság részére.
26. A tartós törlesztési eljárás lezárása – a mentesítő határozat
Ha a tartós törlesztési eljárás a törvényben előírtaknak megfelelően ér véget, a vagyonfelügyelő záróelszámolást készít hasonlóképpen, mint a gyorsított csődeljárásra vonatkozó eljárási szakasz végén. A bíróság által közzétett elszámolás alapján megállapítható, hogy az adós az adósságrendezési eljárás kezdetén (az egyezségkötési eljárásban) regisztrált hitelezői követelések közül melyiket, milyen mértékben teljesítette a törlesztési eljárás befejezéséig.
A tartós törlesztési eljárás lezárásakor az adós – ha az eljárás során maradéktalanul teljesítette vállalásait – kérheti a bíróságtól annak kimondását, hogy az adósságrendezési eljárásban regisztrált elismert (nem vitatott) követelések közül a tartós törlesztési eljárás befejezésekor nem teljesített követelések a továbbiakban bírósági úton nem érvényesíthetőek. A bíróság az adós kérelmére felhívást tesz közzé, amely alapján a hitelezők – harminc napon belül – kifogással élhetnek, amelyben bizonyíthatják, hogy az adós nem jogosult a törvényi mentesítés kedvezményének igénybevételére. A mentesítő határozat ellen a vagyonfelügyelő is élhet kifogással. Megalapozott kifogás hiányában a bíróság végzéssel határoz a törvényi mentesítés megadásáról, amelyet az adósságrendezési eljárás releváns adatait tartalmazó honlapon tesz közzé.
A mentesítés feltételes jellegű, a végzés tartalmazza, hogy a vagyonfelügyelő figyelemmel kíséri az adós pénzügyi tevékenységét, amelyről meghatározott időközönként köteles a hitelezőket tájékoztatni, továbbá, hogy a jogerős végzés közzétételétől számított 3 naptári éven belül bármely hitelező, vagy a vagyonfelügyelő kezdeményezésére a bíróság utóellenőrzést rendelhet el, ha az adós vagy a vele közös háztartásban élő személyek magatartása (pl. az általuk megkötött szerződésekre, megszerzett vagyontárgyakra tekintettel) valószínűsíthető, hogy megsértették valamely, a gyorsított csődeljárás, vagy a tartós törlesztési eljárás során vállalt kötelezettségüket. Az utóellenőrzés nem csak az adós, hanem – előzetes, az eljárást megelőzően adott hozzájárulása alapján – az adóssal közös háztartásban élő személyek vagyonára is kiterjed.
Az utóellenőrzési eljárás lefolytatását követően a bíróság határoz a mentesítés fenntartásáról (annak véglegessé nyilvánításáról), vagy a mentesítő végzés törléséről. Ez utóbbi esetben az adós fennmaradt kötelezettségei az általános szabályok szerint, az elévülési időn belül a hitelezők által behajthatók maradnak. Abban az esetben, ha a hitelezői választmány az utóellenőrzési eljárás lefolytatását nem kezdeményezte, az adós jogosult a mentesítő határozat véglegesítését kérni az illetékes helyi bíróságtól.
A bíróság jogerős végleges mentesítő határozata nem zárja ki azt, hogy a hitelező utóbb az adóssal szemben a mentesítés hatálya alá tartozó követelést beszámítsa az adós által vele szemben érvényesített követeléssel szemben.
Összegzés
Összegzésképpen elmondható, hogy az adósságrendezési eljárás három, egymásra épülő szakasza
- erősíti az adós és a hitelezők közötti szabályozott együttműködést;
- csökkenti a szürke és feketegazdaságba menekülés társadalmi szintű kockázatát;
- nem rontja az adósok teljesítési-együttműködési készségét, hajlandóságát, mivel minden, törvényben biztosított kedvezménynek, jogosultságnak „ára” lenne, azt a hitelezők felé tett adósi vállalásokkal kellene ellensúlyozni;
- úgy ad esélyt a hitelezők gyakorlatilag behajthatatlan követeléseinek megtérülésére, hogy egyben az adós számára is új távlatot nyit a tehermentes élet, újrakezdés törvényi feltételeinek szabályozásával.
Melléklet
Normaszöveg
2. Függelék
Európai minták a természetes személy csődszabályozására
A fogyasztói eladósodás problémáinak enyhítésére számos európai ország vállalkozott az elmúlt 20-25 évben az adósságrendezési illetve csődeljárás szabályainak bevezetésére. A magáncsőd jogintézménye Európában több évtizedes múltra tekint vissza, az első ilyen tárgyú szabályozás Dániában született 1984-ben. A legtöbb fejlett európai ország rendelkezik vonatkozó szabályozással, illetve az USA és Kanada is.
A sort tehát 1984-ben Dánia nyitotta meg, 1986-ban az Egyesült Királyságban, 1989-ben Franciaországban, 1993-ban Finnországban és Norvégiában került ún. fogyasztói csődszabályozás elfogadásra. Svédországban, Ausztriában és Németországban 1994-ben született e tárgyban törvény (a német javaslat végül csak 1999-ben lépett hatályba), Hollandia és Belgium 1998-ban, illetve 1999-ben rendelkezett a magánszemélyek csődjéről. Az elmúlt években több helyütt már a gyakorlati tapasztalatokra reagáló módosításokra is sor került, így pl. 2002-ben Angliában, 2004-ben Németországban és 2007-ben Hollandiában, Finnországban és Svédországban. 2008. január 1-jén hatályba lépett az új cseh csődtörvény, amely a nem vállalkozó személyek sajátos csődszabályozását is tartalmazza.
A magánszemélyek fizetésképtelenségi eljárásának szükségessége tehát már az 1980-as évek elején felismerésre került, azonban a jogalkotók igen komoly kétségekkel kerültek szembe.
Figyelembe kellett venniük, hogy az új jogintézmény megtöri a pacta sunt servanda évezredes elvét, ráadásul az állam beleavatkozik a felek között fennálló jogviszonyba. A szerződéskötés szabadsága mindig szorosan kapcsolódott a döntésért való felelősség vállalásának kötelezettségével, így a szabadság és a felelősségvállalás között hosszú idő óta fennálló egyensúly megbontásakor körültekintően kellett eljárni. Két, egymással szorosan összefüggő kérdés merült fel: miért pont abban az időben kell megváltoztatni, felülvizsgálni a közel kétezer éve fennálló kötelmi jog egyik legalapvetőbb doktrínáját, és miért szükséges egyáltalán beleavatkozni a fogyasztói szerződések esetén a jogosultságok és kötelezettségek fennálló egyensúlyi helyzetbe?
A válasz több tényezőből áll össze, az első, hogy az 1980-as évek elején a szabad piaci verseny ösztönzésére a jogalkotók lebontották a fogyasztói hitelpiacok korlátait, liberalizálták a szabályozást, így a fogyasztók számára elérhető hitelek nagyarányban nőttek, becslések szerint a hitelvolumen a 80-as évek végére a duplájára nőtt. Ezzel egy időben, a technológiai fejlődésnek köszönhetően a hitelezők nagy volumenben és a hitelfelvevőket rizikófaktor szerint szegmentálva nyújtottak hiteleket, azonban az agresszív hirdetések és az élesedő verseny következtében nagyobb kockázatokat vállaltak, és nem vizsgálták megfelelően a hitelfelvevők egyéni pénzügyi helyzetét. Nem teremtették meg továbbá azokat a beruházásokat, amelyek az egyes adósok egyéni helyzetének vizsgálatához lettek volna szükségesek. Az adósokat továbbá természetesen nem figyelmeztették ezen hitelek magasabb kockázatára, és arra, hogy esetükben nagyobb a valószínűsége a nem-teljesítésnek.
Köszönhetően a gazdasági recessziónak, a növekvő munkanélküliségnek, a helyzet a 90-es évek közepére igen súlyossá vált, Belgiumban például 1995-ben a fogyasztói hitelszerződések 14 %-ánál regisztráltak nemteljesítést, Németországban pedig 1989-ben a háztartások közel 3 %-a rendelkezett túlzott hitelállománnyal, míg 1994 és 2002 között az eladósodott háztartások száma 57%-al nőtt, így 2002-re 3,13 millió háztartás volt eladósodva. 1996-ban Belgiumban a háztartások 64 %-a és Luxemburgban a 29 %-a túlzottan el volt adósodva (a felmérésben a jelzálog alapú hiteleket nem is vették figyelembe).
A hitelezők által az adósságok behajtása érdekében az állami szervek előtt indított eljárások száma olyan mértékben növekedett, hogy érezhető részét kötötte le a bíróságok és egyéb végrehajtási intézmények erőforrásainak. Az ügyek elenyésző százalékában volt azonban csak esély arra, hogy a hitelező bármennyit is visszakapjon követeléséből.
A körülményekre a jogalkotók is felfigyeltek, és felismerték, hogy a megfelelő döntés tekintetében nem csupán a fogyasztóknak van felelőssége, hanem a nem elég körültekintően eljáró hitelezőknek és a liberalizált szabályozás által generált hitelnövekedés okán bizonyos mértékig az államnak is.
A jogalkotók tehát az európai államok többségében azt az utat választották, hogy a jog eszközeivel teremtik meg a helyzet kezeléséhez szükséges intézményt, nem csupán az egyes szerződésekre és kötelezettekre, hanem a hitelezőktől elvárható felelősségteljes magatartásra, az állami intézmények és hatalom felelősségteljes igénybevételére, és az egyéni és nemzetgazdasági érdekek közötti egyensúly megteremtésére fókuszálva.
Több tényezőt is figyelembe kellet venniük, amelyek közül talán a legfontosabb a hitelezők teljesítéshez való joga és az adósok jogai továbbá a társadalom egészének érdekei közötti egyensúly megteremtése.
A tartozásteljesítési – így a szerződésteljesítési – kötelezettség tiszteletben tartásának és a tartozások alóli mentesítésnek egyensúlyoznia kell a hitelezők jogai, és a nehéz helyzetbe került adósnak való „megbocsátás” között. Az INSOL International[1] jelentése a következőképpen fogalmaz:
„A mentesítés elérésének feltételei nem szabad, hogy olyan szigorúak legyenek, hogy elriasszák az adósokat az eljárás igénybevételétől, másfelől fontos a rendszer hatékony elfogadtatása, hogy a társadalom úgymond megbocsásson és megengedje a tiszta lappal indulást.”
Az adós oldaláról nézve van egy bizonyos határ, amely még számára elfogadható, és még meg tud felelni egy szigorú terv követelményeinek, amely sok lemondással jár és végrehajtása során igen keveset engedhet meg magának anyagilag, és amely határt túllépve a túl szigorú szabályozás pont az ellenkező hatást éri majd el, mint ami a célja volt, és az adósok nem fogják igénybe venni. Ennek fényében mindenképpen olyan jogintézmény létrehozása szükséges, amely érdekeltté teszi az adóst az együttműködésben. A hitelezőknek (és a társadalom egészének) azonban az lehet az érzése, hogy az adósnak legalábbis komoly nehézségekkel kelljen szembenéznie, „ne ússza meg egykönnyen” a felelőtlen döntések következményeit.
Fontos azonban rávilágítani, hogy a pacta sunt servanda elvéhez való ragaszkodás esetében az adósnak igen kevés ösztönzője van arra, hogy mindent megtegyen kötelezettségei teljesítésére, ha az adósságoktól való szabadulás az igen távoli jövőben válik számukra lehetségessé. Ez hosszabb távon (és akkora volumenben, amely Nyugat Európában a 80-as 90-es években tapasztalható és hazánkban jelenleg fennáll) az államot fosztja meg az adóból származó jövedelmek egy részétől, növeli a jóléti kiadásokat, csökkenti a fogyasztók általános bizalmát, a termelékenységet és végső soron a gazdaság versenyképességét.
A szabályozások kialakítása során mindenképpen szükséges tehát az egyensúly megteremtése a pacta sunt servanda évezredes elve, a hitelezők jogai és az adósok társadalomba történő visszavezetésének szükségessége között.
Fontos megjegyezni, hogy az intézmény Hollandiában igen hatékonynak bizonyult, a szabályozás hatálybalépése óta 3 utólagos hatástanulmány készült az eljárás tapasztalatairól, 2004-ben és kettő 2007-ben. A tanulmányok alapján a hollandok hasznosnak és eredményesnek ítélik meg az adósságrendezési eljárás intézményét, az utolsó, 2007-es jelentés arról ír, hogy a résztvevők 71 %-ának sikerült „tiszta lappal” indulnia 1998-tól 2007-ig. A legtöbb hitelező előnyben részesíti az adósságrendezési szolgáltatást, tekintettel arra, hogy így több pénzhez juthatnak, ráadásul barátságos megoldás segítségével, és rövid időn belül.
Az Európai Unió nem harmonizálja a jogterületet, azonban a magáncsődre vonatkozó szabályozással rendelkező tagállamok esetében a részleteiben sok ponton egymástól eltérő törvényi megoldások több közös vonással rendelkeznek.
Kötelező bíróságon kívüli megállapodás megkísérlése a bírósági eljárást megelőzően
A legtöbb európai országban az adósnak meg kell kísérelnie megegyezés létrehozását a hitelezőkkel, ez a fogyasztói fizetésképtelenségi eljárás bíróságon történő megindításának előfeltétele (Dánia és Anglia kivétel ez alól). A bíróságon kívüli szakasz szabályozottsága országonként eltérő, van ahol részletesen szabályozott és intézményesített, mint például Franciaországban, Belgiumban és Luxemburgban (az eljárások kötve vannak a bírósági eljáráshoz, és a jogszabályok meghatározhatják a békés megegyezésre nyitva álló határidőt is, amely Belgiumban 4 hónap, Franciaországban 2 hónap, Luxemburgban 6 hónap). Hollandiában az önkéntes egyezségre irányuló eljárás már a magánszemélyek fizetésképtelenségi eljárásáról szóló jogszabály hatálybalépése[2] előtt is létezett, az új jogszabály csupán ennek megerősítésére törekedett.
Az eljárás megindításának feltételei országonként változnak, Finnországban elegendő az adós arra vonatkozó kijelentése, hogy a hitelező nem kíván vele együttműködni, míg Németországban, Ausztriában és Hollandiában ügyvéd vagy hivatásos adósságkezelési tanácsadó által ellenjegyzett irat szükséges a sikertelen egyeztetések vonatkozásában.
Az eljárás tehát az Egyesült Királyság és Dánia kivételével két részből áll, egy a bíróságon kívüli megegyezést megkísérlő részből, és a békés megoldás híján a bíróság előtt folyó fizetésképtelenségi eljárásból. A bíróságon kívüli megegyezés megkísérlése az adós részéről a fizetésképtelenségi eljárás megindításának feltétele. A bírósági szakaszban a legtöbb országban az adós valamennyi hitelezője részt vesz, az eljárás során döntés születik arról, hogy az adós vagyontárgyai hogyan kerülnek a hitelezők között felosztásra, illetőleg, hogy a jövőbeni jövedelme hogyan kerül felhasználásra a kötelezettségei egy részének teljesítésére az adósságrendezési terv keretében, az eljárás végén pedig az adóst mentesítik a terv eredményes végrehajtását követően fennmaradt kötelezettségei teljesítése alól.
Az eljárás leglényegesebb eltérése a hagyományos fizetésképtelenségi (felszámolási) eljárástól, hogy a bíróság a hitelezők jóváhagyásától függetlenül dönt az adósságrendezési tervről és végső soron az adós mentesítéséről.
Az eljárás megindításának feltételei és az adós jóhiszeműsége
Gyakori, hogy a szabályozás az adós jóhiszeműségéhez köti az eljárásban történő részvétel lehetőségét. Ez alól Ausztria és Németország a kivétel, ahol a magánszemélyek fizetésképtelenségi eljárás a többi fizetésképtelenségi eljárással együtt van szabályozva, azonban a többi országban az adósnak bizonyítania kell jóhiszeműségét. Franciaországban nyilvánvalóan lehetetlennek kell lennie annak, hogy az adós jóhiszeműen eljárva eleget tegyen kötelezettségeinek, amikor azok esedékessé válnak. Finnországban meg vannak határozva azok az esetek, amikor az adós nem veheti igénybe a jogintézményt, például amennyiben bűncselekményt követ el, vagy annak gyanúja merül fel, egyéb, a hitelezők érdekeit sértő magatartást tanúsít, hamis adatot szolgáltat.
A jóhiszeműség mindig kapcsolódik a tartozások alól történő mentesítéshez. A fogalom meghatározása azonban problematikus, és országonként eltérő. Van, ahol általánosságban határozzák meg (Németország), más esetekben részletes feltételei vannak, a bíróságnak figyelembe kell vennie például a tartozás fennállásának időtartamát, eredetét, a visszafizetési próbálkozásokat illetve az adós viselkedését (Dánia és Svédország). A legtöbb esetben mindössze annyit mond ki a jogszabály, hogy az adósnak jóhiszeműnek kell lennie (Hollandia).
A kötelezettségek teljesítésének felfüggesztése (haladék)
Fontos kiemelni, hogy a hitelezők általi követelés-érvényesítés felfüggesztése a legtöbb szabályozás esetében a bírósági szakaszhoz kapcsolódik. Svédországban, Franciaországban és Luxemburgban azonban az adósnak lehetősége van már a bíróságon kívüli eljárás során is kérnie a teljesítések felfüggesztését. A haladék intézménye fontos az adós jövőbeni fizetőképességének helyreállítása szempontjából, továbbá az eljárás során megfelelő teret biztosít számára, emellett elősegíti a hitelezők közötti diszkrimináció elkerülését is, mivel így egyik hitelező sem presszionálhatja az adóst, hogy javára más hitelezőket megelőzően teljesítsen.
Megérdemelt „tiszta lap”
A tiszta lappal történő indulás lehetőségét ki kell érdemelni. Ez erőfeszítéseket kíván meg az adós oldaláról, egy kötelezően végrehajtandó adósságrendezési terv formájában. A magánszemélyek fizetésképtelenségi eljárását szabályozó valamennyi országban van adósságrendezési terv. A tartozások alól történő mentesítés a terv teljesítésének függvénye. A terv teljesítésére nyitva álló időtartam változó, 3 évtől 7 évig terjed (Hollandiában 3 év, Belgiumban, Finnországban és Svédországban 5 év, Franciaországban, Ausztriában és Németországban 6-7 év, Angliában és Írországban meghatározott körülmények között ennél is hosszabb lehet).
Az adósságrendezési terv minden esetben valamilyen fizetési kötelezettséget is előír az adós részére. A jó fizetési morál a hitelezők érdekeinél is fontosabb. Bizonyos országokban lehetséges a mentesítés anélkül, hogy az adós bármennyit is törlesztett volna, azonban csak meghatározott esetekben. Ausztriában azonban legalább 10 százalékot vissza kell fizetni a mentesítéshez, kivételek csupán az igazán szegény adósok. A terv végrehajtása során az adósnak együttműködést kell tanúsítania, munkát kell keresnie, és tartózkodnia kell új adósság felhalmozásától.
Az adós képzése
Minden szabályozásban fellelhető az a nézet, hogy az adósnak az eljárás befejezését követően vissza kell nyernie a pénzügyei feletti irányítást, és mivel egyszer már adósságokat halmozott fel, meg kell változtatnia szokásait annak érdekében, hogy ez ne forduljon többet elő, így szükséges, hogy az eljárásnak legyen bizonyos nevelési oldala is. A legtöbb esetben az adósságrendezési terv önmagában a nevelés eszköze, azonban az adósnak speciális pénzügyi tanácsadáson kell is részt vennie. Az pénzügyi ismeretek, pénzügyi műveltség oktatása az egész világon terjedőben van, Kanadában például kötelező az eljárásban résztvevő adósok számára, és számos európai ország is fontolóra vette a képzés fizetésképtelenségi eljárásba való integrálását.
Az adós rehabilitációja
A magánszemélyek fizetésképtelenségi eljárásának fő célja az adós rehabilitálása. A tiszta indulás a tartozások részleges megfizetése és tanácsadási szolgáltatás igénybevétele útján érhető el. Annak érdekében, hogy adós pénzügyi helyzetében lényeges változás következzen be, és újra ellenőrzést gyakorolhasson pénzügyei felett, a mentesítésnek lehetőleg minden tartozásra ki kell terjednie. Az adósságoktól való mentesítés azonban nem minden rendszerben a fő célja az eljárásnak. Franciaországban inkább a különböző egyéb megoldásokat, mint a halasztott fizetést, a kamatok mérséklését, a biztosítékok kiegészítését, a tartozás engedményezését, a büntetőkamat, kártérítés és egyéb költségek elengedését helyezik előtérbe, a tartozások alóli teljes mentesítés csak a nagyon problémás esetekben lehetséges, 3 év eltelte után.
A szabályozások többségében a mentesítés általában minden tartozásra kiterjed, azonban néhány kivétel mindenhol van. Ausztria kizárja a tartozások bizonyos fajtáit, mint például a biztosított követeléseket, a tartásdíjat, büntetéseket, a szerződésen kívüli károkozásból származó kötelezettségeket, és a társadalombiztosítási hozzájárulást. A legtöbb ország kizárja a mentesítés alól a büntetéseket és a bűncselekményből vagy egyéb tevékenységből eredő károkozásból fakadó kötelezettségeket (Belgium, Franciaország, Németország, Anglia). A tanulmányi kölcsönök is általában ki vannak zárva. Az adótartozások és egyéb fiskális kötelezettségek azonban mentesítés alá tartoznak, Franciaország kivételével.
Az adósságok alóli mentesítéssel végződő eljárások között eltelt időtartam
Az adósságok alól történő mentesítésnek egyszeri lehetőségnek kell lennie. Az adósságrendezési eljárásban nem vehet részt (vagy legalábbis nem mentesíthető a kötelezettségei alól) az az adós, akinek a megelőző 10 évben ilyen eljárás keretében elengedték a tartozását (Németország, Hollandia). Ausztriában ez az időtartam 20 év.
Kivételek, az eljárás során kezelésbe adott vagyontárgyak alól
Az adós meghatározott vagyonelemeket megtarthat tulajdonából. Az azonban, hogy mit tarthat meg, nagyon szűken van meghatározva, bizonyos szabályozások esetében pedig részletesen fel vannak sorolva a tárgyak (Belgium). A legtöbb országban az adós csak annyi vagyontárgyat tarthat meg, amely a szerény életszínvonal fenntartásához szükséges szintet nem haladja meg. Az adós általában a háztartásához szükséges berendezéseket és szerszámokat tarthatja meg, azonban van arra példa, hogy felső értékhatárt szabnak meg. A lakástulajdonosok Franciaország és Finnország kivételével nem élveznek mentességet.
A hitelezők számára nyújtott teljesítés prioritásai
A hitelezők közötti egyenlő elbánás és az arányos elosztás a legfontosabb elvek. Az adótartozások Luxemburg és Hollandia kivételével nem tartoznak a privilegizált követelések közé. Az egyetlen fő kivétel az arányosság elve alól a tartásdíjak és a gyermektartás, amelyek minden esetben elsőbbséget élveznek. Finnországban az adós és családja megélhetéséhez szükséges összeg elsőbbséget élvez. Ausztriában és Németországban létezik egy kivétel a hitelezők közötti egyenlőség elve alól, mégpedig az, hogy a hitelező és az adós megállapodhatnak, hogy az adós fizetéséből az adós munkaadója egy bizonyos összeget közvetlenül a hitelező számára utal át.
Összegzés
A fentiek alapján kirajzolódik a magáncsőd intézményének lényege, mely arra irányul, hogy az adóst rehabilitálják és integrálják újra a társadalomba, úgy, hogy az eljárásban való részvételben az adós kifejezetten érdekelt, mivel az eljárás részét képező adósságrendezési terv teljesítése esetén esélye van a kötelezettségei alól történő mentesítésére. Az intézmény ösztönzi a felelős hitelezői magatartást, elősegíti az adós és hitelező közötti együttműködést, továbbá a hitelezők egymás közötti kooperációját. Az eljárás során való együttműködés a hitelezőknek is érdekében áll, mivel az eddigi európai és amerikai tapasztalatok alapján a megtérülési ráta a fogyasztói fizetésképtelenségi eljárás esetén magasabb, mint más, a kötelezettségek teljesítésére irányuló eljárások esetében.
Az időközben bekövetkezett módosításokból levonható tapasztalatok
Hollandiában az önkéntes megegyezésre törekvés nagy múltra tekint vissza, és mint fentebb említésre került, a magáncsőd intézménye mindössze az adósok és hitelezők közötti bíróságon kívüli megegyezés erősítésére irányult. A végeredmény azonban egészen más lett, mint amire a jogalkotók számítottak. A bíróságon kívül rendezésre került esetek száma az 1998-as 35%-ról 1999-re 28%-ra, 2001-re pedig 26%-ra csökkent. A tanácsadók tájékoztatása alapján csökkent a hitelezők hajlandósága az eljárás igénybevételére, mivel az újonnan hatályba lépett szabályozás által bevezetett bírósági eljárás tisztább és előrelátható alternatívát jelent számukra. 2008. január 1-én hatályba lépett módosítás nyomán azok a hitelezőknek, akik ok nélkül elutasítják az eljárásban való közreműködést a bíróságon kívül, kötelezően részt kell venniük az adósságrendezés bírósági szakaszában.
készítette: | látta: | jóváhagyta: |
Dr. Bán Zsuzsa 441-2995 | Dr. Villányi Imre 441-3723 Dr. Gadó Gábor | Dr. Draskovics Tibor |
[1] INSOL International, Consumer Debt Report, Report of Findings and Recommendations, 2001
[2] Natural Persons Debt Relief Act 1998. december 1-én lépett hatályba